


Girokonto überziehen: Dispo, Kosten und Alternativen

Zuletzt aktualisiert: 03.09.2026
Das Wichtigste in Kürze
- Ein Girokonto zu überziehen bedeutet, mehr Geld auszugeben als auf dem Konto vorhanden ist, meist über einen vereinbarten Dispokredit oder eine geduldete Überziehung.
- Der Dispozins liegt laut BaFin im Schnitt bei 11,42 % pro Jahr, eine geduldete Überziehung ohne Dispo kostet im Schnitt 13,22 % (Stand: August 2026).
- Bei einer geduldeten Überziehung über einem Monat muss dich deine Bank nach § 505 BGB unverzüglich informieren, und vor Vertragsschluss prüft sie nach § 505a BGB deine Kreditwürdigkeit.
- Die mögliche Höhe einer Kontoüberziehung hängt von deinem monatlichen Nettoeinkommen und deiner Bonität ab, meist beim Zwei- bis Dreifachen des Nettogehalts.
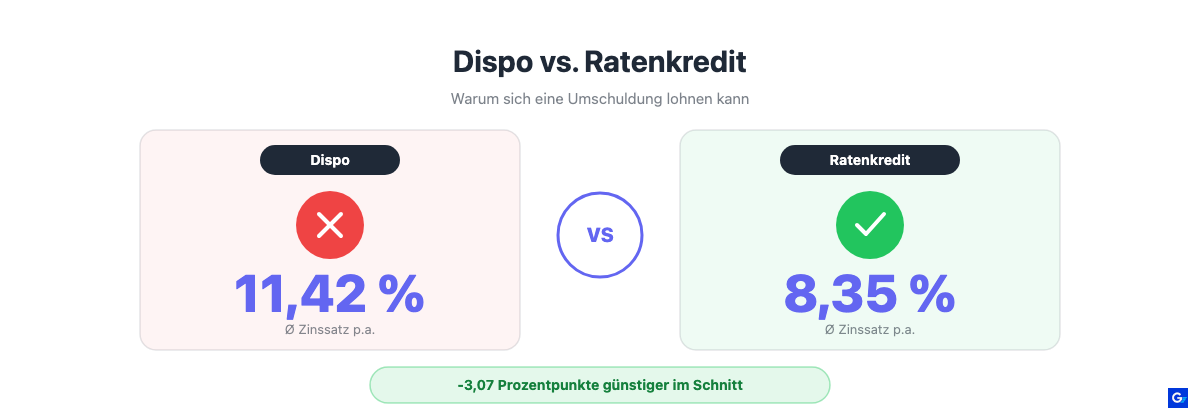
- Günstigere Alternativen zum Dispokredit sind Rahmenkredite, Ratenkredite oder ein Gehaltsvorschuss vom Arbeitgeber, wobei ein Ratenkredit mit durchschnittlich 8,35 % oft deutlich weniger kostet.
Was bedeutet es, ein Girokonto zu überziehen?
Dein Girokonto zu überziehen bedeutet, dass du mehr Geld abhebst, überweist oder per Lastschrift ausgibst, als aktuell als Guthaben auf dem Konto liegt. Dadurch rutscht der Kontostand ins Minus, und du machst faktisch Schulden bei deiner Bank. Meistens geschieht das über den Dispositionskredit, der dir finanziellen Spielraum bis zu einem festen Limit einräumt.
Für diesen Spielraum zahlst du sogenannte Dispozinsen. Ist dein Dispo bereits ausgeschöpft und du brauchst trotzdem weiteres Geld, kann deine Bank eine teurere geduldete Überziehung zulassen, muss das aber nicht.
Regelmäßiges Überziehen kann ernsthafte finanzielle Probleme verursachen und im schlimmsten Fall zur Kündigung deines Kontos führen. Nutze dein Girokonto deshalb nur kurzfristig im Minus und greife bei längerem Finanzbedarf auf günstigere Alternativen zurück.
Wie kann ich mein Girokonto überziehen?
Du kannst dein Girokonto auf zwei Wegen überziehen: über einen vereinbarten Dispositionskredit (kurz Dispo) oder über eine geduldete Überziehung ohne Vereinbarung. Beim Dispo legt deine Bank vorab einen festen Kreditrahmen fest, meist bis zum Zwei- bis Dreifachen deines monatlichen Nettoeinkommens, und prüft dafür deine Bonität und Schufa-Einträge. Der Dispo wird üblicherweise zusammen mit deiner girocard (Debitkarte) bereitgestellt.
Zinsen fallen nur an, wenn du den Dispo tatsächlich nutzt, und zwar tagesgenau für jeden Tag im Minus. Die Rückzahlung ist flexibel und erfolgt normalerweise automatisch über die nächsten Gehaltseingänge. Überziehst du dein vereinbartes Limit oder hast du gar keinen Dispo, spricht man von einer geduldeten Überziehung: Deine Bank entscheidet dann im Einzelfall, ob sie die Belastung trotzdem zulässt.
Ein dauerhaft genutzter Dispo wird schnell teuer. Für längerfristigen Finanzbedarf lohnt sich meist ein Ratenkredit, der im Schnitt deutlich günstigere Zinsen hat als ein Dispo.
Wie hoch sind Überziehungszinsen?
Der Dispozins liegt laut BaFin im Schnitt bei 11,42 % pro Jahr (Stand: August 2026), eine geduldete Überziehung ohne vereinbarten Dispo kostet mit durchschnittlich 13,22 % spürbar mehr. Beide Werte schwanken je nach Bank und deiner Bonität teils erheblich: Die Spanne reicht von rund 7,49 % bei guter Bonität bis über 19,75 % bei einzelnen Genossenschaftsbanken für geduldete Überziehungen.
| Art der Überziehung | Durchschnittszins p.a. | Spanne |
|---|---|---|
| Vereinbarter Dispo | 11,42 % | ab 7,49 % |
| Geduldete Überziehung (ohne Dispo) | 13,22 % | bis zu 19,75 % |
| Ratenkredit (zum Vergleich) | 8,35 % | n/a |
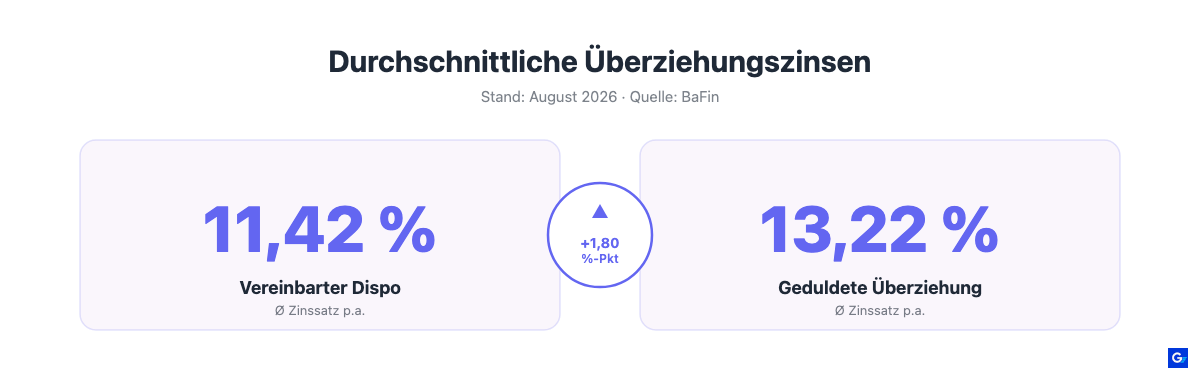
Konkret heißt das: Überziehst du dein Konto einen Monat lang um 500 €, kostet dich das beim durchschnittlichen Dispozins von 11,42 % rund 4,76 € Zinsen. Bei einer geduldeten Überziehung zum Schnitt von 13,22 % sind es für denselben Betrag rund 5,51 €. Der Unterschied wirkt klein, summiert sich bei dauerhafter Nutzung aber schnell.
Kann ich mein Girokonto ohne Dispo überziehen?
Ja, das nennt sich geduldete Überziehung: Du überziehst dein Konto, ohne dass ein Dispo vereinbart wurde, oder gehst über dein bestehendes Dispolimit hinaus. Deine Bank kann das im Einzelfall zulassen, muss es aber nicht, und verlangt dafür im Schnitt 13,22 % Zinsen statt der 11,42 % beim vereinbarten Dispo. Lehnt die Bank ab, kommt es zu Lastschriftrückläufern, und eine dauerhaft schlechtere Bonität kann dazu führen, dass sie deinen bestehenden Dispo kürzt oder streicht.
Für diesen Fall gibt dir § 505 BGB konkreten Schutz: Verlangt deine Bank Gebühren für eine geduldete Überziehung, muss sie dich vorab auf einem dauerhaften Datenträger über die Konditionen informieren. Dauert die Überziehung länger als einen Monat, muss sie dich unverzüglich benachrichtigen. Hält sich die Bank nicht daran, darf sie über die reine Rückzahlung hinaus keine zusätzlichen Kosten oder Zinsen verlangen. Zusätzlich schreibt § 505a BGB vor, dass deine Bank schon vor Abschluss eines Kontos mit Überziehungsmöglichkeit deine Kreditwürdigkeit prüfen muss und den Vertrag nur schließen darf, wenn keine erheblichen Zweifel an deiner Rückzahlungsfähigkeit bestehen.
Was geschieht, wenn mein Konto im Minus ist?
Ist dein Konto im Minus, hast du faktisch einen Kredit deiner Bank in Anspruch genommen. Für diese Schulden fallen Zinsen an, deren Höhe davon abhängt, ob ein Dispo vereinbart wurde oder nicht. Die Zinsen werden tagesgenau berechnet, auch wenn die Überziehung nur wenige Tage dauert.
Ungenehmigte Kontoüberziehungen kann die Bank mit höheren Zinsen belegen oder im schlimmsten Fall mit einer Kontokündigung beantworten. Das betrifft vor allem Überziehungen ohne Dispokredit, weshalb es sich lohnt, solche Situationen frühzeitig mit der Bank zu klären und einer Aufforderung zum Ausgleich nachzukommen.
Um ein überzogenes Konto auszugleichen, müssen deine Einnahmen wieder höher sein als deine Ausgaben. Reduziere dafür entweder deine Ausgaben oder erhöhe kurzfristig deine Einnahmen, etwa über einen Nebenjob oder den Verkauf nicht benötigter Gegenstände.
Vermeide eine langfristige Kontoüberziehung, um nicht in eine Schuldenfalle zu geraten. Behalte deine Finanzen regelmäßig im Blick und ziehe bei wiederkehrendem Bedarf frühzeitig eine der Alternativen zum Dispo in Betracht.
Wie sehr darf ich mein Girokonto überziehen?
Die Höhe deines möglichen Dispositionskredits hängt in erster Linie von deinem monatlichen Nettoeinkommen ab. Meistens beträgt der Überziehungsrahmen das Zwei- bis Dreifache dieses Einkommens, feste gesetzliche Regeln dazu gibt es aber nicht, und die individuellen Bedingungen unterscheiden sich von Bank zu Bank.
Bevor deine Bank dir überhaupt ein Konto mit Überziehungsmöglichkeit anbietet, muss sie nach § 505a BGB eine Kreditwürdigkeitsprüfung durchführen. Sie darf den Vertrag nur schließen, wenn keine erheblichen Zweifel bestehen, dass du den maximal möglichen Betrag aus deinem freien Einkommen zurückzahlen kannst, üblicherweise unterstellt binnen zwölf Monatsraten. Bei negativen Schufa-Einträgen oder wenn du selbstständig oder freiberuflich tätig bist, kann diese Prüfung strenger ausfallen.
Beachte: Jede Nutzung des Dispos ist ein Kredit, für den du Überziehungszinsen zahlst. Bei höheren Beträgen summieren sich diese schnell, daher lohnt es sich, den Dispokredit nicht voll auszureizen und ihn zeitnah zurückzuzahlen.
Wie beeinflusst eine Kontoüberziehung meine Kreditwürdigkeit?
Schon die Einräumung eines Dispokredits kann für die SCHUFA und andere Auskunfteien sichtbar sein, da Banken die Kreditlinie melden können. Das allein schadet deiner Bonität aber nicht. Problematisch wird es erst, wenn du deinen Dispo wiederholt und dauerhaft voll ausschöpfst oder wiederholt geduldete Überziehungen ohne Absprache in Anspruch nimmst: Solche Muster können deine Kreditwürdigkeit spürbar beeinträchtigen und zu einer geringeren Wahrscheinlichkeit für künftige Kredite oder ungünstigeren Konditionen führen.
Welche Girokonten mit Dispo gibt es?
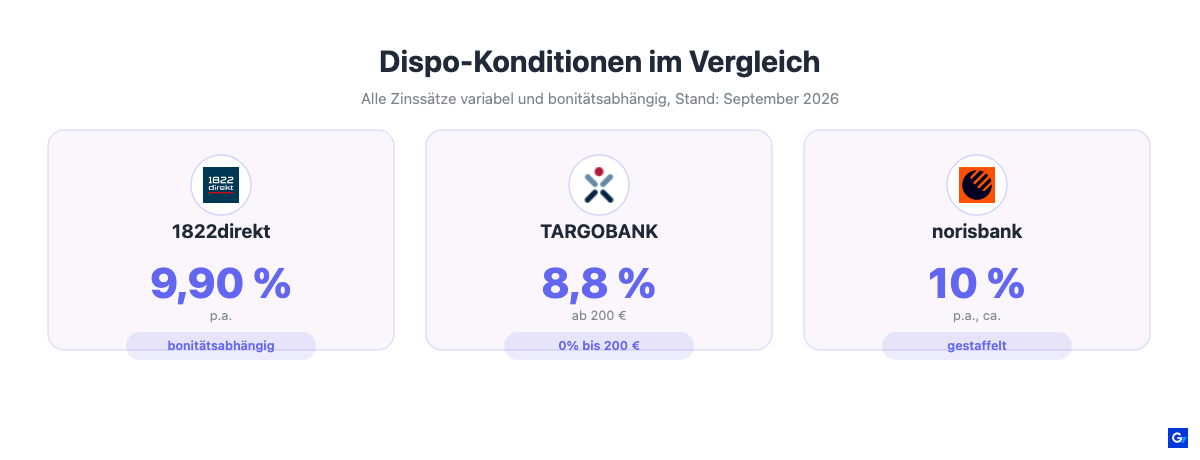
In diesem Abschnitt werfen wir einen Blick auf drei Anbieter mit Dispo und ihre aktuellen Konditionen, Stand September 2026.
| Anbieter | Dispo-Freigrenze | Sollzins p.a. |
|---|---|---|
| 1822direkt | individuell, kein pauschaler Freibetrag | 9,90 %, gültig seit 04.08.2026, bonitätsabhängig |
| TARGOBANK Online-Konto | 200 €, 0 % Zinsen | rund 8,8 %, laut Preis- und Leistungsverzeichnis |
| norisbank | individuell, kein pauschaler Freibetrag | rund 10 %, gestaffelt nach Kontostand |
1822direkt Dispo
Der 1822direkt Dispo bietet dir die Möglichkeit, dein Girokonto flexibel zu überziehen. Wie hoch dein Rahmen ausfällt, richtet sich individuell nach deinen Einkommensverhältnissen und deinen regelmäßigen Gehaltseingängen. Der Sollzins liegt aktuell bei 9,90 % p.a., variabel und gültig seit dem 4. August 2026, und wird vierteljährlich überprüft. Eine Erhöhung des Rahmens ist in der Regel nach mindestens drei Gehaltseingängen möglich.
TARGOBANK Dispo
Die TARGOBANK bietet beim Online-Konto eine Dispo-Freigrenze von 200 €: Bis zu diesem Betrag fallen keine Zinsen an. Erst darüber greift der im Preis- und Leistungsverzeichnis der Bank festgelegte Sollzins, der aktuell bei rund 8,8 % p.a. liegt. Kostenlos ist die Kontoführung selbst, sofern monatlich mindestens 600 € Gehalt eingehen.
norisbank Dispo
Bei der norisbank profitierst du von einem Dispositionskredit mit individuell festgelegtem Rahmen. Der Sollzins liegt gestaffelt nach Kontostand bei rund 10 % p.a. und damit im Bereich des Marktdurchschnitts. Wie bei jedem Dispo gilt: Nutze ihn nur als Ausnahme und gleiche ihn zeitnah aus, um unnötige Zinskosten zu vermeiden.
Welche Dispokredit-Alternativen gibt es?
Hast du dein Girokonto überzogen und suchst nach Alternativen zum Dispokredit? Hier sind einige Optionen, die dir zur Verfügung stehen.
Rahmenkredit
Der Rahmenkredit funktioniert ähnlich wie ein Dispo, ist aber meist günstiger. Du zahlst Zinsen nur auf den Betrag, den du tatsächlich abrufst, und kannst die Rückzahlung flexibel gestalten.
Ratenkredit
Ein Ratenkredit hat einen festen Betrag, eine feste Laufzeit und feste monatliche Raten. Er ist mit durchschnittlich 8,35 % p.a. (Stand: Juni 2026, Bundesbank) meist deutlich günstiger als der Dispo-Durchschnitt von 11,42 %. Gerade wenn du deinen Dispo regelmäßig und dauerhaft nutzt, kann sich eine Umschuldung in einen Ratenkredit lohnen: Die Zinsersparnis von rund 3 Prozentpunkten summiert sich bei laufender Nutzung schnell zu einem spürbaren Betrag. Online-Kreditmarktplätze bieten diese Kreditart ebenfalls an.
Gehaltsvorschuss vom Arbeitgeber
Eine weitere Option ist ein Gehaltsvorschuss vom Arbeitgeber. Er ist im Einzelfall möglich und hängt von der Kulanz deines Arbeitgebers ab, kann dafür aber zinslos oder zumindest zinsgünstig sein. Einen rechtlichen Anspruch darauf hast du in der Regel nicht.
FAQ: Girokonto überziehen
Hier sind die wichtigsten Fragen und Antworten zum Thema Girokonto überziehen kurz zusammengefasst.
Was passiert, wenn ich mein Konto ungenehmigt überziehe?
Wenn du dein Konto ungenehmigt überziehst, fallen in der Regel höhere Zinsen an als bei einer genehmigten Kontoüberziehung mit Dispokredit, im Schnitt 13,22 % statt 11,42 % pro Jahr (Stand: August 2026). Bei weiterer Nichtbeachtung kann die Bank Maßnahmen wie eine Kontokündigung oder einen negativen SCHUFA-Eintrag ergreifen. Kläre eine solche Situation deshalb zeitnah mit deiner Bank und gleiche das Konto möglichst schnell aus.
Sollte ich eine Kontoüberziehung vermeiden?
Ja, du solltest eine Kontoüberziehung möglichst vermeiden, da sowohl Dispo- als auch Überziehungszinsen deine Finanzen belasten. Bei einer nicht abgesprochenen Überziehung ohne Dispokredit riskierst du zusätzlich einen Schufa-Eintrag oder im schlimmsten Fall die Kündigung deines Kontos.
Wann werden die Dispozinsen fällig?
Dispozinsen fallen kontinuierlich an, solange dein Girokonto überzogen ist, und werden tagesgenau für die gesamte Dauer der Überziehung berechnet. Die meisten Banken buchen sie vierteljährlich zum Quartalsende ab. Jede Einzahlung auf dein Girokonto reduziert sofort den Betrag, auf den weiter Zinsen anfallen.
Was ist eine geduldete Überziehung?
Eine geduldete Überziehung liegt vor, wenn du dein Konto ohne vereinbarten Dispo oder über dein bestehendes Limit hinaus überziehst und deine Bank die Belastung trotzdem zulässt. Sie kostet mit durchschnittlich 13,22 % pro Jahr spürbar mehr als ein vereinbarter Dispo, und deine Bank muss dich nach § 505 BGB über die Konditionen informieren.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.