


Dieser Ratgeber zeigt sieben sichere Methoden, mit denen du dein Geld 2026 sinnvoll anlegen kannst. Die Auswahl basiert auf Kapitalschutz, Einlagensicherung und historischer Stabilität. Hochspekulative Anlagen wie Einzelaktien, gehebelte Derivate oder Kryptowährungen findest du hier nicht, weil sie ein anderes Risikoprofil haben und nicht zur Kategorie "sicher anlegen" gehören.
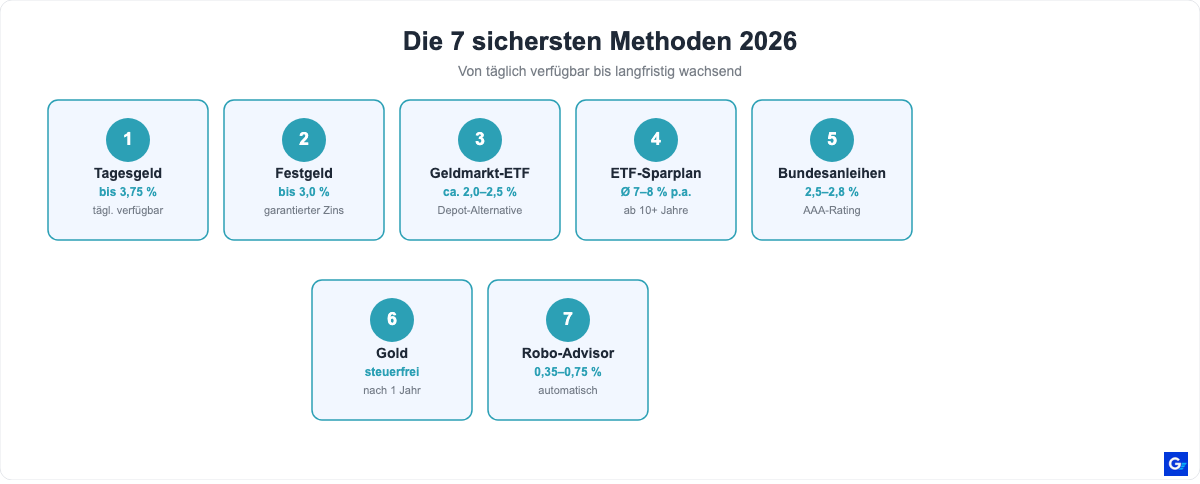
Die sieben Methoden kurz:
- Tagesgeld: täglich verfügbar, bis zu 4,00 % Zinsen (befristete Aktionszinsen), durch Einlagensicherung geschützt
- Festgeld: fester Zinssatz für die gesamte Laufzeit, bis zu 3,0 % bei 12 Monaten
- Geldmarkt-ETFs: digitale Tagesgeld-Alternative für Depotinhaber
- ETF-Sparplan: langfristig die wirkungsvollste Methode für Vermögensaufbau
- Bundesanleihen: direkt vom deutschen Staat, aktuell ca. 2,5 bis 2,8 % p.a.
- Gold: Krisenabsicherung und Inflationsschutz, steuerfrei nach 1 Jahr
- Robo-Advisor: automatisiert investieren ohne Aufwand
Bevor du anlegst: Das solltest du zuerst tun
Bevor du auch nur einen Euro anlegst, solltest du zwei Grundlagen schaffen. Ohne sie kann selbst die beste Anlage zum Problem werden.
Notgroschen aufbauen
Ein Notgroschen ist kein Luxus, sondern Pflicht. Er deckt unerwartete Ausgaben wie Autoreparaturen, Zahnarztkosten oder einen vorübergehenden Jobverlust ab, ohne dass du laufende Investments auflösen musst. Wer in einem Krisenjahr gezwungen ist, einen ETF-Sparplan zu Tiefstkursen aufzulösen, verliert dauerhaft.
Die Faustregel lautet: drei bis sechs Nettomonatsgehälter auf einem Tagesgeldkonto parken. Das Geld ist täglich verfügbar und bringt aktuell trotzdem über 3 Prozent Zinsen. Mehr dazu im Ratgeber Wie viel Geld sollte man auf dem Girokonto haben?.
Hochverzinste Schulden tilgen
Wer einen Dispositionskredit oder einen Konsumentenkredit mit 8 bis 12 Prozent Zinsen hat, sollte diesen vor jeder Geldanlage abzahlen. Keine Anlage der Welt liefert so sicher eine "Rendite" wie das Wegfallen teurer Schuldzinsen. Erst danach macht das Anlegen von Geld wirtschaftlich Sinn.
Anlageziel und Zeithorizont festlegen
"Geld anlegen" ist kein einheitliches Konzept. Wer für den Urlaub in zwei Jahren spart, braucht andere Instrumente als jemand, der für die Rente in dreißig Jahren anlegt. Notiere schriftlich: Wie viel Geld soll angelegt werden, für welchen Zweck und für wie lange? Dieses Fundament verhindert emotionale Fehlentscheidungen.
Das magische Dreieck der Geldanlage
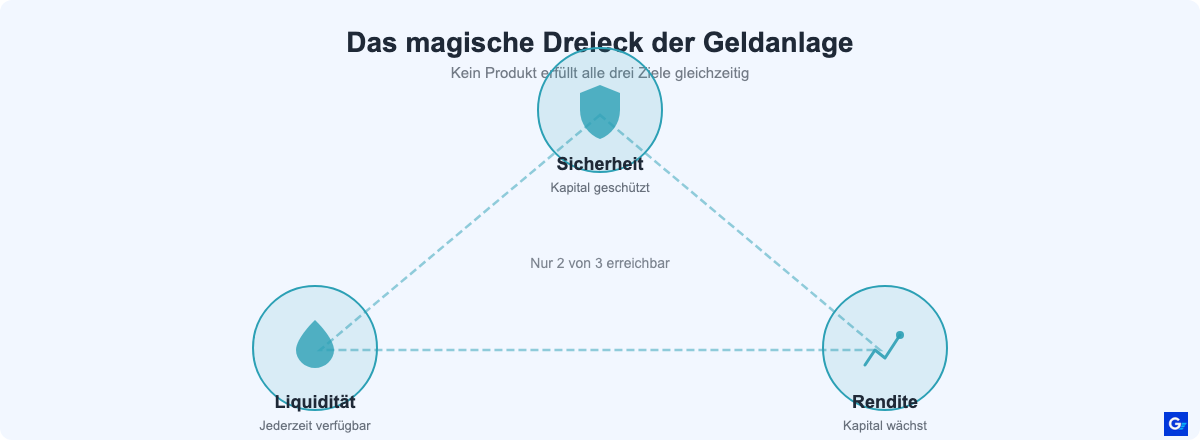
Kein Anlageprodukt der Welt kann gleichzeitig alle drei Eigenschaften erfüllen:
- Sicherheit: Das Kapital ist geschützt, ein Verlust ist unwahrscheinlich
- Liquidität: Das Geld ist jederzeit verfügbar
- Rendite: Das Kapital wächst nennenswert
Wer maximale Sicherheit und hohe Liquidität will (zum Beispiel Tagesgeld), muss Abstriche bei der Rendite machen. Wer hohe Rendite mit Sicherheit kombiniert (z. B. Festgeld mit langer Laufzeit), gibt dafür Liquidität auf. Dieses Dreieck zwingt jeden Anleger dazu, Prioritäten zu setzen, bevor ein Produkt gewählt wird.
| Anlageform | Sicherheit | Liquidität | Rendite |
| Tagesgeld | sehr hoch | sehr hoch | mittel |
| Festgeld | sehr hoch | gering | mittel bis gut |
| Geldmarkt-ETF | hoch | hoch | mittel |
| ETF-Sparplan | mittel (langfristig hoch) | mittel | hoch |
| Bundesanleihen | sehr hoch | hoch | mittel |
| Gold | hoch | mittel | unregelmäßig |
| Robo-Advisor | mittel bis hoch | mittel | mittel bis hoch |
Methode 1: Tagesgeld – täglich verfügbar, bis zu 4,00 % Zinsen
Tagesgeld ist das Standardprodukt für den Notgroschen und kurzfristige Rücklagen. Du legst Geld bei einer Bank an, erhältst Zinsen und kannst dein Guthaben jederzeit ohne Kündigungsfrist abheben oder überweisen. Das Prinzip ist einfach: Die Bank zahlt dir Zinsen, weil sie dein Geld kurzfristig nutzen kann.
Aktuelle Zinsen (Stand: Oktober 2026)
Die besten Tagesgeldangebote liegen aktuell zwischen 3,20 und 4,00 Prozent pro Jahr. Vorsicht bei Neukundenaktionen: Viele Banken bieten diese hohen Sätze nur für drei bis sechs Monate, danach fällt der Zins auf den deutlich niedrigeren Standardsatz. Es lohnt sich deshalb, regelmäßig zu wechseln oder einen Anbieter mit dauerhaft hohem Standardzins zu wählen.
Im Tagesgeld-Vergleich auf girokonto.io findest du jeden Monat aktualisierte Zinssätze aller großen Anbieter. Für reine Zinsberechnungen steht der Tagesgeld-Rechner zur Verfügung.
Sicherheit durch Einlagensicherung
Tagesgeld ist durch die gesetzliche Einlagensicherung bis 100.000 Euro pro Person und Bank abgesichert. Innerhalb der EU gilt diese Mindestgrenze in allen Mitgliedsstaaten. Viele deutsche Banken sichern über freiwillige Einlagensicherungsfonds sogar deutlich mehr. Wer mehr als 100.000 Euro anlegen will, verteilt das Geld einfach auf mehrere Banken.
Wann Tagesgeld sinnvoll ist
Tagesgeld ist die erste Wahl für:
- Den Notgroschen (3 bis 6 Nettomonatsgehälter, immer sofort verfügbar)
- Kurzfristige Sparziele unter einem Jahr
- Als Parkposition, wenn du auf eine bessere Anlagegelegenheit wartest
Wann Tagesgeld nicht ausreicht
Tagesgeld ist keine Altersvorsorge. Über 10 oder 20 Jahre hinweg schlägt die Inflation selbst 3 Prozent Zinsen in vielen Szenarien. Für die Altersvorsorge brauchst du eine wachstumsstärkere Komponente wie einen ETF-Sparplan.
Methode 2: Festgeld – garantierte Zinsen für planbare Rendite
Festgeld funktioniert ähnlich wie Tagesgeld, hat aber eine feste Laufzeit und einen fest vereinbarten Zinssatz. Du legst einen Betrag für eine bestimmte Zeit an, zum Beispiel 6 Monate, 12 Monate oder 3 Jahre, und erhältst am Ende exakt das vereinbarte Kapital plus Zinsen ausgezahlt. Der Zinssatz bleibt während der gesamten Laufzeit konstant, auch wenn die EZB zwischendurch die Zinsen senkt.
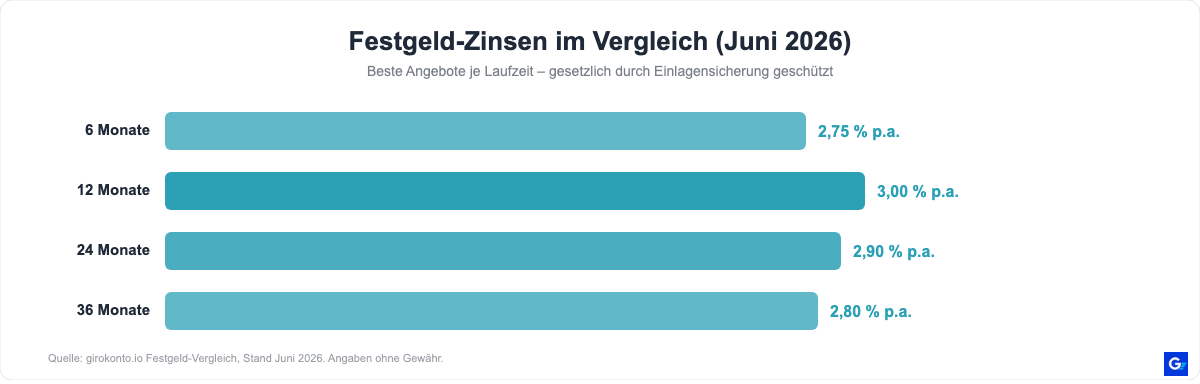
Aktuelle Zinsen (Stand: Juni 2026)
| Laufzeit | Beste Zinsen (ca.) | Beispielanbieter |
| 6 Monate | 2,75 % p.a. | Volkswagen Bank, Isbank |
| 12 Monate | 3,00 % p.a. | Volkswagen Bank, HoistSpar |
| 24 Monate | 2,90 % p.a. | Isbank, TF Bank |
| 36 Monate | 2,80 % p.a. | Verschiedene Direktbanken |
Alle genannten Anbieter haben EU-Einlagensicherung und AAA- oder AA-Bonitätsratings ihrer Heimatstaaten.
Der entscheidende Vorteil gegenüber Tagesgeld
Der Festgeld-Zins wird für die gesamte Laufzeit garantiert, unabhängig davon, ob die EZB den Leitzins senkt. Wer heute 3,0 Prozent für 12 Monate sichert, erhält genau diesen Satz, selbst wenn die Zinsen im nächsten Jahr auf 2,0 Prozent fallen. Für Anleger, die aktuell hohe Zinsen einfrieren wollen, ist Festgeld deshalb interessanter als Tagesgeld.
Strategie: Festgeldleiter
Eine bewährte Methode ist die Festgeldleiter: Statt den gesamten Betrag in einer einzigen Festgeld-Anlage zu binden, wird das Kapital auf mehrere Laufzeiten verteilt. Zum Beispiel: 25 % für 6 Monate, 25 % für 12 Monate, 25 % für 24 Monate, 25 % für 36 Monate. Wenn die kürzeste Tranche ausläuft, wird sie erneut angelegt. So kombinierst du planbare Renditen mit regelmäßiger Verfügbarkeit.
Einschränkung
Bei Festgeld ist vorzeitige Auszahlung meist nicht möglich oder nur gegen Zinsabschläge. Lege daher nur Geld an, das du während der Laufzeit sicher nicht brauchst.
Methode 3: Geldmarkt-ETFs – die moderne Tagesgeld-Alternative
Geldmarkt-ETFs sind börsengehandelte Fonds, die kurzfristige Geldmarktpapiere abbilden oder den europäischen Tagesgeldzins (€STR) nachbilden. Sie funktionieren ähnlich wie ein Tagesgeldkonto, jedoch über ein Depot und mit einigen technischen Unterschieden.
Wie Geldmarkt-ETFs funktionieren
Diese ETFs investieren in kurzlaufende Staatsanleihen oder bilden den €STR (Euro Short-Term Rate) ab, also den Zinssatz, zu dem Banken sich täglich Geld leihen. Damit sind sie eng an den EZB-Leitzins gekoppelt. Bekannte Produkte sind der Xtrackers II EUR Overnight Rate Swap UCITS ETF und der Lyxor Smart Overnight Return UCITS ETF.
Derzeit liegen Geldmarkt-ETFs bei einer Rendite von ungefähr 2,0 bis 2,5 Prozent jährlich nach Abzug der Verwaltungsgebühr (TER). Das ist etwas weniger als die besten Tagesgeldangebote, aber stabiler als aktive Fonds.
Unterschiede zu Tagesgeld
| Merkmal | Tagesgeld | Geldmarkt-ETF |
| Verfügbarkeit | Sofort | 1-2 Werktage über Depot |
| Sicherheit | Einlagensicherung bis 100.000 € | Sondervermögen (kein Einlagenrisiko) |
| Steuer | Abgeltungssteuer auf Zinsen | Abgeltungssteuer + ggf. Vorabpauschale |
| Kosten | Keine | TER ca. 0,10-0,15 % p.a. |
| Anbieter nötig | Bank | Depot + ETF-Anbieter |
Steuerliche Besonderheit
Geldmarkt-ETFs unterliegen der Vorabpauschale: Einmal jährlich wird ein fiktiver Mindestgewinn versteuert, auch wenn du den ETF nicht verkauft hast. Diese Steuer wird vom Verrechnungskonto des Depots abgebucht und ist kein zusätzlicher Verlust, sondern eine Vorversteuerung von späteren Gewinnen.
Für wen geeignet
Geldmarkt-ETFs eignen sich für Anleger, die bereits ein Depot haben, einen Teil ihres Sicherheitsbausteins dort parken wollen und nicht regelmäßig Tagesgeldkonten wechseln möchten.
Methode 4: ETF-Sparplan – langfristig sicher durch breite Streuung
Ein ETF-Sparplan ist keine kurzfristig sichere Anlage im klassischen Sinne, aber langfristig eine der wirksamsten Methoden zur Vermögensbildung. Der entscheidende Faktor ist der Zeithorizont: Über 15 bis 20 Jahre hat ein breit gestreuter Welt-ETF historisch gesehen nie dauerhaft Verluste erzielt.
Was ein ETF ist
Ein Exchange Traded Fund (ETF) bildet einen Börsenindex nach. Der MSCI World zum Beispiel enthält über 1.400 Unternehmen aus 23 Industrieländern. Statt auf eine einzelne Aktie zu setzen, investierst du mit einem ETF gleichzeitig in hunderte oder tausende Unternehmen. Das Risiko eines einzelnen Unternehmensausfalls wird dadurch drastisch gesenkt.
Populäre Indizes für langfristige Anleger in Deutschland:
- MSCI World: ca. 1.400 Unternehmen aus 23 Ländern, hauptsächlich USA (ca. 66 %)
- FTSE All World / MSCI ACWI: ca. 4.000 Unternehmen inkl. Schwellenländer, breiter gestreut
Historische Rendite und Risiko
Der MSCI World hat seit seiner Auflegung 1970 eine durchschnittliche jährliche Rendite von rund 7 bis 8 Prozent erzielt (inflationsbereinigt ca. 5 Prozent). In einzelnen Jahren gab es erhebliche Verluste, zum Beispiel minus 40 Prozent in der Finanzkrise 2008/2009. Über einen Zeitraum von 15 Jahren war die Rendite in der Vergangenheit jedoch immer positiv.
Beispielrechnung: Wer ab 2006 monatlich 200 Euro in einen MSCI-World-ETF eingezahlt hätte, säße Ende 2025 bei ca. 120.000 Euro Vermögen statt 48.000 Euro Einzahlungen, also einem Gewinn von rund 72.000 Euro.
Kosten
Gute ETFs auf den MSCI World oder FTSE All World kosten 0,10 bis 0,25 Prozent Verwaltungsgebühr (TER) jährlich. Sparpläne gibt es bei vielen Neobrokern und Direktbanken ab 1 Euro monatlich, oft ohne Ordergebühren. Empfehlenswerte Anbieter für Sparpläne sind Trade Republic, Scalable Capital oder DKB.
Mehr zu Sparplan-Grundlagen erklärt der girokonto.io-Ratgeber Was ist ein Sparplan?.
Für wen ETF-Sparpläne geeignet sind
ETF-Sparpläne passen zu Anlegern mit:
- mindestens 10 bis 15 Jahren Anlagehorizont (besser 20 Jahre)
- der Bereitschaft, Kursschwankungen von 20 bis 50 Prozent zu ertragen
- dem Ziel, langfristig Vermögen für die Rente oder andere große Ziele aufzubauen
Nicht geeignet, wenn
Wer das Geld möglicherweise in 3 bis 5 Jahren benötigt, sollte keinen ETF-Sparplan als Hauptanlage wählen. In einem ungünstigen Börsenjahr könnten erhebliche Verluste entstehen, die du nicht auffangen kannst.
Methode 5: Bundesanleihen und Staatsanleihen
Staatsanleihen sind Schuldverschreibungen, mit denen Staaten Kapital aufnehmen. Als Käufer leihst du dem Staat Geld und erhältst dafür regelmäßige Zinszahlungen (Kupons) sowie am Ende der Laufzeit dein Kapital zurück. Bundesanleihen sind die deutschen Staatsanleihen und gelten weltweit als eine der sichersten Anlageformen überhaupt.
Aktuelle Renditen und Laufzeiten
| Laufzeit | Aktuelle Rendite (ca.) | Produkt |
| 2 Jahre | 2,0-2,4 % p.a. | Bundesschatzanweisung |
| 5 Jahre | 2,2-2,6 % p.a. | Bundesobligation |
| 10 Jahre | 2,5-2,8 % p.a. | Bundesanleihe |
| 30 Jahre | 2,8-3,2 % p.a. | Bundesanleihe lang |
Warum Bundesanleihen so sicher sind
Die Bundesrepublik Deutschland trägt das AAA-Rating aller drei großen Ratingagenturen (Moody's, Standard & Poor's, Fitch). Das ist die höchste Bonitätsstufe überhaupt. Ein Zahlungsausfall gilt als extrem unwahrscheinlich. Bundesanleihen werden an den Finanzmärkten als "risikoloser Zinssatz" als Referenzwert verwendet.
Kauf ohne Depot möglich
Bundeswertpapiere können direkt über die Bundeswertpapierverwaltung (Finanzagentur) ohne Depotgebühren erworben werden. Der Direktkauf ist unter www.bundeswertpapiere.de möglich. Alternativ kaufst du Bundesanleihen wie normale ETFs über dein bestehendes Depot, oft sogar als ETF-Variante (z. B. Bundesanleihen-ETF).
Unterschied zu Festgeld
Bundesanleihen bieten wie Festgeld planbare Zinsen, sind aber börsengehandelt. Das bedeutet: Wenn die Marktzinsen nach deinem Kauf steigen, sinkt der Kurs deiner Anleihe (du kannst dann billigere neue Anleihen kaufen). Wer bis zur Fälligkeit hält, bekommt aber immer den vereinbarten Betrag zurück.
Für wen geeignet
Bundesanleihen passen zu sicherheitsorientierten Anlegern, die planbare Zinsen ohne Emittentenrisiko wollen, bereits ein Depot haben und eine Alternative zu Festgeld suchen.
Methode 6: Gold – Krisenabsicherung mit Substanz
Gold hat über Jahrtausende seinen Wert erhalten. Es zahlt keine Zinsen oder Dividenden, dient aber als Krisenabsicherung und Inflationsschutz. In Zeiten wirtschaftlicher Unsicherheit, hoher Inflation oder politischer Instabilität stieg der Goldpreis historisch oft deutlich an. Gold ist kein renditestarkes Investment, aber eine bewährte Beimischung.
Goldpreis 2026
Der Goldpreis hat 2024, 2025 und 2026 neue Allzeithochs erreicht. Stand 20.09.2026 notiert Gold bei rund 4.378 US-Dollar pro Feinunze (1 Feinunze = 31,1 Gramm). Ein Teil des Preisanstiegs geht auf steigende Nachfrage von Zentralbanken (insbesondere China, Indien, Türkei) sowie auf geopolitische Unsicherheiten zurück.
Physisches Gold vs. Gold-ETCs
Es gibt zwei Hauptwege, in Gold zu investieren:
Physisches Gold (Münzen, Barren):
- Du besitzt das Metall tatsächlich, keine Gegenpartei nötig
- Benötigt sichere Lagerung (Tresor, Bankschließfach)
- Steuerfrei nach 1 Jahr Haltedauer
- Kleine Aufgelder beim Kauf (1-3 % über Goldpreis)
Gold-ETCs (Exchange Traded Commodities):
- Börsengehandelte Wertpapiere, die den Goldpreis abbilden
- Keine physische Lagerung nötig, Kauf über Depot
- Physisch besicherte ETCs gelten als sicher (z. B. Xetra-Gold, EUWAX Gold II)
- Steuerfrei nach 1 Jahr, wenn physisch hinterlegtes ETC
Steuerlicher Vorteil gegenüber anderen Anlagen
Physisches Gold, das länger als ein Jahr gehalten wird, ist beim Verkauf in Deutschland steuerfrei (§ 23 EStG für private Veräußerungsgeschäfte). Das ist ein erheblicher Vorteil gegenüber Aktien, ETFs oder Anleihen, bei denen 25 Prozent Kapitalertragssteuer anfällt. Wer Gold hält und dann im Rentenalter verkauft, zahlt möglicherweise gar keine Steuer.
Risiken und Beschränkungen
Gold wirft keine laufenden Erträge ab. Der Goldpreis kann stark schwanken: In der Finanzkrise 2008 fiel Gold zeitweise um 30 Prozent. Zudem ist Gold in US-Dollar notiert, sodass Wechselkursrisiken eine Rolle spielen. Gold empfiehlt sich daher als Beimischung von 5 bis 10 Prozent des Portfolios.
Für wen geeignet
Gold eignet sich als Krisenabsicherung und Diversifikation für Anleger, die ihr Portfolio gegen extreme wirtschaftliche Szenarien absichern und von der steuerfreien Wertsteigerung nach einem Jahr profitieren wollen.
Methode 7: Robo-Advisor – automatisiert und breit gestreut anlegen
Ein Robo-Advisor ist eine digitale Vermögensverwaltung, die das Anlegen übernimmt. Du beantwortest Fragen zu deiner Risikobereitschaft und deinem Anlagehorizont. Der Algorithmus legt dein Geld dann automatisch in ein Portfolio aus ETFs an, rebalanciert regelmäßig und passt die Allokation an Marktveränderungen an.
Wie Robo-Advisor funktionieren
Der Prozess läuft in vier Schritten:
1. Risikoprofil: Du beantwortest einen Fragebogen (Ziel, Zeitraum, Risikobereitschaft)
2. Portfolioerstellung: Der Algorithmus erstellt ein diversifiziertes ETF-Portfolio
3. Automatisches Rebalancing: Bei Abweichungen vom Ziel-Mix wird automatisch umgeschichtet
4. Reporting: Du siehst jederzeit dein Portfolio und die Performance
Bekannte Anbieter in Deutschland: Scalable Capital, Growney, quirion, Weltsparen. Sie investieren typischerweise in eine Mischung aus weltweiten Aktien-ETFs (MSCI World / All World) und Anleihen-ETFs, abgestimmt auf dein Risikoprofil.
Kosten im Vergleich
| Anlageform | Kosten p.a. |
| Selbst verwalteter ETF | ETF-TER: 0,10-0,25 % |
| Robo-Advisor | 0,35-0,75 % (Verwaltung) + ETF-TER |
| Klassischer Bankberater | 1,5-2,5 % |
| Aktiver Fonds | 1,5-2,0 % TER + ggf. Ausgabeaufschlag |
Robo-Advisor sind teurer als selbst verwaltete ETFs, aber deutlich günstiger als klassische Banklösungen. Für Anleger, die keine Zeit oder kein Interesse an eigenem Portfoliomanagement haben, ist der Preisaufschlag vertretbar.
Sicherheit
Das angelegte Kapital gilt als Sondervermögen und ist im Fall einer Insolvenz des Robo-Advisors vor dem Zugriff von Gläubigern geschützt. Das Marktrisiko bleibt bestehen, wie bei jedem ETF-Investment.
Für wen geeignet
Robo-Advisor eignen sich für Anleger, die breit gestreut investieren wollen, aber keine Zeit haben, selbst Depots zu verwalten und ETFs auszuwählen. Wer jedoch bereit ist, sich einmal zu informieren, kommt mit einem selbst verwalteten ETF-Sparplan günstiger ans Ziel.
Welche Methode passt zu dir? Entscheidungsmatrix
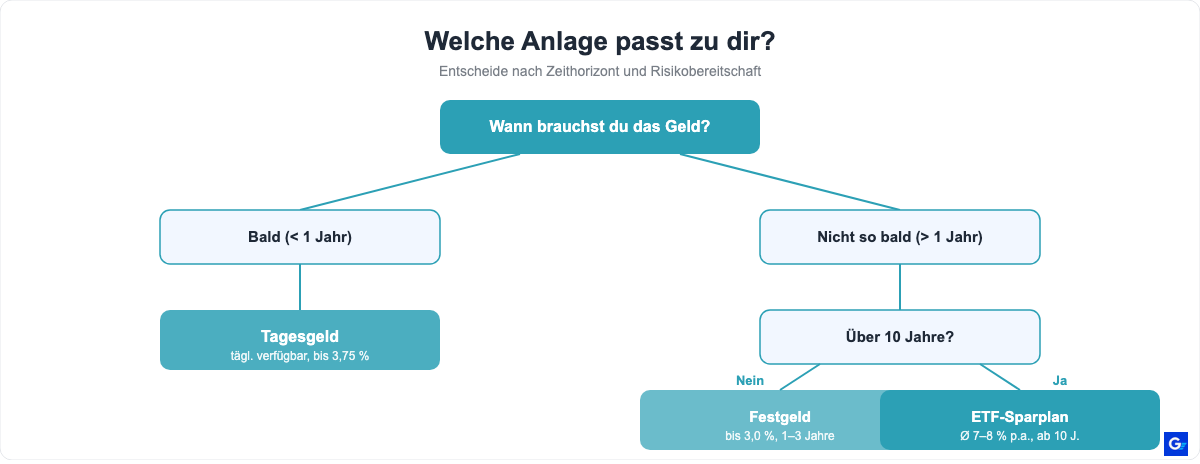
Die richtige Anlage hängt von deinen persönlichen Zielen, deinem Zeitrahmen und deiner Risikobereitschaft ab. Diese Matrix hilft bei der Orientierung:
| Situation | Empfehlung |
| Kein Notgroschen vorhanden | Tagesgeld zuerst (3-6 Monatsgehälter) |
| Geld in unter 12 Monaten benötigt | Tagesgeld |
| Geld sicher 1-3 Jahre parken | Festgeld oder Bundesanleihen |
| Geld für 5-10 Jahre anlegen, Depot vorhanden | Geldmarkt-ETF + Anleihen-ETF |
| Vermögensaufbau für Rente (über 15 Jahre) | ETF-Sparplan (MSCI World / All World) |
| Vermögensaufbau, wenig Zeit für Depot | Robo-Advisor |
| Krisenabsicherung als Beimischung | Gold (5-10 % des Portfolios) |
| Sehr sicherheitsorientiert, über 60 Jahre | Festgeld + Bundesanleihen + Tagesgeld |
Die meisten Finanzexperten empfehlen für Privatanleger eine Zwei-Baustein-Struktur: Ein Sicherheitsbaustein (Tagesgeld oder Festgeld für Notgroschen und kurzfristige Ziele) plus ein Renditebaustein (ETF-Sparplan für langfristige Ziele). Dieses Modell schützt vor Kurzschlusshandlungen bei Börsenschwankungen, weil der Sicherheitsbaustein Liquidität garantiert und verhindert, dass du ETFs zu schlechten Kursen auflösen musst.
Steuern auf Kapitalerträge in Deutschland
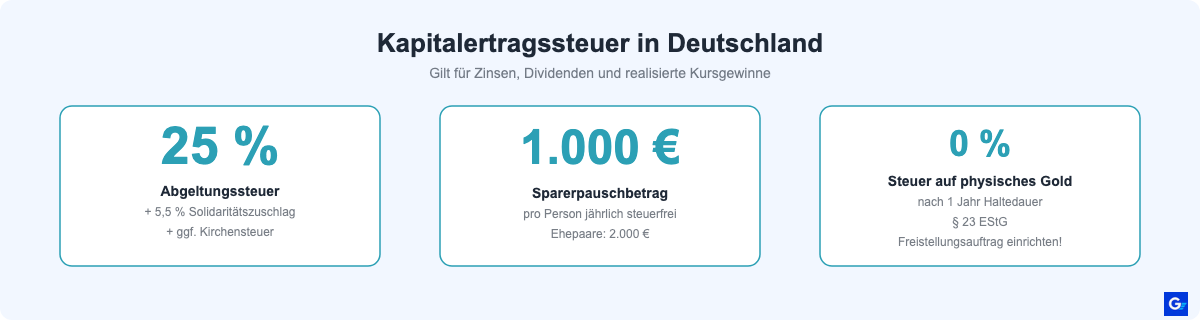
Zinsen, Dividenden und realisierte Kursgewinne unterliegen in Deutschland der Kapitalertragssteuer (Abgeltungssteuer) von 25 Prozent plus 5,5 Prozent Solidaritätszuschlag. Kirchenmitglieder zahlen zusätzlich 8 bis 9 Prozent Kirchensteuer auf die Kapitalertragsteuer. Der effektive Steuersatz liegt damit für Kirchenmitglieder bei rund 28 Prozent.
Sparerpauschbetrag nutzen
Jede Person hat einen jährlichen Sparerpauschbetrag von 1.000 Euro, Ehepaare gemeinsam 2.000 Euro. Kapitalerträge bis zu dieser Grenze bleiben steuerfrei. Damit du diesen Freibetrag automatisch nutzt, musst du einen Freistellungsauftrag bei deiner Bank einrichten. Viele vergessen das und zahlen unnötig Steuern. Der Freistellungsauftrag kann auf mehrere Banken aufgeteilt werden.
Steuern pro Anlageform
- Tagesgeld und Festgeld: Zinseinnahmen werden sofort bei Gutschrift versteuert
- ETFs: Steuern fallen bei Verkauf an; Vorabpauschale wird jährlich fällig
- Bundesanleihen: Zinserträge werden jährlich versteuert; Kursgewinne bei Verkauf
- Physisches Gold: Steuerfrei nach 1 Jahr Haltedauer (§ 23 EStG)
- Gold-ETCs: Steuerfrei nach 1 Jahr, wenn physisch besichert
Verlustverrechnung
Verluste aus Kapitalanlagen können mit Gewinnen derselben Kategorie verrechnet werden. Verluste aus Aktienverkäufen dürfen allerdings nur mit Aktiengewinnen, nicht mit Zinseinnahmen verrechnet werden. Verluste aus verschiedenen Depots lassen sich nicht automatisch verrechnen, sondern nur durch eine Verlustbescheinigung der Bank und die Steuererklärung.
Häufige Fehler beim Geldanlegen vermeiden
Kein Notgroschen vor dem ersten Investment
Wer direkt anlegt, ohne einen Sicherheitspuffer aufgebaut zu haben, riskiert, Investments zu den schlechtesten Zeitpunkten auflösen zu müssen. Unerwartete Ausgaben zwingen dich, ETFs in einem Bärenmarkt zu verkaufen. Das vernichtet dauerhaft Rendite.
Market Timing versuchen
"Ich warte, bis die Kurse fallen" ist keine Strategie, sondern ein häufiger Fehler. Studien zeigen, dass selbst professionelle Fondsmanager den Markt langfristig kaum schlagen. Wer 2015 auf einen Einbruch gewartet hat, hat die Kursgewinne bis 2019 verpasst. Regelmäßiges Einzahlen (Cost Averaging) ist langfristig überlegen, weil du automatisch bei niedrigen Kursen mehr Anteile kaufst.
Alles auf eine Karte setzen
Wer nur auf Tagesgeld setzt, lässt Rendite liegen. Wer alles in ETFs investiert, hat keinen Sicherheitspuffer. Wer nur Gold hält, schläft gut im Krisenfall, verliert aber Kaufkraft im Normalbetrieb. Eine sinnvolle Mischung aus Sicherheits- und Renditebaustein ist besser als die Wette auf ein einziges Produkt.
Zu lange auf dem Girokonto parken
Das Girokonto ist kein Sparkonto. Es bietet keine Zinsen und auch keinen Inflationsschutz. Warum Geld auf dem Girokonto liegt statt auf einem Tagesgeldkonto, erklärt der Ratgeber Warum sollte man sein Geld nicht auf der Bank lassen?
Unseriöse Hochrendite-Angebote
Angebote, die 10 bis 20 Prozent Jahresrendite "ohne Risiko" versprechen, sind entweder Betrug oder erfordern erhebliches Risiko, das nicht offen kommuniziert wird. Im Finanzbereich gilt: Höhere Rendite bedeutet immer höheres Risiko. Es gibt keine risikofreie Hochrendite, nirgends.
Den Freistellungsauftrag vergessen
Wer keinen Freistellungsauftrag eingerichtet hat, zahlt ab dem ersten Euro Kapitalertrag 25 Prozent Steuer. Den Sparerpauschbetrag von 1.000 Euro (Singles) oder 2.000 Euro (Ehepaare) gibt es nicht automatisch. Das ist ein einfach vermeidbarer Fehler.
FAQ: Häufig gestellte Fragen
Wie viel Geld sollte ich anlegen?
Als Faustregel empfehlen Finanzexperten, etwa 10 bis 20 Prozent des Nettoeinkommens zu sparen und anzulegen. Der erste Schritt ist immer der Notgroschen auf Tagesgeld, dann erst folgen Investitionen in Festgeld oder ETFs.
Ist Geldanlegen trotz Inflation sinnvoll?
Ja, dringend. Wer sein Geld gar nicht anlegt, verliert real Kaufkraft. Selbst Tagesgeld mit 3 Prozent Zinsen schlägt derzeit die Inflationsrate von rund 2,5 Prozent leicht positiv. Wer gar nichts tut, verliert sicher.
Was ist die sicherste Geldanlage 2026?
Tagesgeld bei einer deutschen oder EU-Bank mit Einlagensicherung bis 100.000 Euro gilt als die sicherste Anlageform. Das Kapital ist garantiert geschützt und jederzeit verfügbar. Alternativ gelten Bundesanleihen als nahezu risikolos, weil der deutsche Staat das AAA-Rating trägt.
Ab wann lohnt sich ein ETF-Sparplan?
Ein ETF-Sparplan lohnt sich ab einem Anlagehorizont von mindestens 10 bis 15 Jahren. Je länger der Zeitraum, desto besser gleichen sich kurzfristige Kursschwankungen aus. Viele Direktbanken bieten Sparpläne ab 1 Euro monatlich an, sodass der Einstieg auch mit kleinen Beträgen möglich ist.
Soll ich Tagesgeld oder Festgeld wählen?
Das hängt davon ab, ob du das Geld möglicherweise kurzfristig brauchst. Für den Notgroschen ist Tagesgeld mit täglicher Verfügbarkeit Pflicht. Geld, das du sicher 1 bis 3 Jahre nicht brauchst, bringt auf Festgeld oft etwas höhere Zinsen, ohne mehr Risiko einzugehen.
Wie viel Gold sollte ich im Portfolio haben?
Die meisten Finanzplaner empfehlen Gold als Beimischung von 5 bis maximal 10 Prozent des Gesamtportfolios. Gold ist keine Renditeanlage, sondern Krisenabsicherung. Mehr Gold im Portfolio kostet dich langfristig Rendite.
Was passiert mit meinem Tagesgeld bei einer Bankenpleite?
Bei einer Bankenpleite greift die gesetzliche Einlagensicherung: Bis zu 100.000 Euro pro Person und Bank sind geschützt und werden innerhalb von 7 Werktagen zurückgezahlt. Beträge über 100.000 Euro sollten auf mehrere Banken verteilt werden. Mehr dazu: Einlagensicherung.