


Bargeld einzahlen: Methoden, Kosten und Limits

Zuletzt aktualisiert: 06.09.2026
Du hast drei Wege, um Bargeld auf dein Konto einzuzahlen: den Bankschalter, einen Einzahlungsautomaten oder einen Handelspartner wie REWE oder dm. Am Schalter und Automaten deiner eigenen Bank ist die Einzahlung meist kostenlos und sofort gutgeschrieben. Handelspartner und fremde Banken verlangen dafür üblicherweise eine Gebühr von rund 1 bis 1,5 Prozent.
Ab 10.000 Euro auf dein eigenes Konto musst du einen Herkunftsnachweis vorlegen, bei fremden Banken oder Konten gilt die Nachweispflicht schon ab 2.500 Euro. Im Artikel erfährst du zudem, welche Dokumente du brauchst, wie die Einzahlung von Münzgeld funktioniert und was du tun kannst, wenn deine Bank eine Einzahlung ablehnt. Willst du stattdessen Geld von deinem Konto abheben, findest du die passenden Wege in unserem Ratgeber zum Bargeld abheben.
Welche Möglichkeiten gibt es, Bargeld auf mein Konto einzuzahlen?
Du kannst Bargeld am Bankschalter, an einem Einzahlungsautomaten oder über einen Handelspartner im Einzelhandel einzahlen. Am Schalter und an markeneigenen Automaten ist der Betrag bei den meisten Filialbanken sofort oder am gleichen Tag verfügbar. Automaten laufen dabei oft rund um die Uhr, während der Schalter an die Öffnungszeiten deiner Filiale gebunden ist. Direktbanken ohne eigenes Filialnetz nutzen stattdessen Partner im Handel oder die Reisebank.
Am Bankschalter Bargeld einzahlen
Um Bargeld am Bankschalter einzuzahlen, benötigst du dein Bargeld, deine Bankkarte und gegebenenfalls einen Identitätsnachweis. Hier sind die detaillierten Schritte:
- Gehe mit deinem Bargeld und deiner Bankkarte zum Bankschalter deiner Bankfiliale.
- Zeige bei Bedarf deinen Personalausweis oder Reisepass vor, falls der Bankmitarbeiter dich nicht persönlich kennt.
- Gib den Betrag, den du einzahlen möchtest, dem Bankmitarbeiter, der das Geld entgegennimmt und zählt.
- Überprüfe den Einzahlungsbeleg, den der Mitarbeiter dir aushändigt, um sicherzustellen, dass der eingezahlte Betrag korrekt ist.
Am Automaten Bargeld einzahlen
Um Bargeld am Automaten einzuzahlen, musst du deine Bankkarte einführen, die gewünschte Sprache auswählen, den Einzahlungsvorgang wählen, die Banknoten einlegen, auf die Gutschrift warten und den Beleg entnehmen. Die meisten Automaten zählen die Scheine exakt und prüfen sie auf Echtheit, bevor sie den Betrag gutschreiben. Hier sind die Schritte detailliert erklärt:
- Beginne damit, deine Bank- oder Girokarte in den vorgesehenen Schlitz des Automaten zu stecken.
- Wähle deine bevorzugte Sprache aus den verfügbaren Optionen am Automaten aus.
- Navigiere durch das Menü des Automaten, bis du die Option für Bareinzahlungen findest, und wähle sie aus.
- Lege die Geldscheine, die du einzahlen möchtest, in das dafür vorgesehene Fach. Falls der Automat dies unterstützt, kannst du auch Münzen einzahlen.
- Warte, bis der Automat das eingezahlte Bargeld gezählt hat, und bestätige dann den gezählten Betrag, um die Einzahlung abzuschließen.
- Entnimm abschließend den Einzahlungsbeleg, der vom Automaten ausgedruckt wird, als Bestätigung deiner Transaktion.
Bei Handelspartnern Bargeld einzahlen
Bei Handelspartnern kostet die Einzahlung meist rund 1,5 Prozent des Betrags, das Tageslimit liegt in der Regel bei 999,99 Euro. Direktbanken ohne eigenes Filialnetz arbeiten dafür mit Diensten wie viacash oder barzahlen.de zusammen, die über 12.000 Partnershops anbinden, darunter REWE, dm, Penny und Rossmann. Bei einigen Banken wie N26 sind die ersten 100 Euro pro Monat über diesen Weg gebührenfrei, danach greift die übliche Gebühr von rund 1,5 Prozent. Hier die wichtigen Schritte:
- Öffne die Banking-App deiner Bank und erzeuge dort einen Barcode oder QR-Code für die Bareinzahlung.
- Suche einen teilnehmenden Partnershop auf und zeige den Code an der Kasse vor.
- Übergib das Bargeld an der Kasse; die anfallende Gebühr wird dir direkt genannt oder automatisch abgezogen.
- Prüfe, ob ab gewissen Summen ein Herkunftsnachweis des Geldes nötig ist (Geldwäschegesetz).
- Bewahre den Beleg der Einzahlung sorgfältig auf.
- Überprüfe dein Konto nach der Transaktion auf korrekte Gutschrift des Betrags.
Welche Kosten entstehen bei einer Bareinzahlung auf mein Konto?
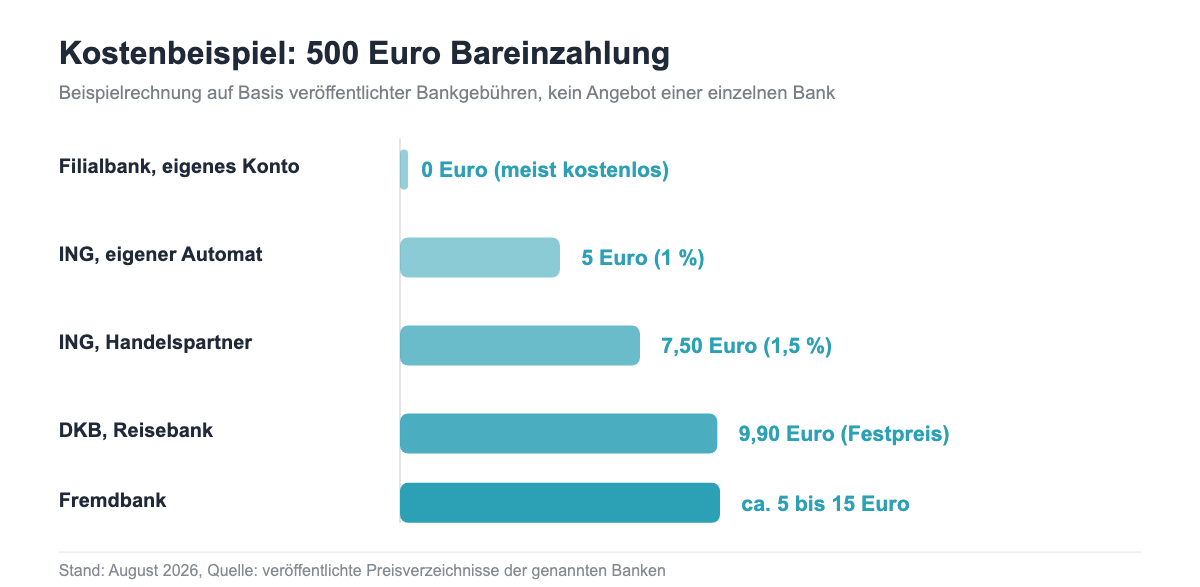
Die Kosten für eine Bareinzahlung hängen stark von deiner Bank, deinem Kontomodell und dem gewählten Einzahlungsweg ab. Am eigenen Schalter oder Automaten ist die Einzahlung bei den meisten Filialbanken kostenlos oder im Kontomodell enthalten; einzelne Institute berechnen dafür 2 bis 4 Euro. Hier sind konkrete Beispiele, wie sich die Gebühren je nach Kanal unterscheiden:
- Filialbanken (eigenes Konto): Einzahlung am Schalter oder markeneigenen Automaten ist meist kostenlos oder im Kontomodell enthalten.
- Direktbanken wie ING: 1 Prozent des Betrags am eigenen Automaten (mindestens 2,50 Euro, höchstens 7,50 Euro) oder 1,5 Prozent über einen Handelspartner.
- Direktbanken wie DKB: über die Reisebank 9,90 Euro bis 999,99 Euro, ab 1.000 Euro 1 Prozent des Betrags (mindestens 12 Euro).
- Fremdbanken: Zahlst du auf ein Konto bei einer anderen Bank ein, verlangen die meisten Institute höhere Gebühren, oft zwischen 5 und 15 Euro oder einen Prozentsatz des Betrags.
Diese Beispiele zeigen die übliche Bandbreite, die genauen Kosten legt aber jede Bank selbst fest. Prüfe deshalb das aktuelle Preis- und Leistungsverzeichnis deiner Bank oder vergleiche die Konditionen direkt im Rechner weiter unten auf dieser Seite.
Gibt es Limits für die Einzahlung von Bargeld?
Eine gesetzliche Obergrenze für die Gesamtsumme, die du einzahlen darfst, gibt es nicht. Ab Beträgen über 10.000 Euro sind Banken jedoch verpflichtet, von dir einen Nachweis über die Herkunft des Geldes zu verlangen. An vielen Automaten liegt zudem ein technisches Limit von knapp unter 10.000 Euro pro Vorgang, etwa 9.999,99 Euro. Höhere Summen zahlst du in diesem Fall direkt am Schalter ein.
Ab wann muss ich einen Herkunftsnachweis für die Bareinzahlung erbringen?
Ab Beträgen über 10.000 € musst du bei Bareinzahlungen auf dein eigenes Konto einen Herkunftsnachweis vorlegen. Bei Kreditinstituten, bei denen du kein Konto hast, oder beim Einzahlen auf ein fremdes Konto ist dies bereits ab 2.500 € erforderlich. Diese Regelungen gelten seit August 2021 auf Vorgabe der BaFin und unterstützen die Prävention von Geldwäsche, damit kein Schwarzgeld in den legalen Finanzkreislauf gelangt. Der Nachweis wird bei jeder Überschreitung neu fällig, auch wenn du schon einmal einen Beleg eingereicht hast, und die Bank kann ihn ausnahmsweise auch bei kleineren Summen verlangen, wenn ihr eine Transaktion verdächtig erscheint.
Wie funktioniert die Einzahlung von Münzgeld?
Münzgeld nimmst du am besten an einem speziellen Münzzählautomaten oder direkt am Schalter deiner Bank an. Viele normale Einzahlungsautomaten akzeptieren ausschließlich Banknoten, sodass der Schalter oder ein Safebag bei größeren Mengen Kleingeld meist der zuverlässigere Weg ist. Hier sind die Schritte erklärt:
Suche einen Münzzählautomaten auf und stecke deine Bankkarte hinein. Der Automat zählt die Münzen automatisch, berechnet den Gesamtbetrag und schreibt diesen deinem Konto gut. Du erhältst einen Beleg über die Transaktion.
Du kannst für die Einzahlung aber auch Safebags verwenden, die du in den Filialen deiner Bank erhältst. Fülle den Safebag ausschließlich mit Euromünzen und beschrifte die Vorderseite korrekt. Nachdem du den Safebag verschlossen hast, gib ihn bei einem Bankmitarbeiter ab. Der Gutschriftbetrag wird nach der maschinellen Zählung innerhalb von einer Woche auf dein Konto übertragen.
Welche Dokumente benötige ich für eine Bareinzahlung?
Für eine normale Bareinzahlung reichen ein gültiger Ausweis (Personalausweis oder Reisepass) sowie deine Girokarte oder die IBAN des Zielkontos. Erst wenn die Herkunftsnachweis-Schwelle greift, benötigst du zusätzlich einen Beleg über die Herkunft des Geldes, zum Beispiel:
- Kontoauszug eines anderen Kontos, aus dem hervorgeht, dass das Geld dort abgehoben wurde.
- Barauszahlungsquittungen einer anderen Bank, die belegen, dass das Bargeld von einem Konto abgehoben wurde.
- Sparbücher, aus denen ersichtlich ist, dass das Bargeld von dort kommt.
- Verkaufsbelege oder Rechnungen, die den Verkauf von Waren oder Dienstleistungen beweisen.
- Erbscheine oder Schenkungsverträge, falls das Geld aus einer Erbschaft oder Schenkung stammt.
Einen aktuellen Kontoauszug als Nachweis anzuerkennen, ist bei den meisten Banken die unkomplizierteste Variante.
Was sind Vor- und Nachteile von Bareinzahlungen?
Die Vor- und Nachteile von Bareinzahlungen umfassen Anonymität und Unabhängigkeit gegenüber mangelnder Hygiene und Verlustrisiko.

Zu den Vorteilen gehört die Anonymität, da mit Bargeld weniger persönliche Daten preisgegeben werden müssen als bei digitalen Zahlungsmethoden. Sobald das Geld auf dem Konto gutgeschrieben ist, kannst du es sofort für Überweisungen, Lastschriften oder Online-Einkäufe nutzen, und bei einem verzinsten Konto wird es wieder Teil des verzinslichen Guthabens. Bargeld verleiht dir zudem eine gewisse Unabhängigkeit, da du nicht auf Banken angewiesen bist. In Krisenzeiten ist Bargeld ein sicherer Hafen, da es auch bei Ausfällen der digitalen Infrastruktur nutzbar bleibt, und für kleinere, spontane Beträge wie Trinkgeld oder Flohmarkterlöse ist die Einzahlung oft der einfachste Weg, sie ins gewohnte Konto-Guthaben zu holen.
Die Nachteile von Bargeld liegen in der Hygiene, da es Bakterien und Viren übertragen kann. Es gibt auch ein höheres Risiko, Bargeld zu verlieren oder dass es gestohlen wird. Im Vergleich zu Kartenzahlungen ist Bargeld weniger bequem, da es physischen Platz einnimmt und bei Reisen in Fremdwährungen zusätzliche Kosten für den Umtausch anfallen können. Zudem kann die Einzahlung von Bargeld auf Bankkonten mit Gebühren verbunden sein und bei Fremdbanken länger dauern, bis der Betrag verfügbar ist.
Vorteile Bareinzahlung:
- Anonymität
- Unabhängigkeit
- Gebührenfreiheit
- Sicherheit
- Bewusstsein
Nachteile Bareinzahlung:
- Hygiene
- Verlustrisiko
- Bequemlichkeit
- Umtauschkosten
- Einzahlungsgebühren
- Verzögerung
Wie sicher ist eine Bareinzahlung?
Bareinzahlungen sind generell sicher, wenn gesetzliche Vorschriften beachtet, hohe Einzahlungssummen korrekt gehandhabt und präventive Maßnahmen gegen Geldwäsche angewendet werden. Moderne Automaten zählen die Banknoten exakt und prüfen sie auf Echtheit, bevor sie den Betrag gutschreiben. Du erhältst in jedem Fall einen Beleg über die Transaktion.
Banken sind verpflichtet, die Herkunft von hohen Geldbeträgen zu überprüfen. Bei Beträgen über 10.000 Euro muss bei einer Einzahlung ein Herkunftsbeleg vorgezeigt werden. Dies dient der Bekämpfung der Geldwäsche und sorgt dafür, dass nur legal erworbenes Geld in den Wirtschaftskreislauf gelangt. Kleinere Beträge bis 10.000 Euro sind in der Regel unkompliziert einzuzahlen, ohne weitere Nachweise. Zusätzlich führen Banken Plausibilitätsprüfungen durch, um die Glaubwürdigkeit der angegebenen Geldherkunft sicherzustellen.
Diese Maßnahmen tragen dazu bei, dass das Einzahlen von Bargeld sowohl für dich als auch für das finanzielle System sicher bleibt und du ohne Bedenken Transaktionen in Bargeld durchführen kannst.
Wie gehe ich vor, wenn ich ausländisches Bargeld einzahlen möchte?
Ausländische Banknoten kannst du bei den meisten deutschen Banken nicht direkt in der Fremdwährung auf dein normales Girokonto einzahlen. Du musst das Geld zuerst an einer Kasse in Euro umtauschen lassen und erst den umgetauschten Betrag einzahlen. Hier sind die einzelnen Schritte:
- Geh zu einer Filiale deiner Hausbank mit eigenem Kassenschalter. Viele reine Online-Banken bieten diesen Service nicht an. Beachte, dass nicht alle Währungen akzeptiert werden und stark beschädigte, sehr alte oder stark verschmutzte Banknoten meist gar nicht angenommen werden.
- Lass dir das umgetauschte Geld auf dein Konto einzahlen oder bar auszahlen. Der Wechselkurs der Banken ist nicht immer der beste und es können Gebühren anfallen. Als Kunde deiner Hausbank entfällt die Gebühr bei manchen Instituten.
- Erwäge alternativ eine Filiale der Reisebank, die sich auf den Handel mit ausländischen Währungen (Sorten) spezialisiert hat, wenn die Konditionen bei deiner Bank ungünstig sind. Wechselstuben haben oft bessere Kurse, verlangen jedoch ebenfalls eine Gebühr.
- Informiere dich über Meldepflichten bei höheren Beträgen. Für Bareinzahlungen über 10.000 Euro und bei Sortengeschäften bereits über 2.500 Euro gilt die gleiche Herkunftsnachweis-Pflicht wie bei Euro-Bareinzahlungen.
- Überlege, kleine Beträge oder Münzen zu spenden oder in Sammelaktionen zu geben, wenn ein Umtausch nicht möglich ist, denn ausländisches Münzgeld wird von Banken und Wechselstuben für den Umtausch fast nie angenommen.
Kann ich auch Bargeld auf ein Online-Konto einzahlen?
Ja, du kannst auch Bargeld auf ein Online-Konto einzahlen. Verschiedene Online-Banken bieten Kooperationen mit lokalen Banken, der Reisebank oder speziellen Einzahlautomaten an. Die DKB ermöglicht beispielsweise Einzahlungen über eigene Automaten in größeren Städten sowie bei zahlreichen Partnershops deutschlandweit, und bei N26 sind die ersten 100 Euro pro Monat über den Partner-Einzelhandel sogar gebührenfrei.
Wie kann ich Fehler bei einer Bareinzahlung korrigieren?
Bemerkst du den Fehler bereits am Automaten, brich den Vorgang direkt am Bildschirm ab, solange die Scheine noch gezählt werden. Danach solltest du die Bank informieren, eine Überprüfung der Videoaufzeichnungen beantragen und auf eine nötige Gutschrift hinweisen.
- Brich den Vorgang ab, sobald du einen falschen Betrag auf dem Bildschirm siehst. Der Automat gibt das eingelegte Bargeld in der Regel sofort wieder aus. Hast du das Geldfach nach einer Störung zu früh geschlossen, zieht der Automat den Betrag nach etwa 20 bis 30 Sekunden aus Sicherheitsgründen automatisch wieder ein.
- Melde den Fehler umgehend bei deiner Bank, sei es persönlich am Schalter, per Telefon oder E-Mail. Die Bank kann deinen Fehler anhand der Kontonummer und des fehlerhaften Betrags nachvollziehen.
- Beantrage eine Kontrolle der Videoaufzeichnungen, vor allem wenn du vermutest, dass bei der Einzahlung am Automaten ein Fehler aufgetreten ist oder der Betrag nicht korrekt verbucht wurde. Dies hilft zu klären, was mit deiner Einzahlung passiert ist.
- Weise die Bank darauf hin, dass eine Gutschrift erforderlich ist, falls der Betrag zwar eingezogen, aber nicht deinem Konto zugeordnet wurde. Die Bank muss ihn gemäß gesetzlicher Vorgabe am nächsten Werktag gutschreiben.
- Zeigt der Kontoauszug den Betrag auch nach ein bis zwei Werktagen nicht korrekt, leg schriftlich Widerspruch bei deiner Bank ein und füge deinen Einzahlungsbeleg als Nachweis bei.
Was tun, wenn die Bank die Einzahlung verweigert?
Verweigert deine Bank eine Bareinzahlung, liegt das meist an einem fehlenden Herkunftsnachweis, an Verdachtsmomenten nach dem Geldwäschegesetz oder an einer internen Bankrichtlinie, etwa einem niedrigeren Limit für Nicht-Kunden. In den meisten Fällen lässt sich das Problem klären, wenn du die folgenden Schritte gehst:
- Frag beim Bankmitarbeiter direkt nach dem konkreten Grund für die Ablehnung, statt es später bei einer anderen Filiale erneut zu versuchen.
- Reiche einen passenden Herkunftsnachweis nach, wenn der abgelehnte Betrag über der 10.000-Euro- beziehungsweise 2.500-Euro-Schwelle lag.
- Lege eine formelle Beschwerde über den offiziellen Beschwerdeweg deiner Bank ein, wenn du die Ablehnung für unbegründet hältst, und lass dir die Begründung schriftlich geben.
- Wende dich an die Bankenaufsicht BaFin, wenn sich der Streit mit deiner Bank nicht klären lässt und du einen Verstoß gegen die geltenden Vorschriften vermutest.
Häufig gestellte Fragen und Antworten rund um die Bareinzahlung
Welche Belege brauche ich bei großen Bargeldeinzahlungen?
In diesem Abschnitt des Blogartikels geht es um die Belege, die du bei großen Bargeldeinzahlungen benötigst. Wir werden uns anschauen, welche Unterlagen als Nachweis erforderlich sind und ab welchem Betrag ein Nachweis notwendig ist. Außerdem werden wir uns mit den Regelungen des Geldwäschegesetzes in Bezug auf Bareinzahlungen befassen.
Welche Unterlagen sind als Nachweis für eine hohe Bargeldeinzahlung erforderlich?
Für hohe Bargeldeinzahlungen ist es wichtig, einen aussagekräftigen Beleg über die Herkunft des Geldes zu haben. Ab einem Betrag von 10.000 € oder bei gestückelten Einzahlungen, die diese Summe überschreiten, wird dies erforderlich. Solltest du bei einer anderen Bank als deiner eigenen Einzahlen wollen, tritt die Nachweispflicht bereits ab 2.500 € in Kraft.
Nachweise könnten sein: aktueller Kontoauszug, Quittungen von Barauszahlungen, dein Sparbuch oder Verkaufs- und Rechnungsbelege. Andere Möglichkeiten sind Quittungen über Währungsgeschäfte sowie Erbscheine oder Schenkungsverträge und -anzeigen.
Sollte kein Herkunftsnachweis möglich sein, kann das Konsequenzen wie eine Sperrung oder Kündigung des Kontos nach sich ziehen. Daher ist es ratsam, rechtssichere Nachweise für das Bargeld einzuholen anstatt eine Einzahlung ohne Nachweis zu versuchen.
Ab welchem Betrag ist ein Nachweis für eine Bareinzahlung erforderlich?
Wenn du mehr als 10.000 € in bar auf dein Konto einzahlen möchtest, ist ein Nachweis über die Herkunft des Geldes erforderlich. Die Regelung gilt auch, wenn du mehrere Teilbeträge einzahlst und deren Summe 10.000 € überschreitet. Bei einer Einzahlung bei einer fremden Bank muss dieser Nachweis bereits ab einem Betrag von 2.500 € erbracht werden.
Geeignete Belege können sein: ein aktueller Kontoauszug eines anderen Kontos, Barauszahlungsquittungen anderer Banken oder Sparkassen, Sparbücher oder Verkaufs- und Rechnungsbelege. Auch letztwillige Verfügungen, Erbscheine oder Schenkungsverträge sind akzeptiert.
In der Regel sind gewerbliche Kunden von dieser Pflicht nicht betroffen. Der Hintergrund für diese Vorschrift ist die Erschwerung von Geldwäsche und Terrorismusfinanzierung.
Was regelt das Geldwäschegesetz bei Bareinzahlungen?
Das Geldwäschegesetz (GwG) legt fest, dass du bei Bareinzahlungen von über 10.000 € auf dein Konto einen Herkunftsnachweis für das Geld erbringen musst. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) überwacht die Einhaltung dieser Regelungen, um Geldwäsche zu bekämpfen und die Herkunft von Bargeld zu überprüfen. Dieser Nachweis kann bestehen aus Kontoauszügen anderer Banken, Barauszahlungsquittungen oder auch Verkaufs- und Rechnungsbelegen.
Für nicht regelmäßige Kunden, die beispielsweise Edelmetalle kaufen oder Währungen umtauschen möchten, liegt diese Grenze bereits bei 2.500 €. Solltest du mehrere Einzahlungen tätigen, deren Gesamtsumme 10.000 € übersteigt, wird ebenfalls ein Beleg benötigt.
Bei Nichteinhaltung dieser Regelung können Sanktionen folgen, bis hin zur Sperrung des Kontos. Es ist wichtig zu wissen, dass jede Bank letztendlich selbst entscheidet, ob sie höhere Beträge ohne Nachweis annimmt oder nicht.
Kann ich bei jeder Bank Geld bar einzahlen?
Ja, du kannst bei jeder Bank Geld bar einzahlen, jedoch gelten bestimmte Bedingungen. Bei deiner Hausbank erfolgt die Einzahlung meist kostenlos, bei Direktbanken kannst du über Handelspartner einzahlen, was gebührenpflichtig sein kann. Bei fremden Banken fallen oft Gebühren und längere Wartezeiten an.
Ist es möglich, Bargeld auf ein anderes Konto einzuzahlen?
Ja, du kannst Bargeld auf ein anderes Konto einzahlen. Dies ist an Schaltern von Bankfilialen oder bestimmten Automaten möglich. Du benötigst die Kontoinformationen des Empfängers und musst gegebenenfalls bereits ab 2.500 Euro die Herkunft des Geldes nachweisen.
Muss ich für eine Bareinzahlung Gebühren zahlen?
Ja, du musst für eine Bareinzahlung eventuell Gebühren zahlen. Diese hängen von der Bank, dem Kontotyp und der Einzahlungsart ab, am eigenen Schalter oder Automaten ist die Einzahlung aber häufig kostenlos.
Gibt es eine Obergrenze für die Einzahlung von Bargeld?
Eine gesetzliche Obergrenze gibt es nicht, wohl aber feste Schwellenwerte für den Herkunftsnachweis. Bei Summen über 10.000 Euro musst du bei deiner Hausbank einen Herkunftsnachweis vorlegen. Bei fremden Banken oder Konten gilt diese Pflicht bereits ab 2.500 Euro, um Geldwäsche zu bekämpfen.
Wo zahle ich Bargeld am günstigsten ein? Live-Vergleich
Bargeld-Einzahlung: Limits & Kosten pro Bank
Wie viel Bargeld kannst du bei deiner Bank einzahlen – und was kostet es? Live-Vergleich der wichtigsten DE-Banken.
Geldwäsche-Schwelle: 10.000 €
Ab 10.000 € Bareinzahlung in 24 Stunden verlangen Banken nach dem Geldwäschegesetz (§ 10 GwG) einen Herkunftsnachweis. Bei Beträgen darüber: Kontoauszug der Quelle, Schenkungsurkunde oder Verkaufsbeleg vorbereiten. Unter 10.000 € ist meist keine Dokumentation nötig, aber höhere Beträge können auffallen.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.