


Das Wichtigste in Kürze
- Ein Dauerauftrag ist eine Weisung an die eigene Bank, in festen Abständen einen gleichbleibenden Betrag an einen festen Empfänger zu überweisen, etwa für Miete, Versicherungsbeiträge oder einen Spar-Dauerauftrag.
- Die Einrichtung dauert im Online-Banking wenige Minuten und benötigt nur IBAN, Betrag, Ausführungstermin und eine TAN zur Bestätigung.
- Änderungen und Kündigungen wirken nur für die Zukunft und müssen in der Regel bis zum Geschäftstag vor der nächsten Ausführung vorliegen (§ 675j, § 675p BGB).
- Die Erfindung stammt aus Deutschland: Das Postscheckamt Hamburg führte den Dauerauftrag 1961 ein, bevor sich das Modell auch in den Niederlanden, Japan und Großbritannien verbreitete.
Was ist ein Dauerauftrag?
Ein Dauerauftrag ist eine Weisung an die eigene Bank, einen festgelegten Geldbetrag in regelmäßigen Abständen automatisch an einen bestimmten Empfänger zu überweisen. Betrag, Empfänger und Rhythmus bleiben dabei konstant, bis der Kontoinhaber den Auftrag ändert oder löscht. Rechtlich zählt der Dauerauftrag zum Zahlungsdiensterahmenvertrag nach § 675f Abs. 2 BGB: Die Bank verpflichtet sich darin, wiederkehrende Zahlungsvorgänge für den Kontoinhaber auszuführen, ohne dass dieser jede einzelne Überweisung erneut beauftragen muss.
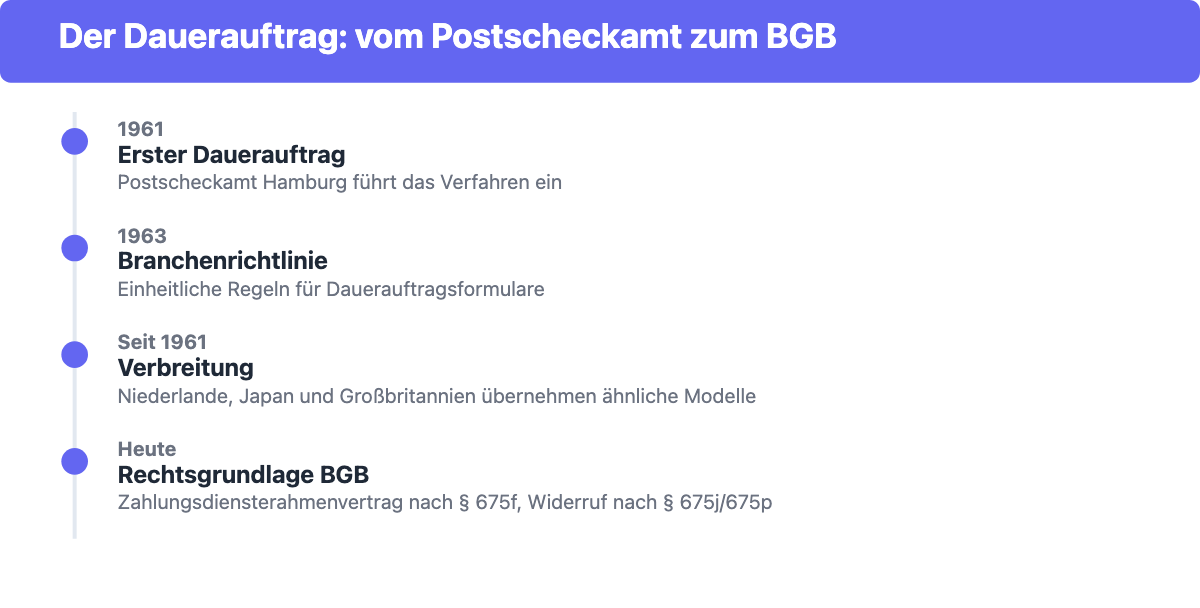
Die Idee ist deutschen Ursprungs. Das Postscheckamt Hamburg richtete 1961 den ersten Dauerauftrag ein und wurde mit rund 200.000 laufenden Aufträgen schnell zur größten Dauerauftragsstelle unter den damals 13 Postscheckämtern. Von dort verbreitete sich das Modell in andere Länder: die Niederlande (doorlopende machtigingen), Japan (automatischer Kontoeinzug) und Großbritannien (standing order) übernahmen ähnliche Verfahren. In den USA setzte sich der Dauerauftrag nie durch, weil dort die Zahlung per Scheck lange dominierte.
Beispiel: Wer seine Monatsmiete von 500 Euro immer zum Ersten des Monats zahlen muss, richtet dafür einen Dauerauftrag ein. Die Bank überweist den Betrag dann automatisch, ohne dass jeden Monat eine neue Überweisung nötig ist.

Wie funktioniert ein Dauerauftrag?
Ein Dauerauftrag überweist automatisch einen festen Betrag vom eigenen Konto auf das eines festgelegten Empfängers, entweder unbefristet oder für einen vorher festgelegten Zeitraum. Nötig sind dafür der Name des Empfängers, seine IBAN, der Betrag, der Ausführungstermin und der Rhythmus der Zahlung.
Der Ausführungstermin lässt sich frei wählen, der Rhythmus reicht von monatlich bis jährlich. Fällt der gewählte Tag auf einen Feiertag oder ein Wochenende, führt die Bank die Überweisung am nächsten Werktag aus. Wer den 31. als Tag wählt, bekommt die Zahlung in kürzeren Monaten am letzten Kalendertag ausgeführt. Viele Banken bieten dafür zusätzlich die Option Ultimo: Der Dauerauftrag läuft dann unabhängig vom Kalendertag immer am letzten Bankarbeitstag des Monats, egal ob der Monat 28, 30 oder 31 Tage hat.
Solange der Dauerauftrag läuft, gilt er rechtlich als eine einzige, dauerhafte Weisung nach §§ 675, 665 BGB und nicht als neue Einzelüberweisung pro Monat. Der Kontoinhaber kann die Zustimmung zu einer noch nicht ausgeführten Zahlung jederzeit widerrufen, spätestens jedoch bis zum Ende des Geschäftstags vor dem vereinbarten Ausführungstermin (§ 675j Abs. 2, § 675p Abs. 3 BGB). Reicht die Deckung auf dem Girokonto nicht aus, wird die Zahlung nicht ausgeführt, und die Bank muss den Kontoinhaber darüber informieren.
Wie richte ich einen Dauerauftrag ein?
Ein Dauerauftrag lässt sich in wenigen Minuten im Online-Banking einrichten. Die folgenden sechs Schritte sind bei den meisten Banken nahezu identisch und führen zuverlässig zu einem aktiven Dauerauftrag.
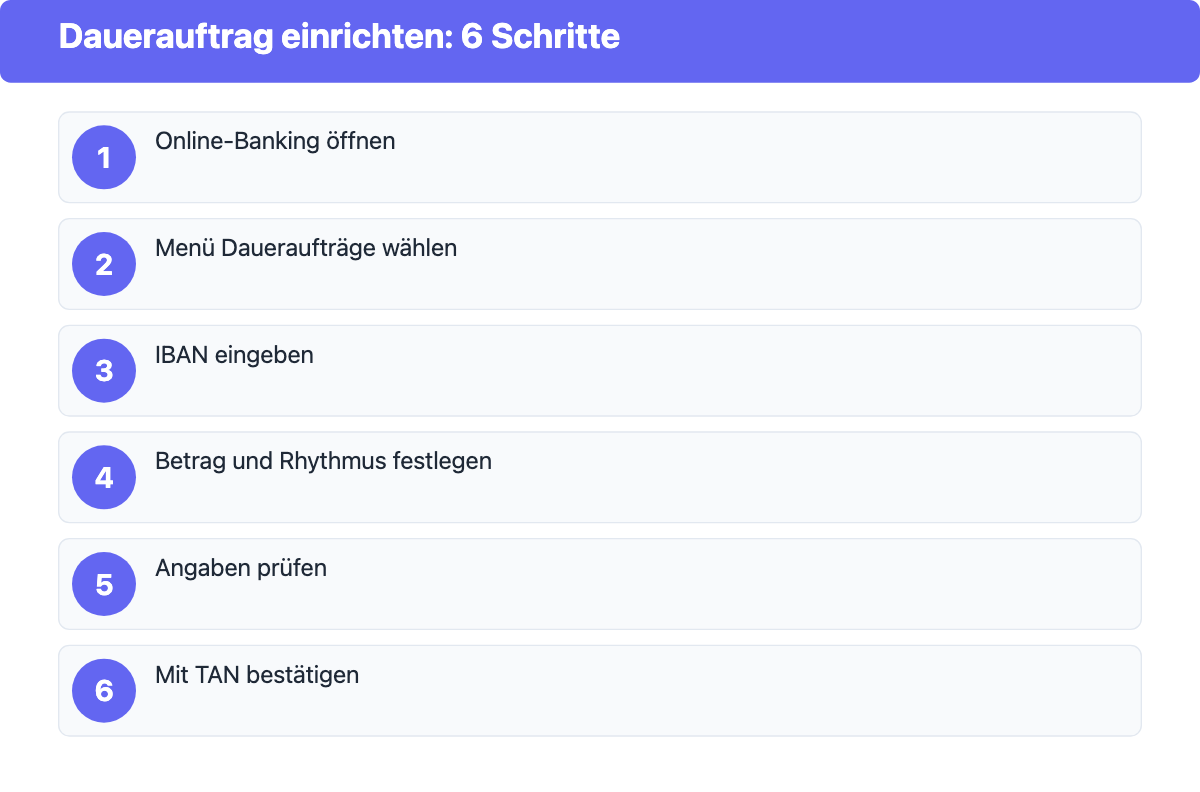
- Im Online-Banking oder in der Banking-App anmelden.
- Den Menüpunkt "Daueraufträge" öffnen und einen neuen Auftrag anlegen.
- Name und IBAN des Empfängers eintragen.
- Betrag, Ausführungstermin und Rhythmus festlegen (monatlich, vierteljährlich, halbjährlich oder jährlich).
- Alle Angaben noch einmal prüfen, insbesondere IBAN und Betrag.
- Den Auftrag mit einer TAN bestätigen.
Wer das Online-Banking nicht nutzen möchte, kann einen Dauerauftrag bei den meisten Banken auch telefonisch oder persönlich in einer Filiale einrichten lassen. Ein bereits bestehender Dauerauftrag lässt sich jederzeit pausieren oder für einen festen Zeitraum befristen, etwa für eine Ratenzahlung mit einer klar definierten Laufzeit.
Welche Vorteile und Nachteile haben Daueraufträge?
Ein Dauerauftrag erleichtert den Zahlungsverkehr erheblich, bringt aber auch weniger Flexibilität mit sich. Die größten Vorteile sind Automatisierung und Zeitersparnis, der größte Nachteil ist die mangelnde Anpassungsfähigkeit bei schwankenden Beträgen.
Vorteile
- Automatisierte Zahlungen: Der Betrag wird ohne manuelles Zutun überwiesen.
- Pünktliche Zahlung: Fristen werden nicht verpasst, Mahnungen und Verzugszinsen lassen sich so vermeiden.
- Hilfe bei der Budgetierung: Fixkosten lassen sich klar von variablen Ausgaben trennen.
- Kostenlose Einrichtung und Änderung: Banken dürfen für das Anlegen, Ändern oder Löschen eines Dauerauftrags grundsätzlich keine Extragebühr verlangen.
Nachteile
- Starrer Betrag: Ändert sich die Summe, etwa bei einer Mieterhöhung, muss der Auftrag manuell angepasst werden.
- Vergessene Anpassung: Wer eine Kündigung oder Änderung verpasst, zahlt unter Umständen weiter an einen falschen oder nicht mehr gültigen Empfänger.
- Weniger Kontrolle: Weil die Zahlung automatisch läuft, verliert man leichter den Überblick über die eigenen Ausgaben.
Wie kann ich einen Dauerauftrag ändern oder stoppen?
Ein Dauerauftrag lässt sich jederzeit ändern oder stoppen, allerdings nur mit Wirkung für die Zukunft: Eine bereits ausgeführte Überweisung lässt sich nicht rückwirkend zurückholen. Am schnellsten geht das im Online-Banking über den Menüpunkt "Daueraufträge", wo sich bestehende Aufträge direkt anpassen oder löschen lassen. Für die Bestätigung ist, wie bei der Einrichtung, eine TAN notwendig.
Wer eine Änderung oder Kündigung lieber persönlich vornehmen möchte, kann dies auch telefonisch oder in einer Filiale erledigen. Damit die Änderung rechtzeitig wirksam wird, muss sie spätestens bis zum Ende des Geschäftstags vor dem nächsten Ausführungstermin bei der Bank vorliegen (§ 675j Abs. 2, § 675p Abs. 3 BGB). Bei kurzfristigen Änderungen sollte man deshalb nicht bis zum letzten Tag warten, da die Bearbeitung in Einzelfällen mehrere Bankarbeitstage dauern kann.
Was ist ein Spar-Dauerauftrag?
Ein Spar-Dauerauftrag funktioniert wie ein gewöhnlicher Dauerauftrag, überweist den festgelegten Betrag aber automatisch auf ein Sparkonto oder Tagesgeldkonto statt an eine Rechnungsadresse. Damit lässt sich ohne klassischen Sparvertrag monatlich ein fester Betrag zurücklegen, etwa für eine Urlaubskasse oder einen Notgroschen.
Eine Variante davon ist der sogenannte Abschöpfungsauftrag: Dabei wird nicht ein fester Betrag überwiesen, sondern nur der Teil des Guthabens, der eine zuvor festgelegte Mindestsumme auf dem Girokonto übersteigt. Das Konto bleibt so immer auf einem bestimmten Mindeststand, während der Überschuss automatisch auf ein separates Konto wandert.
Wie unterscheiden sich Dauerauftrag und Lastschrift?
Dauerauftrag und Lastschrift sind zwei unterschiedliche Zahlungsmethoden mit vertauschten Rollen. Beim Dauerauftrag erteilt der Zahler selbst den Auftrag und legt Betrag, Empfänger und Zeitpunkt der Überweisung fest. Die Kontrolle liegt vollständig bei ihm.
Bei der Lastschrift erteilt der Zahler dagegen dem Zahlungsempfänger die Erlaubnis, den fälligen Betrag direkt vom eigenen Konto abzubuchen. Die Kontrolle über den genauen Zeitpunkt und oft auch über die Höhe liegt dann beim Empfänger, etwa bei wechselnden Stromkosten. Dafür kann der Zahler eine Lastschrift innerhalb von acht Wochen ohne Angabe von Gründen zurückbuchen lassen, was beim Dauerauftrag nicht möglich ist.
FAQ: Dauerauftrag
Die folgenden Antworten behandeln die häufigsten Fragen zum Dauerauftrag, von einem nicht gedeckten Konto über die Erstattung bei Betrug bis zur Bedeutung von Ultimo.
Was passiert, wenn mein Konto bei einem Dauerauftrag nicht gedeckt ist?
Reicht das Guthaben nicht aus, führt die Bank den Dauerauftrag nicht aus und informiert den Kontoinhaber darüber. Je nach Preismodell kann dafür eine Gebühr anfallen. Es lohnt sich, den Empfänger zu kontaktieren oder den Betrag manuell zu überweisen, sobald wieder genug Geld auf dem Konto ist.
Kann ich einen Dauerauftrag mit mehreren Empfängern einrichten?
Nein, ein einzelner Dauerauftrag erlaubt immer nur einen festen Empfänger. Für jeden weiteren Zahlungsempfänger muss ein eigener, separater Dauerauftrag eingerichtet werden.
Ist es möglich, einen Dauerauftrag für einen bestimmten Zeitraum einzurichten?
Ja, ein Dauerauftrag lässt sich auch befristet einrichten, etwa für die Laufzeit einer Ratenzahlung. Die genauen Einstellmöglichkeiten für das Enddatum unterscheiden sich je nach Bank und Online-Banking-System.
Was bedeutet Ultimo bei einem Dauerauftrag?
Ultimo bezeichnet den letzten Bankarbeitstag eines Monats. Mit dieser Einstellung führt die Bank den Dauerauftrag unabhängig von der tatsächlichen Kalenderlänge immer am letzten Werktag aus, egal ob der Monat 28, 30 oder 31 Tage hat.
Bekomme ich mein Geld zurück, wenn jemand unbefugt einen Dauerauftrag auf meinem Konto eingerichtet hat?
Ja, bei einem nachweislich betrügerisch eingerichteten Dauerauftrag besteht in der Regel ein Erstattungsanspruch gegenüber der eigenen Bank. Wichtig ist, Karte und Online-Banking sofort über die Notfallnummer der Bank sperren zu lassen und den Vorfall unverzüglich zu melden.
Kostet die Änderung oder Kündigung eines Dauerauftrags etwas?
Nein, Banken dürfen für das Ändern oder Löschen eines Dauerauftrags grundsätzlich keine gesonderte Gebühr verlangen. Eine solche Gebühr wäre nach der Rechtsprechung zu Bankentgelten unzulässig, da es sich um eine reine Vertragsänderung ohne zusätzlichen Zahlungsdienst handelt.