


Was ist ein Gemeinschaftskonto?
Ein Gemeinschaftskonto ist ein Bankkonto, das zwei oder mehr Personen gemeinsam mit gleichberechtigtem Zugriff führen. Jede Person kann Geld einzahlen, abheben und überweisen, ohne dafür die Zustimmung der anderen Kontoinhaber zu benötigen. Typische Beispiele sind Paare, Wohngemeinschaften oder Familien, die gemeinsam Miete, Nebenkosten oder Lebensmittel bezahlen.
Die meisten Banken stellen für ein Gemeinschaftskonto zwei eigene Karten aus, meist Girocards oder Debitkarten mit Visa- oder Mastercard-Logo, sodass beide Kontoinhaber unabhängig voneinander bezahlen und Geld abheben können.
- Zwei oder mehr Personen führen das Konto gemeinsam und gleichberechtigt.
- Beim gängigen Oder-Konto kann jede Person allein über das Guthaben verfügen.
- Beide Kontoinhaber haften gemeinsam für einen Dispo, unabhängig davon, wer ihn verursacht hat.
- Jeder Kontoinhaber erhält in der Regel eine eigene Karte für das Konto.
Oder-Konto oder Und-Konto: was ist der Unterschied?
Beim Oder-Konto kann jede Person allein über das gesamte Guthaben verfügen, während beim Und-Konto jede Transaktion die Zustimmung aller Kontoinhaber braucht. Fast alle Banken in Deutschland bieten Gemeinschaftskonten standardmäßig als Oder-Konto an, weil sich damit Überweisungen und Abhebungen im Alltag ohne Absprache erledigen lassen.
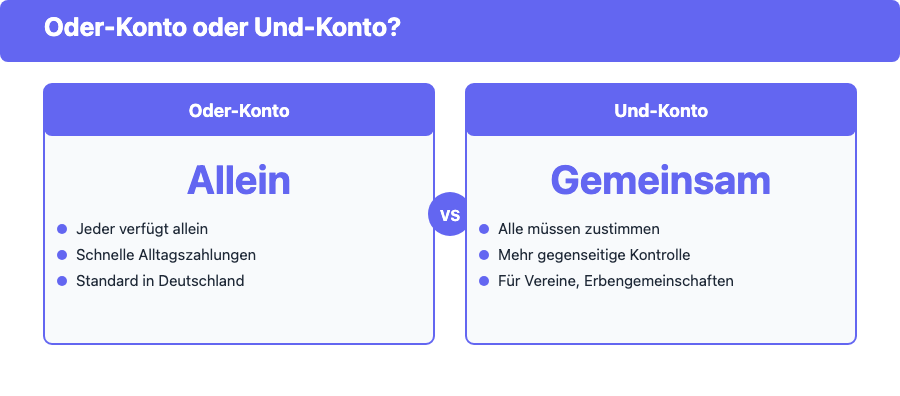
Ein Und-Konto lohnt sich vor allem dort, wo einzelne Ausgaben bewusst kontrolliert werden sollen, etwa bei Vereinskonten oder bei ungeteilten Erbengemeinschaften. Im privaten Alltag zwischen Paaren oder Mitbewohnern ist das Und-Konto selten, weil jede einzelne Zahlung sonst die Bestätigung aller Beteiligten braucht.
Für wen lohnt sich ein Gemeinschaftskonto?
Am meisten profitieren Haushalte mit regelmäßigen, klar planbaren gemeinsamen Ausgaben, etwa monatliche Fixkosten, von einem gemeinsamen Konto. Wie stark sich das lohnt, hängt vom Vertrauen zwischen den Beteiligten ab, denn jede Person kann eigenständig über das komplette Guthaben verfügen.
- Paare und Ehepaare: Miete, Nebenkosten, Lebensmittel und größere Anschaffungen lassen sich über ein Konto abrechnen, statt Beträge einzeln hin und her zu überweisen.
- Wohngemeinschaften (WG-Konto): Ein Gemeinschaftskonto eignet sich auch für WGs, um Miete, Strom und Internet gemeinsam zu zahlen, ohne dass eine Person allein in Vorleistung geht.
- Familien: Eltern nutzen ein Gemeinschaftskonto oft für den gemeinsamen Haushalt oder als Taschengeldkonto für ältere Kinder.
Wer haftet beim Gemeinschaftskonto?
Beide Kontoinhaber haften gemeinsam für einen vereinbarten oder geduldeten Dispo, unabhängig davon, wer ihn verursacht hat. Das gilt selbst dann, wenn nur eine Person das Konto überzogen hat: Die Bank kann beide Kontoinhaber in vollem Umfang für die Rückzahlung in Anspruch nehmen.
Wichtig: Wer ein Gemeinschaftskonto eröffnet, übernimmt damit automatisch auch die Haftung für Ausgaben, die die andere Person tätigt. Ein separates Konto für größere eigene Rücklagen kann dieses Risiko begrenzen.
Steuerliche Aspekte beim Gemeinschaftskonto
Zinserträge auf dem Gemeinschaftskonto unterliegen wie bei jedem anderen Konto der Kapitalertragsteuer von 25 Prozent zuzüglich Solidaritätszuschlag, sobald sie den Sparerpauschbetrag übersteigen. Der Sparerpauschbetrag liegt bei 1.000 Euro für Einzelpersonen und bei 2.000 Euro für zusammenveranlagte Ehegatten; ein gemeinsamer Freistellungsauftrag für das Gemeinschaftskonto ist allerdings nur für Ehepaare und eingetragene Lebenspartnerschaften möglich.
Größere, regelmäßige Einzahlungen auf ein Gemeinschaftskonto können steuerlich als Schenkung gewertet werden, wenn eine Person deutlich mehr einzahlt als die andere. Nach Paragraf 16 Erbschaftsteuer- und Schenkungsteuergesetz bleiben Schenkungen zwischen Ehegatten und eingetragenen Lebenspartnern bis 500.000 Euro innerhalb von zehn Jahren steuerfrei. Bei unverheirateten Partnern liegt der Freibetrag deutlich niedriger, bei nur 20.000 Euro innerhalb von zehn Jahren.
| Beziehung | Schenkungsteuer-Freibetrag (alle 10 Jahre) |
|---|---|
| Ehegatten / eingetragene Lebenspartner | 500.000 Euro |
| Unverheiratete Partner (Steuerklasse III) | 20.000 Euro |
Unverheiratete Paare mit einem Gemeinschaftskonto sollten größere Einzahlungen deshalb möglichst zu gleichen Teilen leisten oder hohe Einmalbeträge zunächst auf dem eigenen Konto belassen und nur regelmäßig kleinere Summen überweisen.
Was passiert bei Trennung oder im Todesfall?
Trennung: Konto auflösen oder umwandeln
Ein Gemeinschaftskonto lässt sich nur mit Zustimmung aller Kontoinhaber auflösen oder in ein Einzelkonto umwandeln. Trennt sich ein Paar, müssen beide der Auflösung zustimmen und offene Lastschriften oder Daueraufträge vorher umgestellt werden, bevor die Bank das Konto schließt.
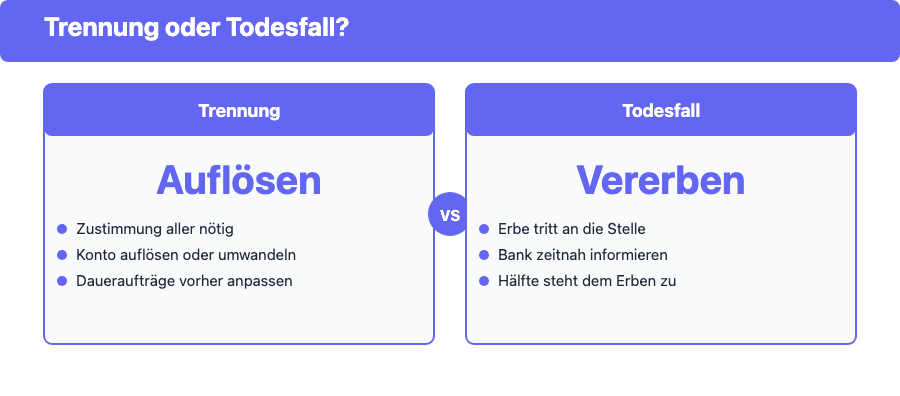
Wer sein Gemeinschaftskonto in ein Einzelkonto umwandeln möchte, braucht dafür meist ein neues Konto: Die Bank eröffnet ein Einzelkonto für eine der beiden Personen, das bisherige Gemeinschaftskonto wird anschließend gemeinsam aufgelöst und das Restguthaben nach Absprache aufgeteilt.
Todesfall: Was passiert mit dem Guthaben?
Stirbt ein Kontoinhaber, tritt der Erbe im Rahmen der Gesamtrechtsnachfolge an dessen Stelle und übernimmt dessen Anteil am Gemeinschaftskonto. Bei einem Gemeinschaftskonto mit zwei Personen steht dem Erben damit die Hälfte des vorhandenen Guthabens zu, sofern die Kontoinhaber intern nichts anderes vereinbart hatten.
Der überlebende Kontoinhaber kann über das Gemeinschaftskonto zunächst weiter verfügen, sollte die Bank aber zeitnah über den Todesfall informieren, damit sie das Konto korrekt weiterführt und die Erbansprüche berücksichtigt.
Risiken beim Gemeinschaftskonto: Pfändung und große Summen
Pfändungsrisiko
Gerät einer der Kontoinhaber in eine Kontopfändung, kann das gesamte Guthaben des Gemeinschaftskontos betroffen sein, auch der Anteil der Person, die keine Schulden hat. Für die Bank gilt innerhalb eines Monats nach Eingang der Pfändung ein Auszahlungsverbot, sodass das bestehende Guthaben zunächst auf dem Konto eingefroren bleibt.
Praxistipp: Innerhalb dieser einmonatigen Frist kann die nicht verschuldete Person ihren Anteil auf ein eigenes Konto überweisen lassen. Ein Gemeinschaftskonto lässt sich allerdings nicht als Pfändungsschutzkonto (P-Konto) führen, dieser Schutz gilt gesetzlich nur für Einzelkonten.
Große Einzahlungen: Vorsicht vor der Schenkungsteuer
Zahlt eine Person regelmäßig deutlich mehr auf das Gemeinschaftskonto ein als die andere, kann das Finanzamt den überschießenden Betrag als Schenkung werten. Das betrifft vor allem unverheiratete Paare, weil deren Schenkungsteuer-Freibetrag mit 20.000 Euro innerhalb von zehn Jahren viel schneller ausgeschöpft ist als der Freibetrag von Ehepaaren.
Wer dieses Risiko vermeiden möchte, teilt größere Einmalbeträge möglichst zu gleichen Teilen auf beide Kontoinhaber auf oder überweist sie erst nach und nach in kleineren Summen auf das gemeinsame Konto.
Was ist ein Gemeinschaftskonto?
Ein Gemeinschaftskonto ist ein Bankkonto, das zwei oder mehr Personen gemeinsam und gleichberechtigt nutzen. Jede Person kann unabhängig von den anderen einzahlen, abheben und überweisen.
Was ist der Unterschied zwischen Oder-Konto und Und-Konto?
Beim Oder-Konto kann jede Person allein über das Guthaben verfügen, beim Und-Konto braucht jede Transaktion die Zustimmung aller Kontoinhaber. In Deutschland führen Banken Gemeinschaftskonten standardmäßig als Oder-Konto.
Wer haftet beim Gemeinschaftskonto für Schulden?
Beide Kontoinhaber haften gemeinsam für einen vereinbarten oder geduldeten Dispo, unabhängig davon, wer ihn verursacht hat. Die Bank kann deshalb auch die Person in Anspruch nehmen, die das Konto nicht überzogen hat.
Kann man ein Gemeinschaftskonto in ein Einzelkonto umwandeln?
Ja, ein Gemeinschaftskonto lässt sich in ein Einzelkonto umwandeln, dafür braucht es aber die Zustimmung aller Kontoinhaber. In der Praxis eröffnet die Bank meist ein neues Einzelkonto und löst das bisherige Gemeinschaftskonto anschließend auf.
Was passiert mit dem Gemeinschaftskonto, wenn ein Kontoinhaber stirbt?
Stirbt ein Kontoinhaber, tritt der Erbe an dessen Stelle und erhält dessen Anteil am Guthaben. Bei einem Konto mit zwei Personen steht dem Erben damit die Hälfte zu, sofern die Kontoinhaber nichts anderes vereinbart hatten.
Kann ein Gemeinschaftskonto gepfändet werden?
Ja, bei einer Pfändung wegen der Schulden eines Kontoinhabers kann das gesamte Guthaben des Gemeinschaftskontos betroffen sein. Innerhalb eines Monats nach Eingang der Pfändung lässt sich der eigene Anteil aber noch auf ein separates Konto retten.
Ist ein Gemeinschaftskonto für eine WG geeignet?
Ein Gemeinschaftskonto eignet sich gut für Wohngemeinschaften, weil sich Miete, Strom und Internet über ein gemeinsames Konto abrechnen lassen. Alle Mitbewohner sollten sich vorher auf feste monatliche Einzahlungen einigen, damit niemand dauerhaft in Vorleistung geht.
Gibt es ein Gemeinschaftskonto ohne Schufa-Auskunft?
Einige Banken bieten Gemeinschaftskonten an, für die keine Schufa-Auskunft nötig ist, allerdings mit eingeschränktem Leistungsumfang. Einen Überblick über passende Anbieter gibt unser Ratgeber zum Gemeinschaftskonto ohne Schufa.
Welche Bank bietet das beste Gemeinschaftskonto?
Welche Bank sich am besten eignet, hängt von den Kontoführungsgebühren, den enthaltenen Karten und der gewünschten Kontoart ab. Einen aktuellen Anbieter-Vergleich findest du in unserem Gemeinschaftskonto-Vergleich.
Kann eine Person allein ein Gemeinschaftskonto führen?
Nein, ein Gemeinschaftskonto braucht per Definition mindestens zwei Kontoinhaber. Für eine einzelne Person ist stattdessen ein normales Einzelkonto vorgesehen.