


Das Wichtigste in Kürze
- Ukrainische Flüchtlinge haben nach § 31 ZKG einen gesetzlichen Anspruch auf ein Basiskonto, unabhängig von Schufa-Eintrag, festem Wohnsitz oder laufendem Asylverfahren.
- Girokonten für ukrainische Flüchtlinge werden unter anderem von N26, Revolut, DKB, Comdirect, bunq, Vivid Money und Tomorrow angeboten – die Anforderungen an Ausweisdokumente unterscheiden sich je nach Anbieter.
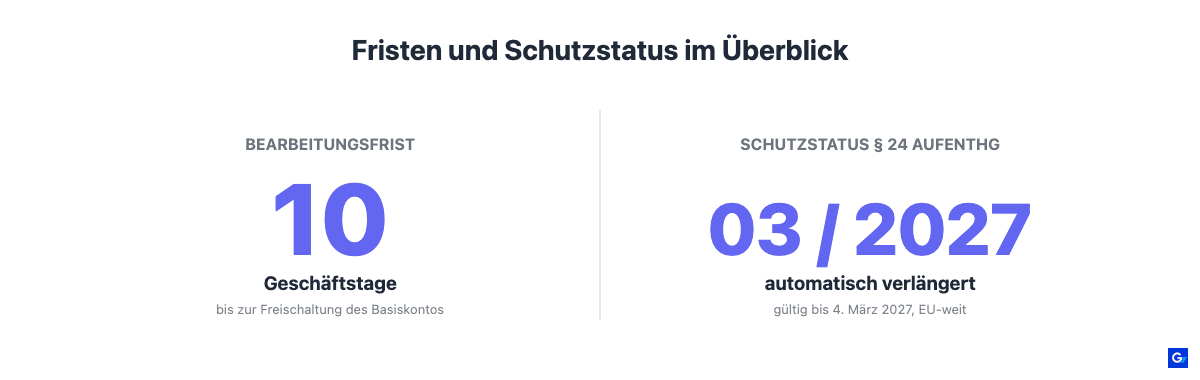
- Der vorübergehende Schutzstatus nach § 24 AufenthG ist EU-weit bis zum 4. März 2027 automatisch verlängert – ein gültiger Aufenthaltstitel oder eine Fiktionsbescheinigung reicht als Identitätsnachweis für die Kontoeröffnung.
- Fehlt ein gültiger ukrainischer Reisepass, akzeptieren mehrere Banken alternativ die Kombination aus ukrainischem Personalausweis und einem deutschen Behördendokument (Ankunftsnachweis, Fiktionsbescheinigung oder Meldebescheinigung).
- Eine Kreditkarte erhalten ukrainische Flüchtlinge in der Regel erst mit Einkommensnachweis; die meisten Basiskonten enthalten aber von Anfang an eine kostenlose Debitkarte.
Welche Art von Girokonto können ukrainische Flüchtlinge nutzen?
Ukrainische Flüchtlinge können in Deutschland ein Basiskonto nutzen. Rechtsgrundlage ist § 31 des Zahlungskontengesetzes (ZKG): Jede Bank, die Zahlungskonten für Verbraucher anbietet, muss auf Antrag ein Basiskonto einrichten – ausdrücklich auch für Asylsuchende und Personen mit Duldung, unabhängig von Bonität oder festem Wohnsitz. Das Konto deckt die grundlegenden Bankgeschäfte ab: Bareinzahlungen und -abhebungen, Lastschriften, Überweisungen, Daueraufträge sowie Kartenzahlungen mit einer Debitkarte.
Die Bank muss den Antrag spätestens zehn Geschäftstage nach vollständigem Eingang der Unterlagen bearbeiten. Ein fester Wohnsitz ist keine Voraussetzung – es genügt eine postalisch erreichbare Adresse, etwa bei Verwandten, Bekannten oder einer Gemeinschaftsunterkunft. Neben dem gesetzlichen Basiskonto bieten mehrere Neobanken wie N26, Revolut, bunq und Vivid Money eigene Einsteigerkonten an, die sich in Gebühren, Sprachunterstützung und akzeptierten Dokumenten unterscheiden. Einen Überblick über Kontomodelle für Nicht-EU-Bürger allgemein bietet unser Girokonto für Ausländer-Ratgeber.
So präsentiert sich N26 auf der eigenen Webseite zur Kontoeröffnung:
Revolut verfolgt einen ähnlichen App-first-Ansatz für die Kontoeröffnung:
bunq bietet ukrainischen Geflüchteten sogar eine eigene Anleitung in ukrainischer Sprache:
Vivid Money rundet das Angebot der reinen App-Banken ab:
Über das Konto lassen sich auch staatliche Leistungen wie Grundsicherungsgeld (vormals Bürgergeld), Kindergeld oder Lohnzahlungen empfangen. Für ukrainische Geflüchtete ist ein eigenes Konto damit die Grundlage, um am Zahlungsverkehr teilzunehmen, eine Wohnung anzumieten oder eine Beschäftigung aufzunehmen – bei den meisten Vermietern und Arbeitgebern ist ein Konto Voraussetzung.
Welche Voraussetzungen müssen ukrainische Flüchtlinge für ein Konto erfüllen?
Um ein Girokonto als ukrainischer Flüchtling in Deutschland zu eröffnen, sind vor allem zwei Nachweise nötig: ein Identitätsdokument und eine erreichbare Adresse. Der Anspruch auf ein Basiskonto besteht unabhängig von Kreditwürdigkeit, Einkommen oder Aufenthaltsstatus (die allgemeinen Voraussetzungen für ein Girokonto gelten für ukrainische Geflüchtete also nicht strenger als für alle anderen Antragsteller).
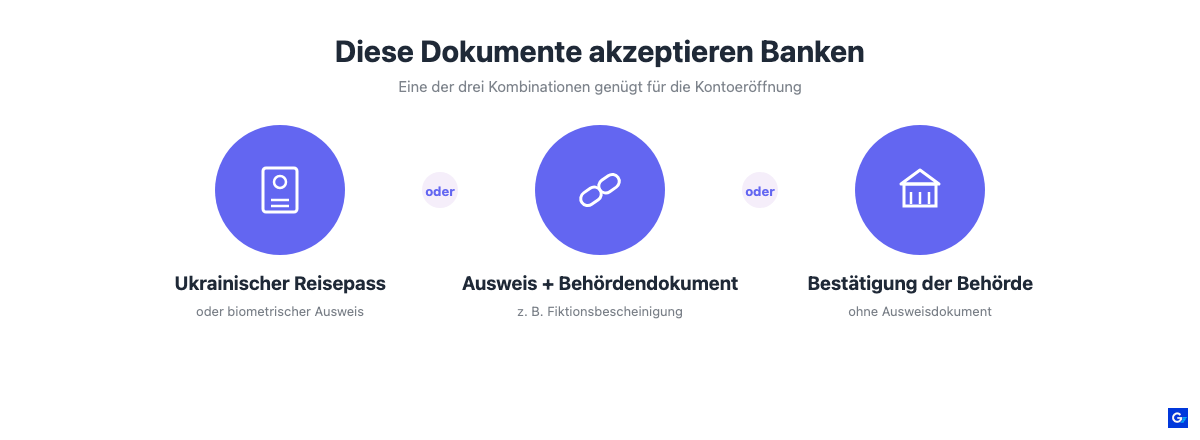
Der vorübergehende Schutzstatus nach § 24 Aufenthaltsgesetz (AufenthG), der ukrainischen Staatsangehörigen und ihren Familienangehörigen seit Kriegsbeginn erteilt wird, ist durch den Durchführungsbeschluss (EU) 2025/1460 des Rates vom 15. Juli 2025 europaweit automatisch bis zum 4. März 2027 verlängert worden. Eine erneute Antragstellung bei der Ausländerbehörde ist dafür nicht nötig – auch ein abgelaufenes Datum auf dem Dokument ändert daran nichts, solange der Titel am Stichtag gültig war. Für die Kontoeröffnung reicht in der Regel eine der folgenden Kombinationen als Identitätsnachweis:
- Gültiger ukrainischer Reisepass oder biometrischer Personalausweis, oder
- Ukrainischer Personalausweis ohne Sicherheitsmerkmale in Kombination mit einem deutschen Behördendokument (Ankunftsnachweis, Fiktionsbescheinigung oder Meldebescheinigung), oder
- Bestätigung der Ausländerbehörde, falls kein ukrainisches Ausweisdokument vorliegt.
Hintergrund dieser erleichterten Regelung ist eine Aufsichtsmitteilung der BaFin vom April 2022, die Kreditinstitute ausdrücklich auf die Möglichkeit hingewiesen hat, bei Geflüchteten aus der Ukraine auch ohne vollständige Ausweisdokumente ein Basiskonto zu eröffnen – solange die Identität so weit wie möglich glaubhaft gemacht wird. Bis ein vollständiger, geldwäscherechtlich einwandfreier Nachweis nachgereicht wird, unterliegt das Konto einer verstärkten Überwachung durch die Bank; Nutzung und grundlegende Funktionen sind davon nicht eingeschränkt.
Ein fester Wohnsitz ist nicht erforderlich – falls kein eigener Wohnraum vorhanden ist, kann die Adresse von Gastgebern, Verwandten oder einer Unterkunft angegeben werden. Sei außerdem vorsichtig bei Online-Anbietern, die überhaupt keinen Identitätsnachweis verlangen: Das widerspricht dem Geldwäschegesetz (GwG) und ist ein typisches Betrugsmerkmal.
Wie können ukrainische Flüchtlinge ein Girokonto eröffnen?
Die Kontoeröffnung läuft bei den meisten Anbietern online und dauert von der Antragstellung bis zur Freischaltung wenige Tage. Der gesetzliche Rahmen für das Basiskonto ist bei jeder Bank identisch, die praktische Umsetzung unterscheidet sich aber:
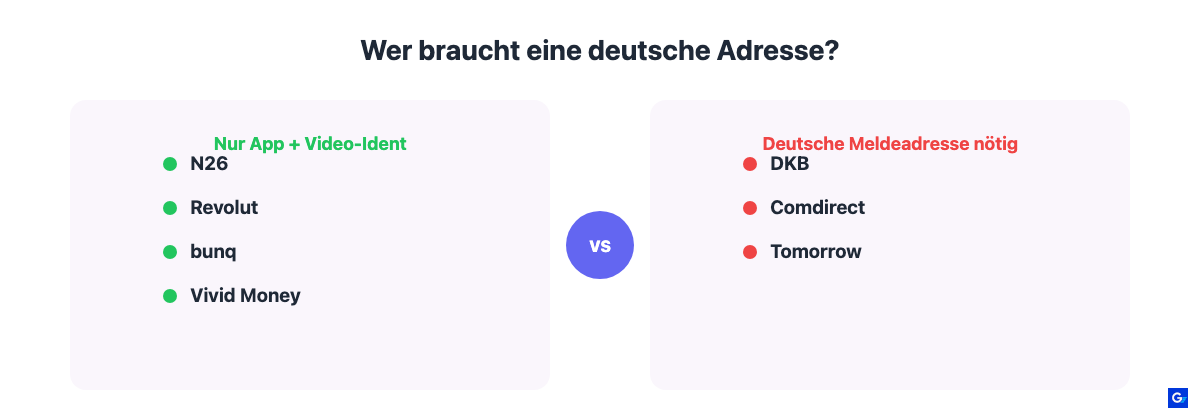
- N26, Revolut, bunq und Vivid Money öffnen ihre Standard-Konten komplett per App und Video-Ident. Welche Dokumente akzeptiert werden, hängt von Land und Ausweistyp ab; bunq nennt auf seiner Website ausdrücklich die Kombination aus ukrainischem Ausweis und Fiktionsbescheinigung und bietet eine eigene Anleitung in ukrainischer Sprache an.
- DKB und Comdirect verlangen zusätzlich eine deutsche Meldeadresse; die Identifikation läuft ebenfalls per Video-Ident. Comdirect akzeptiert dabei einen ukrainischen Reisepass als Ersatz für den sonst üblichen EU-Aufenthaltstitel.
- Tomorrow setzt zusätzlich eine deutsche Wohnadresse voraus und identifiziert ebenfalls per Video-Ident.
DKB verlangt zusätzlich zum Ausweisdokument eine deutsche Meldeadresse:
Comdirect akzeptiert dabei ausdrücklich den ukrainischen Reisepass als Ersatz für den sonst üblichen EU-Aufenthaltstitel:
Tomorrow setzt ebenfalls eine deutsche Wohnadresse voraus und positioniert sich zusätzlich als nachhaltige Bank:

Zur Antragstellung wird zusätzlich häufig die deutsche Steuer-Identifikationsnummer abgefragt; sie wird nach der Anmeldung beim Einwohnermeldeamt automatisch vom Bundeszentralamt für Steuern (BZSt) postalisch zugestellt und kann bei Verlust dort erneut angefordert werden. Liegt sie zum Zeitpunkt der Kontoeröffnung noch nicht vor, lässt sie sich bei den meisten Anbietern nachreichen, ohne dass die Kontoeröffnung deswegen verzögert wird.
Lehnt eine Bank den Antrag auf ein Basiskonto ab, muss sie den Grund schriftlich mitteilen – zulässige Ablehnungsgründe sind im ZKG abschließend aufgezählt (etwa der Verdacht auf Geldwäsche oder ein bereits bestehendes Basiskonto bei einer anderen Bank). Gegen eine Ablehnung kann bei der BaFin Beschwerde eingelegt werden. Bei Sprachbarrieren helfen die mehrsprachigen Support-Teams der Neobanken (bei N26 und Revolut unter anderem Englisch, teils weitere Sprachen) sowie lokale Migrationsberatungsstellen und Wohlfahrtsverbände, die Geflüchtete kostenlos bei der Antragstellung unterstützen.
Können ukrainische Flüchtlinge auch Kreditkarten beantragen?
Ja, grundsätzlich können ukrainische Flüchtlinge eine Kreditkarte beantragen – die Bewilligung hängt aber stärker von der individuellen Bonität und einem Einkommensnachweis ab als bei einem Basiskonto, auf das ein gesetzlicher Anspruch besteht. Ohne regelmäßiges Einkommen aus Beschäftigung oder Ausbildung lehnen die meisten Banken einen klassischen Kreditkartenantrag ab.
In der Praxis ist das kein großes Hindernis: Jedes hier vorgestellte Basiskonto (N26, Revolut, DKB, Comdirect, bunq, Vivid Money, Tomorrow) enthält von Beginn an eine kostenlose Debitkarte, mit der sich im Alltag bargeldlos bezahlen und Geld abheben lässt, ohne dass dafür eine Bonitätsprüfung nötig ist. Wer zusätzlich eine echte Kreditkarte möchte, kann diese in der Regel nachträglich beantragen, sobald ein Einkommensnachweis vorliegt – etwa nach Aufnahme einer Beschäftigung.
Für den Nachweis der Identität gelten bei der Kreditkarte dieselben Regeln wie bei der Kontoeröffnung: ukrainischer Reisepass oder Personalausweis, gegebenenfalls ergänzt um ein deutsches Behördendokument. Wer aktuell auf Grundsicherungsgeld (vormals Bürgergeld) angewiesen ist, kann in dieser Zeit meist keine Kreditkarte mit Verfügungsrahmen erhalten, sollte aber prüfen, ob der Anbieter eine sogenannte Prepaid- oder Debit-Kreditkarte ohne Bonitätsprüfung anbietet.
FAQ: Häufig gestellte Fragen und Antworten: Girokonto für ukrainische Flüchtlinge
In diesem Abschnitt werden die häufigsten Fragen zum Thema "Girokonto für ukrainische Flüchtlinge" beantwortet – von der Online-Eröffnung bis zur Gültigkeit des Schutzstatus.
Kann ein Girokonto für ukrainische Flüchtlinge online eröffnet werden?
Ja. Ukrainische Geflüchtete haben nach § 31 ZKG das Recht auf ein Basiskonto, das online per Video-Ident eröffnet werden kann. Je nach Anbieter genügt ein gültiger ukrainischer Reisepass oder die Kombination aus ukrainischem Personalausweis und einem deutschen Behördendokument wie Fiktionsbescheinigung oder Ankunftsnachweis. Die Bank muss den Antrag spätestens innerhalb von zehn Geschäftstagen bearbeiten.
Warum sollten ukrainische Flüchtlinge ein Girokonto eröffnen?
Ein eigenes Girokonto ist die Grundlage, um staatliche Leistungen wie Grundsicherungsgeld (vormals Bürgergeld), Kindergeld oder Lohn zu empfangen, eine Wohnung anzumieten oder eine Beschäftigung aufzunehmen. Das gesetzliche Basiskonto kann kostenlos eröffnet, geführt und geschlossen werden, Überweisungen innerhalb der EU in Euro sind kostenfrei, und Einlagen sind bis 100.000 Euro je Bank durch die EU-Einlagensicherung (Richtlinie 2014/49/EU) geschützt.
Wie lange gilt der Schutzstatus nach § 24 AufenthG noch?
Der vorübergehende Schutz für Geflüchtete aus der Ukraine ist durch einen EU-Ratsbeschluss vom Juli 2025 automatisch bis zum 4. März 2027 verlängert. Eine gesonderte Antragstellung ist dafür nicht nötig, auch wenn das Ablaufdatum auf dem Aufenthaltsdokument bereits vor diesem Termin liegt.
Was tun, wenn ich keinen gültigen ukrainischen Reisepass habe?
Mehrere Banken akzeptieren als Ersatz die Kombination aus ukrainischem Personalausweis (auch ohne Sicherheitsmerkmale) und einem deutschen Behördendokument wie Ankunftsnachweis, Fiktionsbescheinigung oder Meldebescheinigung. Bis ein vollständiger Nachweis nachgereicht wird, läuft das Konto zunächst unter verstärkter Überwachung, bleibt aber voll nutzbar.