


Voraussetzungen für ein Girokonto im Überblick

Zuletzt aktualisiert: 04.09.2026
Das Wichtigste in Kürze
- Für ein Girokonto brauchst du in der Regel nur wenige Dinge: Volljährigkeit, ein gültiges Ausweisdokument und deine steuerliche Identifikationsnummer.
- Zu den wichtigsten Unterlagen zählen Personalausweis oder Reisepass, die elfstellige Steuer-Identifikationsnummer und oft eine aktuelle Meldebescheinigung.
- Deine Identität weist du meist per Video-Ident am Smartphone oder Computer nach, alternativ über das Post-Ident-Verfahren in einer Filiale.
- Für Kinder und Jugendliche gibt es eigene Jugendkonten, die schon ab einem jungen Alter mit Zustimmung der Eltern möglich sind.
- Auch ohne SCHUFA-Prüfung oder mit negativem SCHUFA-Eintrag hast du dank des Basiskontos einen gesetzlichen Anspruch auf ein Girokonto.
[toc]
Was sind die Voraussetzungen für ein Girokonto?
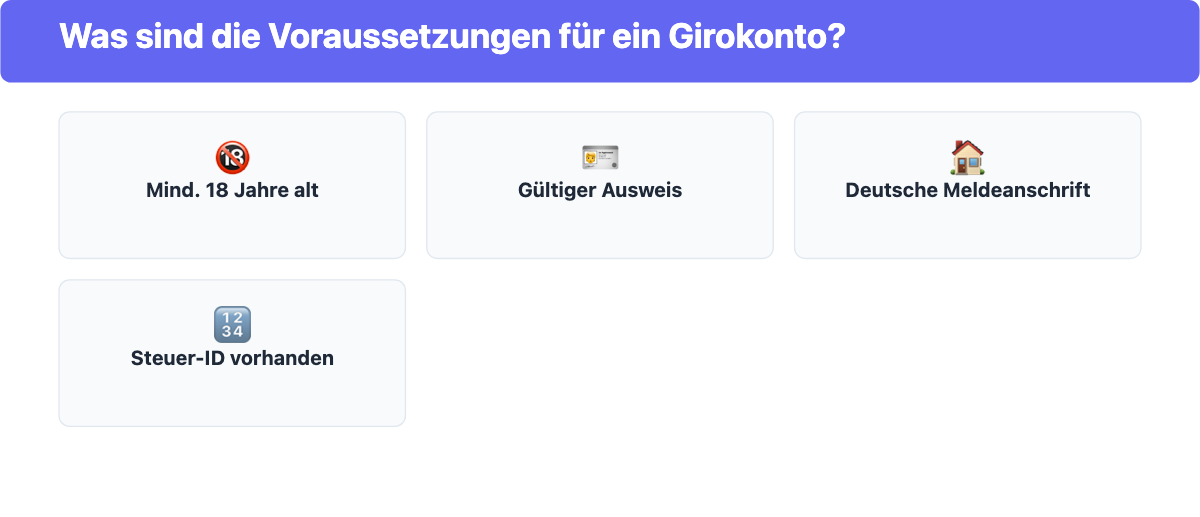
Um ein Girokonto in Deutschland zu eröffnen, musst du mindestens 18 Jahre alt sein, einen gültigen Identitätsnachweis besitzen und eine deutsche Meldeanschrift haben. Bist du minderjährig, reicht statt der Volljährigkeit die schriftliche Zustimmung deiner Eltern. Ein festes Mindesteinkommen verlangen die meisten Banken nicht, auch wenn ein regelmäßiges Einkommen die Kontoeröffnung erleichtern kann.
Wie streng diese Voraussetzungen geprüft werden, hängt davon ab, wer das Konto eröffnet. Als angestellte oder selbstständige Privatperson reichen meist Ausweis, Meldeanschrift und Steuer-ID völlig aus. Bei einem Geschäftskonto verlangen Banken je nach Gesellschaftsform zusätzliche Nachweise, etwa einen Handelsregisterauszug. Schülerinnen, Studenten und Menschen ohne festes Einkommen greifen dagegen oft zu einem Guthabenkonto oder einem Jugendkonto. Dort entfällt die Bonitätsprüfung komplett.
Eine Bonitätsprüfung wird vor allem dann relevant, wenn du zusätzlich einen Dispositionskredit nutzen möchtest. Banken prüfen die Bonität bei einem reinen Guthabenkonto oder dem gesetzlichen Basiskonto dagegen nicht in dieser Tiefe, ganz einfach weil kein Kreditrahmen vergeben wird.
Welche Unterlagen benötige ich für ein Girokonto?
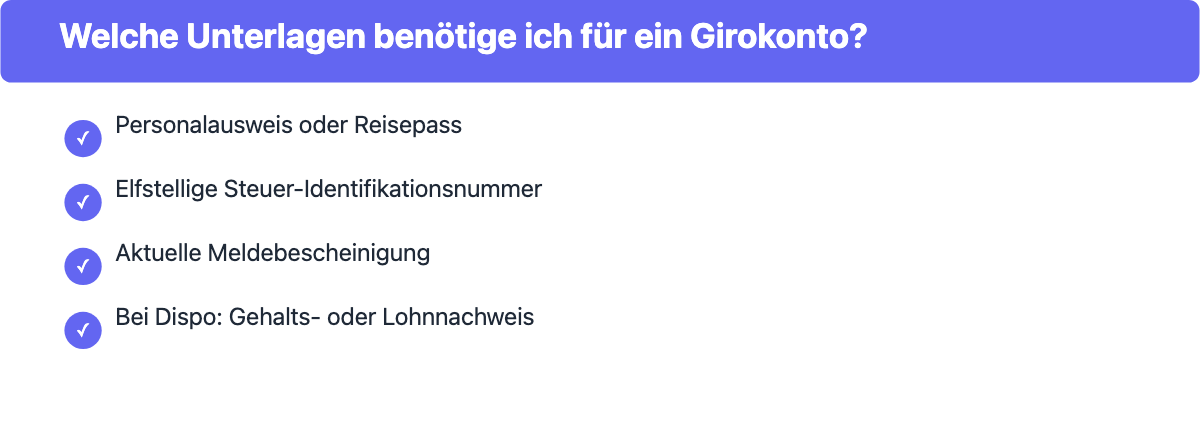
Drei Dokumente reichen in fast allen Fällen für die Kontoeröffnung: ein gültiger Reisepass oder Personalausweis, deine steuerliche Identifikationsnummer und oft eine aktuelle Meldebescheinigung. Bei ausländischen Staatsbürgern kann zusätzlich ein Aufenthaltstitel nötig sein. Möchtest du einen Dispositionskredit, verlangen viele Banken zudem einen aktuellen Gehalts- oder Lohnnachweis.
Ein Punkt wird dabei häufig übersehen: die Steuer-Identifikationsnummer. Sie ist gesetzlich vorgeschrieben, Banken müssen sie bei jeder Kontoeröffnung abfragen. Die elfstellige Nummer findest du auf deinem Einkommensteuerbescheid oder deiner Lohnsteuerbescheinigung. Hast du sie nicht zur Hand, kannst du sie kostenlos über das Eingabeformular des Bundeszentralamts für Steuern erneut anfordern. Aus Datenschutzgründen kommt die Steuer-ID dabei ausschließlich per Post, eine telefonische oder sofortige Online-Auskunft gibt es nicht.
Wie weise ich meine Identität für ein Girokonto nach?
Das Geldwäschegesetz (GwG) schreibt Banken vor, deine Identität bei der Kontoeröffnung zweifelsfrei zu prüfen. In der Praxis genügt dafür ein gültiger Personalausweis oder Reisepass. Manche Banken verlangen zusätzlich eine Meldebescheinigung zur Bestätigung deines Wohnsitzes, etwa wenn dein Reisepass keine Adresse trägt. Diese Legitimationsprüfung schützt sowohl dich als auch die Bank vor Identitätsdiebstahl und Geldwäsche.
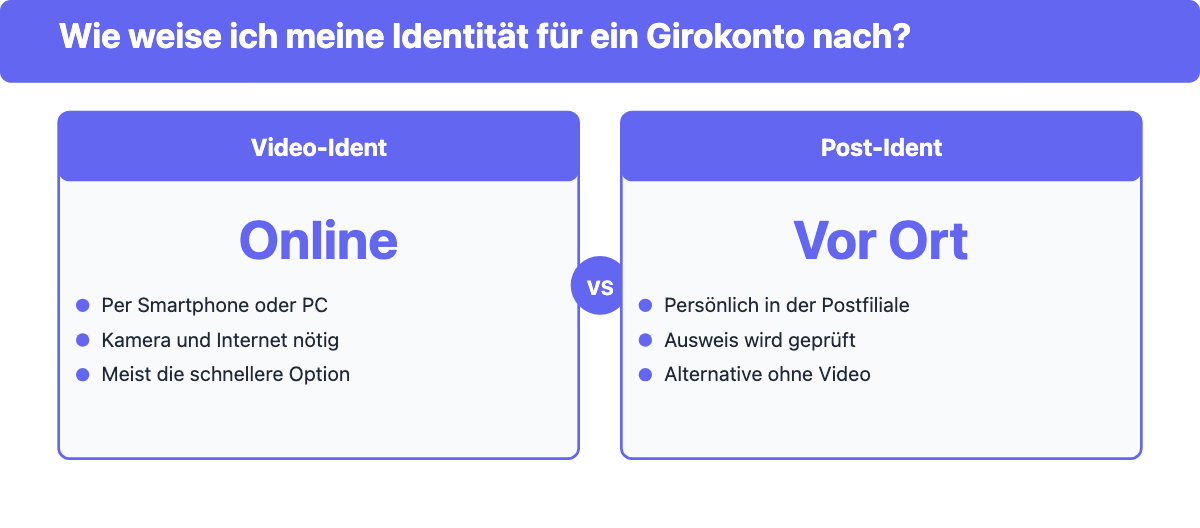
Für die eigentliche Prüfung stehen dir zwei Wege offen. Bei Online-Banken läuft die Identifizierung meist über das Video-Ident-Verfahren, bei dem du deine Dokumente per Videoanruf vorzeigst, dafür reicht ein Gerät mit Kamera und Internetzugang. Alternativ legitimierst du dich persönlich in einer Bankfiliale oder über das Post-Ident-Verfahren in einer Postfiliale. Ein Hinweis vorab: Bei einigen Anbietern klappt die Video-Legitimation nicht mit einem handschriftlich ausgefüllten, vorläufigen Personalausweis. Besitzt du nur einen vorläufigen Ausweis, lohnt sich eine kurze Rückfrage bei deiner Bank, bevor du startest.
Welche Voraussetzungen gelten für ein Kinder- oder Jugendkonto?
Viele Banken bieten bereits ab dem 7. Lebensjahr ein Jugendkonto auf Guthabenbasis an, weil Kinder in Deutschland ab diesem Alter beschränkt geschäftsfähig sind. Bis zur Volljährigkeit ist dafür die schriftliche Zustimmung aller Sorgeberechtigten zwingend, bei gemeinsamem Sorgerecht müssen in der Regel beide Elternteile unterschreiben oder persönlich anwesend sein. Ab 16 Jahren können Jugendliche mit dieser Zustimmung meist schon eigenständig über das Konto verfügen, die volle Kontoverfügung ohne elterliche Mitsprache gibt es dann mit Erreichen der Volljährigkeit.
Ein Jugendkonto läuft praktisch immer auf Guthabenbasis: Eine Überziehung ist nicht möglich, wodurch Schulden ausgeschlossen sind und die Bank keine Bonitätsprüfung durchführen muss. Eltern können bei vielen Anbietern zusätzlich eigene Verfügungsrahmen festlegen, etwa ein monatliches Ausgabelimit für die Karte.
Wie kann ich ein Girokonto eröffnen?
Wie du ein Girokonto eröffnest, hängt vom gewählten Weg ab: online oder in einer Bankfiliale, indem du ein Antragsformular ausfüllst und deine Identität bestätigst. Unabhängig vom gewählten Weg benötigst du einen gültigen Reisepass oder Personalausweis sowie deine Steuer-Identifikationsnummer, um den Antrag abzuschließen.
Nach erfolgreicher Beantragung erhältst du in den folgenden Tagen deine Bankkarte und die Zugangsdaten für dein neues Girokonto. Damit kannst du online bezahlen, Geld in Echtzeit senden und empfangen sowie an einem großen Netzwerk von Geldautomaten Bargeld abheben.
Möglicherweise führt die Bank bei der Kontoeröffnung eine Bonitätsprüfung durch, und manche Anbieter verlangen eine Mindesteinlage. Achte außerdem auf mögliche Kontoführungsgebühren, die je nach Bank und Kontomodell unterschiedlich ausfallen können.
Kann ich ein Girokonto ohne SCHUFA-Prüfung eröffnen?
Ja, ein Girokonto ohne SCHUFA-Prüfung lässt sich in der Regel als Guthaben- oder gesetzliches Basiskonto eröffnen. Seit dem 19. Juni 2016 verpflichtet das Zahlungskontengesetz (ZKG) jede Bank, die Girokonten für Privatkunden anbietet, ein solches Basiskonto bereitzustellen, unabhängig von deiner Bonität. Weil dieses Konto ausschließlich auf Guthabenbasis läuft und keinen Dispositionskredit einräumt, verzichten viele Banken hier ganz auf eine SCHUFA-Abfrage. Beachte jedoch, dass die Funktionen eingeschränkt sein können und die Gebühren teils höher ausfallen als bei einem regulären Girokonto.
Kann ich ein Girokonto trotz negativem SCHUFA-Eintrag eröffnen?
Ja, auch mit einem negativen SCHUFA-Eintrag kannst du ein Girokonto eröffnen, denn das Basiskonto ist ein gesetzlicher Anspruch nach § 31 ZKG und gilt unabhängig von deiner Bonität. Eine Bank darf den Antrag nur aus eng begrenzten Gründen ablehnen, etwa wenn du bereits ein funktionierendes Girokonto bei einer anderen deutschen Bank besitzt, wegen einschlägiger Vorstrafen gegen die Bank oder bei einem Verstoß gegen Geldwäschevorgaben. Das Konto bringt kaum Nachteile mit sich, allerdings bekommst du in der Regel keinen Dispositionskredit und keine Kreditkarte dazu.
FAQ: Girokonto-Voraussetzungen
In diesem Abschnitt beantworten wir dir die häufigsten Fragen zu den Voraussetzungen für ein Girokonto. Erfahre, ob du einen Einkommensnachweis benötigst, wofür deine Steuer-ID gebraucht wird und ob es möglich ist, mehrere Girokonten zu besitzen.
Brauche ich einen Einkommensnachweis für ein Girokonto?
Ob du einen Einkommensnachweis brauchst, hängt von der Bank und dem gewählten Kontomodell ab. Für ein reines Girokonto ohne Dispo verzichten viele Banken darauf, für einen Dispositionskredit verlangen sie dagegen meist Gehaltsabrechnungen oder Kontoauszüge, um deine finanzielle Lage einzuschätzen.
Was benötige ich, um ein Girokonto zu eröffnen?
Du brauchst deinen gültigen Personalausweis oder Reisepass zur Identifizierung sowie deine steuerliche Identifikationsnummer, die Banken gesetzlich abfragen müssen. Die Kontoeröffnung läuft meist online per Video-Ident-Verfahren oder in der Filiale, danach füllst du ein Formular mit deinen persönlichen Daten aus und bestätigst den Antrag mit einer digitalen oder handschriftlichen Unterschrift.
Wofür brauche ich meine Steuer-Identifikationsnummer bei der Kontoeröffnung?
Banken sind gesetzlich verpflichtet, deine elfstellige Steuer-Identifikationsnummer bei jeder Kontoeröffnung abzufragen. Du findest sie auf deinem Einkommensteuerbescheid oder deiner Lohnsteuerbescheinigung, und bei Verlust kannst du sie kostenlos beim Bundeszentralamt für Steuern erneut anfordern.
Kann ich mehrere Girokonten besitzen?
Ja, du kannst mehrere Girokonten besitzen. Es gibt keine gesetzliche Beschränkung für die Anzahl der Konten, und viele Menschen nutzen diese Möglichkeit, um ihre Finanzen effektiv zu verwalten oder verschiedene finanzielle Bedürfnisse zu erfüllen.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.