


Das Wichtigste in Kürze
- Die IBAN ist eine standardisierte Nummer, die im Inlands- und internationalen Zahlungsverkehr zur einheitlichen Identifikation von Girokonten dient und aus Länderkennzeichen, Prüfziffer, Bankleitzahl und Kontonummer besteht.
- Die IBAN in Deutschland besteht immer aus 22 Stellen, beginnend mit dem Länderkennzeichen DE, einer zweistelligen Prüfziffer, gefolgt von Bankleitzahl und Kontonummer.
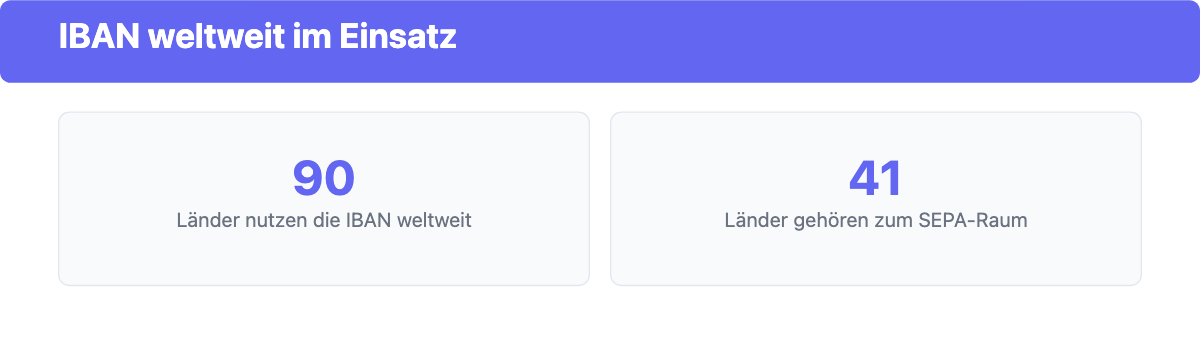
- Weltweit nutzen aktuell rund 90 Länder und Gebiete die IBAN, davon 41 Länder im europäischen SEPA-Zahlungsraum.
- Die Prüfziffer wird nach dem international genormten Verfahren ISO 7064 (MOD-97-10) berechnet und erkennt über 97 Prozent aller Tippfehler bei der Eingabe.
- Die IBAN muss angegeben werden, wenn Geld überwiesen oder empfangen werden soll, sowie bei der Einrichtung von Daueraufträgen und der Beantragung eines Kredits.
- Während Kontonummer und Bankleitzahl auf nationaler Ebene genutzt wurden, ermöglichen IBAN und BIC eine sichere Zuordnung von Zahlungen auf internationaler Ebene.
Was ist eine IBAN?
Die IBAN, oder International Bank Account Number, ist eine standardisierte Nummer, die sowohl im Inlands- als auch im internationalen Zahlungsverkehr verwendet wird. Sie dient der einheitlichen Identifizierung von Girokonten in den teilnehmenden Ländern und löst damit das Problem des grenzüberschreitenden Zahlungsverkehrs. Eine IBAN besteht aus einem Länderkennzeichen, einer Prüfziffer, der Bankleitzahl und der Kontonummer, wobei ihre Länge je nach Land variiert.
Rechtliche Grundlage für die einheitliche IBAN-Nutzung im Euroraum ist die SEPA-Verordnung (EU) Nr. 260/2012. Sie verpflichtet Zahlungsdienstleister seit dem 1. Februar 2014 zur ausschließlichen Nutzung der IBAN für Überweisungen und Lastschriften im Inland, seit dem 1. Februar 2016 auch für grenzüberschreitende Zahlungen innerhalb der EU.
Wie ist der Aufbau einer IBAN in Deutschland?
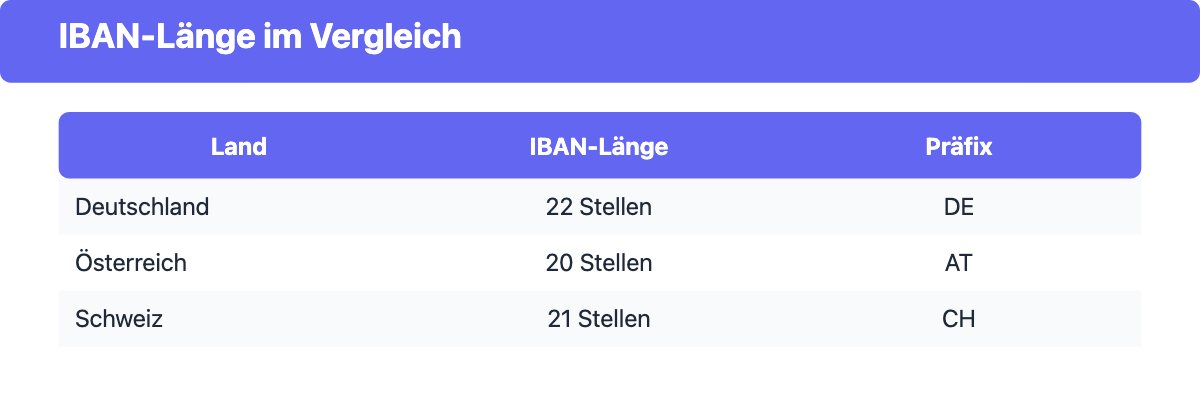
Die IBAN in Deutschland hat immer 22 Stellen. Sie beginnt mit dem Länderkennzeichen DE, gefolgt von einer zweistelligen Prüfziffer. Anschließend kommen die achtstellige Bankleitzahl und die Kontonummer, die bis zu zehn Stellen haben kann. Fehlende Stellen werden mit Nullen aufgefüllt. Die maximale Länge einer IBAN liegt weltweit bei 34 Stellen, das genaue Format legt jedes Land selbst fest.
Auch die deutschsprachigen Nachbarländer nutzen die IBAN, allerdings mit abweichender Länge: In Österreich sind es 20 Stellen, in der Schweiz und in Liechtenstein 21 Stellen.
Wie wird die IBAN-Prüfziffer berechnet?
Die beiden Ziffern direkt nach dem Länderkennzeichen sind die Prüfziffer. Sie wird nach dem internationalen Standard ISO 7064 (Verfahren MOD-97-10) berechnet und schützt vor Tippfehlern bei der manuellen Eingabe einer IBAN.
Vereinfacht läuft die Berechnung so ab: Zunächst werden Länderkennzeichen und Prüfziffer an das Ende der Bankverbindung (Bankleitzahl und Kontonummer) verschoben, die ursprüngliche Prüfziffer wird dabei durch "00" ersetzt. Anschließend werden alle Buchstaben in Zahlen umgewandelt (A=10 bis Z=35), und die entstandene lange Zahl wird durch 97 geteilt. Die tatsächliche Prüfziffer ergibt sich aus 98 minus dem verbleibenden Rest. Stimmt die in einer IBAN enthaltene Prüfziffer nicht mit dem Rechenergebnis überein, ist die IBAN fehlerhaft.
Dieses Verfahren erkennt nach offiziellen Angaben über 97 Prozent aller Einzelfehler und nahezu alle Zahlendreher, die typischen Fehlerquellen bei der manuellen Eingabe von Kontodaten.
In welchen Ländern wird die IBAN verwendet?
Die IBAN (International Bank Account Number) wird mittlerweile deutlich breiter genutzt als nur im europäischen Zahlungsverkehr. Laut dem offiziellen IBAN-Registry sind aktuell rund 90 Länder und Gebiete weltweit registriert, von Europa über den Nahen Osten bis zu wachsenden Teilen Afrikas und Zentralasiens. Nicht zu verwechseln ist diese globale Zahl mit dem SEPA-Zahlungsraum, dem einheitlichen Euro-Zahlungsverkehrsraum: Dieser umfasst aktuell rund 41 Länder (die 27 EU-Mitgliedstaaten sowie 14 weitere europäische Staaten und Gebiete wie die Schweiz, Norwegen oder Island), innerhalb derer Überweisungen und Lastschriften ausschließlich per SEPA-Überweisung und IBAN abgewickelt werden.
Besonders interessant dabei ist, dass sich die Länge der IBAN von Land zu Land unterscheidet. So ist sie beispielsweise in Deutschland kürzer als in Frankreich oder Italien. Auch außerhalb des SEPA-Raums setzen immer mehr Länder auf die IBAN, etwa im Nahen Osten oder in Teilen Afrikas, auch wenn dort andere Zahlungsverkehrsregeln als in der EU gelten.
Wie finde ich und prüfe ich meine IBAN?
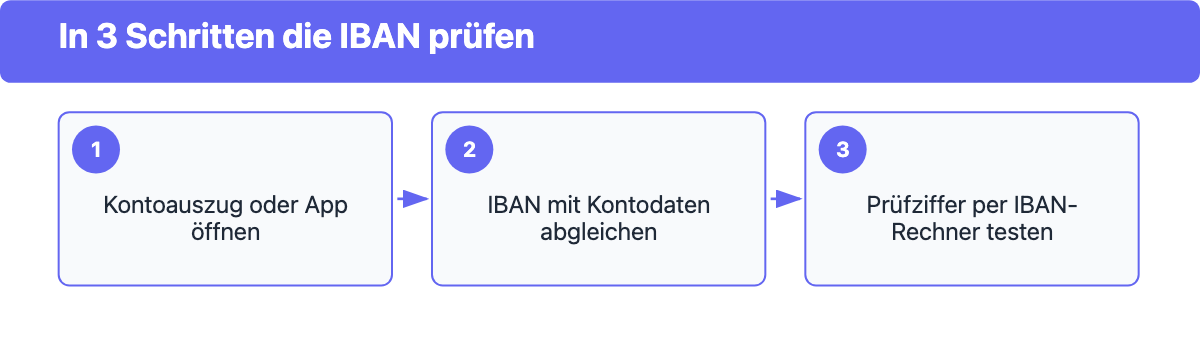
Deine eigene IBAN findest du an mehreren Stellen: auf jedem Kontoauszug, in der Online-Banking-App deiner Bank unter den Kontodetails, auf deiner Girocard beziehungsweise Debitkarte sowie auf dem Begrüßungsschreiben, das du bei Kontoeröffnung erhalten hast.
Um zu prüfen, ob eine IBAN korrekt ist, reicht ein Blick auf die Struktur nicht aus. Ein kostenloser IBAN-Rechner wendet automatisch das ISO-7064-Prüfverfahren aus dem vorherigen Abschnitt an und zeigt dir sofort an, ob die Ziffernfolge in sich stimmig ist. Das ersetzt zwar nicht die Kontrolle, ob die IBAN tatsächlich zum richtigen Empfänger gehört, filtert aber zuverlässig reine Zahlendreher und Tippfehler heraus.
Wann muss ich die IBAN angeben?
Du musst die IBAN immer dann angeben, wenn du Geld von einem Konto auf ein anderes überweisen möchtest. Sie ist zudem notwendig, um Zahlungen wie Miete oder Gehalt zu empfangen und beim Einrichten eines Dauerauftrags. Ebenfalls bei der Bezahlung in Online-Shops oder bei der Beantragung eines Kredits wird sie benötigt. Seit Inkrafttreten der SEPA-Verordnung reicht innerhalb des Euroraums die alleinige Angabe der IBAN aus, ein zusätzlicher BIC ist für inländische und die meisten grenzüberschreitenden Zahlungen im SEPA-Raum nicht mehr erforderlich.
Wie unterscheidet sich die IBAN von Kontonummer, BIC und Bankleitzahl?
Die IBAN (International Bank Account Number) ersetzt in vielerlei Hinsicht die klassische Kontonummer und Bankleitzahl. Sie ist eine international standardisierte Nummer, die sowohl den nationalen Bankcode als auch die Kontonummer enthält. Die IBAN ermöglicht es, dass der internationale Zahlungsverkehr weitgehend automatisch elektronisch verarbeitet wird.
Eine typische deutsche IBAN besteht aus dem Länderkennzeichen "DE", einer zweistelligen Prüfziffer, der achtstelligen Bankleitzahl sowie deiner zehnstelligen Kontonummer. Kürzere Kontonummern werden dabei mit führenden Nullen aufgefüllt.
Auf der anderen Seite haben wir den BIC (Bank Identifier Code). Er wird zur eindeutigen Identifizierung von Banken weltweit genutzt und hat in gewisser Weise die Funktion der alten Bankleitzahl übernommen. Der BIC besteht dabei aus einem vierstelligen Bankcode, einem zweistelligen Ländercode, einem Ortscode sowie einer optionalen Kennzeichnung für bestimmte Filialen. Innerhalb des SEPA-Raums ist der BIC für Überweisungen inzwischen meist verzichtbar, außerhalb davon, etwa bei internationalen Überweisungen in Nicht-SEPA-Länder, wird er weiterhin benötigt.
Zusammengefasst können wir also sagen: Während Kontonummer und Bankleitzahl vorwiegend auf nationaler Ebene genutzt wurden, sorgt das Duo aus IBAN und BIC für eine sichere Zuordnung von Zahlungen auf internationaler Ebene.
Was sind häufige Fehler bei der IBAN-Angabe?
Die häufigsten Fehler bei der IBAN-Eingabe sind vertauschte Ziffern (Zahlendreher), ein fehlendes oder falsches Länderkennzeichen beim Kopieren einer ausländischen IBAN sowie einzelne falsch abgetippte Ziffern aus der Bankleitzahl oder Kontonummer. Die eingebaute Prüfziffer fängt die meisten dieser Fehler bereits vor dem Absenden einer Überweisung ab, denn eine IBAN mit vertauschten oder falschen Ziffern besteht die MOD-97-10-Prüfung in aller Regel nicht.
Nicht abgefangen wird dagegen eine IBAN, die zwar rechnerisch korrekt ist, aber zum falschen Konto gehört, etwa weil eine komplett andere, gültige IBAN eingegeben wurde. Prüfe deshalb bei größeren Überweisungen zusätzlich Empfängername und Verwendungszweck, bevor du eine Zahlung auslöst.
FAQ: IBAN
In diesem Abschnitt werden häufig gestellte Fragen und Antworten rund um das Thema IBAN behandelt. Du erfährst, wo du deine IBAN findest, ob jede IBAN einzigartig ist und was passiert, wenn du eine falsche IBAN angibst.
Quellen: IBAN-Registry, Stand Mai 2026, Verordnung (EU) Nr. 260/2012, Deutsche Bundesbank: SEPA.