


Konto nicht gedeckt: Das kannst du tun


Zuletzt aktualisiert: 12.09.2026
Das Wichtigste in Kürze
- Bei ungenügender Kontodeckung führt eine Lastschrift zunächst zu Rückbuchung und zusätzlichen Kosten, inklusive der Möglichkeit von Gebühren durch die Beauftragung von Inkassounternehmen.
- Banken versuchen üblicherweise, Daueraufträge bei einem ungedeckten Konto erneut auszuführen, und bei Versagen können bisher anfallende Gebühren auftreten.
- Ein ungedecktes Konto bei einer Überweisung führt zur Verhinderung der Transaktion und kann zu Gebühren, potenzieller vorübergehender Kontosperrung und Beeinträchtigung der Kreditwürdigkeit führen.
- Bei einem ungedeckten Konto bei PayPal oder Klarna führt dies zur Durchführung einer Kosten verursachenden Rücklastschrift, und wiederholte Vorfälle können zur Einschränkung oder Sperrung des Kontos führen.
- Gesetzliche Regelungen für ungedeckte Konten sind nicht explizit festgelegt, aber Prozesse einschließlich Gebühren für gescheiterte Transaktionen und zusätzliche Gebühren seitens der Händler sind üblich.
- Regelmäßige Prüfung des Kontostands, Einrichtung eines Haushaltsbudgets und Verwendung von Banking-Apps können helfen, ein ungedecktes Konto zu vermeiden.
Was geschieht, wenn mein Konto nicht gedeckt ist?
Wenn dein Konto nicht gedeckt ist, kann dies verschiedene Konsequenzen haben. In den folgenden Unterüberschriften erfährst du, was passiert, wenn dein Konto bei einer Lastschrift, einem Dauerauftrag, einer Überweisung, einer PayPal-Zahlung, einer Klarna-Zahlung oder einer kontaktlosen Zahlung nicht ausreichend gedeckt ist, und wann daraus im schlimmsten Fall eine Kontosperrung werden kann.

Was geschieht, wenn mein Konto bei einer Lastschrift nicht gedeckt ist?
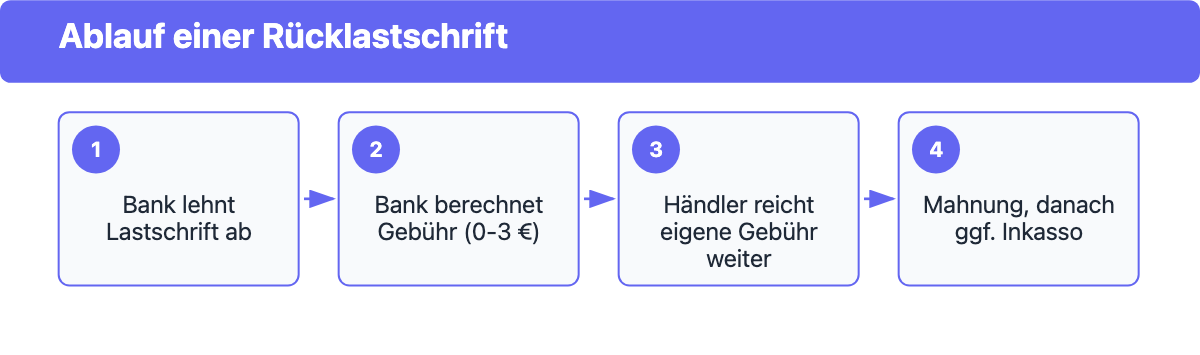
Reicht dein Guthaben nicht aus, bucht deine Bank die Lastschrift nicht aus und meldet dies als Rücklastschrift zurück. Nach § 675o BGB darf sie dir dafür eine Gebühr berechnen, die sich an ihren tatsächlichen Kosten orientieren muss (§ 675f Abs. 5 S. 2 BGB) und je nach Institut zwischen 0 und etwa 3 Euro liegt. Zusätzlich kann der Händler, dessen Zahlung geplatzt ist, seine eigene Rücklastschriftgebühr an dich weiterreichen (BGH, Az. XI ZR 245/01) und einen zweiten Einzugsversuch starten. Ignorierst du mehrere Mahnungen, kann am Ende ein Inkassounternehmen eingeschaltet werden, wodurch die Kosten in den dreistelligen Bereich steigen können. Eine einzelne nicht gedeckte Lastschrift wirkt sich erst dann auf deine SCHUFA aus, wenn daraus ein Mahnverfahren wird.
Was geschieht, wenn mein Konto bei einem Dauerauftrag nicht gedeckt ist?
Wenn dein Konto bei einem Dauerauftrag nicht gedeckt ist, kann die Zahlung nicht ausgeführt werden. Banken versuchen in der Regel, die Zahlung erneut vorzunehmen. Sollte auch dieser zweite Versuch scheitern, musst du unter Umständen mit Mahngebühren oder anderen Kosten rechnen.
Viele Banken bieten einen Dispokredit an, also einen Überziehungskredit, der dir hilft, Daueraufträge trotz unzureichender Kontodeckung auszuführen. Doch Vorsicht: Hierbei handelt es sich um eine teure Option und sollte nur als letzter Ausweg betrachtet werden.
Kommunikation ist entscheidend. Es ist ratsam, den Zahlungsempfänger zu kontaktieren, um abzustimmen, ob er eine erneute Abbuchung wünscht oder ob eine separate Überweisung notwendig ist.
Was geschieht, wenn mein Konto bei einer Überweisung nicht gedeckt ist?
Wenn dein Konto bei einer Überweisung nicht gedeckt ist, wird die Überweisung in der Regel nicht ausgeführt. Deine Bank informiert dich darüber, dass sie den Auftrag aufgrund mangelnder Deckung nicht abwickeln konnte. Der Betrag wird somit weder von deinem Konto abgebucht noch dem Empfänger gutgeschrieben.
Zudem könnten Gebühren anfallen und im schlimmsten Fall könnte dein Konto temporär gesperrt werden, wenn dies wiederholt passiert. Bei unbezahlten Rechnungen können Mahnverfahren oder Inkassoverfahren folgen und deine Kreditwürdigkeit könnte beeinträchtigt werden.
Weiterhin kann die Rückbuchung der Überweisung mit zusätzlichen Gebühren verbunden sein. Du musst dann die Überweisung erneut vornehmen, sobald ausreichend Guthaben auf deinem Konto vorhanden ist.
Was geschieht, wenn mein Konto bei einer PayPal-Zahlung nicht gedeckt ist?
Wenn dein Konto bei einer PayPal-Zahlung nicht gedeckt ist, führt PayPal eine Rücklastschrift durch, was Gebühren verursachen kann. Das PayPal-Konto wird nun mit einem Minusbetrag geführt und der Zahlungsprozess als “nicht abgeschlossen” markiert. Du erhältst eine E-Mail-Benachrichtigung und hast die Möglichkeit, das Konto manuell auszugleichen.
Solltest du dies unterlassen, unternimmt PayPal weitere Schritte: Sie versuchen erneut, den Betrag abzubuchen. Bestehen weiterhin Deckungsprobleme können Mahngebühren entstehen. Wiederholte Vorfälle können dazu führen, dass dein Konto eingeschränkt oder gesperrt wird.
Was geschieht, wenn mein Konto bei einer Klarna-Zahlung nicht gedeckt ist?
Wenn dein Konto bei einer Klarna-Zahlung nicht ausreichend gedeckt ist, führt dies zu Problemen. Die Lastschrift kann nicht ausgeführt werden und eine Gebühr von 2€ fällt an. Klarna wird versuchen, den Betrag in regelmäßigen Abständen erneut abzubuchen. Sollte das Konto weiterhin ungedeckt bleiben, erhältst du eine Zahlungsaufforderung und es können zusätzliche Mahngebühren entstehen, was sich negativ auf deine Kreditwürdigkeit auswirken könnte.
Was geschieht, wenn mein Konto bei einer kontaktlosen Zahlung nicht gedeckt ist?
Wenn dein Konto bei einer kontaktlosen Zahlung nicht ausreichend gedeckt ist, kann die Transaktion abgelehnt werden. Zusätzlich könnten Gebühren oder Strafen anfallen. Wiederholt sich diese Situation, kann dies zu weiteren Maßnahmen der Bank führen, wie beispielsweise einer Kontosperrung oder gar Kündigung deines Kontos.
Daher ist es essentiell, regelmäßig den Kontostand zu überprüfen und für ausreichende Deckung zu sorgen. Ein Überziehungskredit oder eine Kreditkarte können als Backup dienen, um unvorhergesehen Ausgaben zu decken.
Kann mein Konto gesperrt werden, wenn es nicht gedeckt ist?
Eine einzelne geplatzte Lastschrift führt normalerweise noch nicht zur Kontosperrung. Häufen sich unbezahlte Rückstände oder bleibt eine Überziehung über längere Zeit unbeglichen, kann deine Bank das Konto jedoch einschränken oder vollständig sperren. Auch ungewöhnliche Kontobewegungen, die auf einen Verdacht auf Missbrauch hindeuten, können eine vorübergehende Sperrung auslösen, unabhängig von der Kontodeckung.
Banken kündigen eine Sperrung in der Regel vorher an und geben dir die Möglichkeit, den offenen Betrag auszugleichen. Meldet sich deine Bank, solltest du zeitnah reagieren: Ein kurzer Anruf oder eine Nachricht über das Online-Banking reicht oft aus, um eine Lösung zu vereinbaren, etwa eine Ratenzahlung oder eine kurzfristige Nachzahlung. Bleibt der Kontakt aus, kann sich die Situation verschärfen: Neben zusätzlichen Mahn- und Inkassokosten kann eine Bank ein dauerhaft und ohne Absprache überzogenes Konto im Extremfall auch ganz kündigen, was wiederum als schwerwiegendes Negativmerkmal bei der SCHUFA gemeldet wird und die Kreditwürdigkeit über Jahre belastet.
Welche gesetzlichen Regelungen gibt es bei einem ungedeckten Konto?
Anders als oft angenommen, ist die Nichtausführung von Zahlungen bei fehlender Kontodeckung im Bürgerlichen Gesetzbuch klar geregelt. Dabei sind zwei Rechtsverhältnisse zu unterscheiden: dein Verhältnis zur eigenen Bank und dein Verhältnis zum Händler oder Zahlungsempfänger.
Gegenüber deiner Bank gilt § 675o Abs. 1 Satz 4 BGB: Eine Bank darf ein Entgelt für die Ablehnung eines Zahlungsauftrags nur verlangen, wenn das vertraglich vereinbart ist, die Ablehnung berechtigt war und das Entgelt sich an ihren tatsächlichen Kosten orientiert (§ 675f Abs. 5 Satz 2 BGB). Für die reine Benachrichtigung über die gescheiterte Zahlung, zu der die Bank ohnehin gesetzlich verpflichtet ist, darf sie dagegen laut ständiger BGH-Rechtsprechung keine gesonderte Pauschale berechnen. Das erklärt auch, warum die Gebühren von Bank zu Bank so unterschiedlich ausfallen: Ein Vergleich von biallo.de zeigt für Rücklastschriften Werte zwischen 0 Euro bei einigen Direktbanken und rund 3 Euro bei C24 (Stand Juni 2024, seither möglich verändert).
Gegenüber dem Händler gilt eine andere Grundlage: Ist die Lastschrift mangels Deckung geplatzt, gerätst du automatisch in Zahlungsverzug. Der Händler kann die ihm von seiner eigenen Bank berechnete Rücklastschriftgebühr über § 280 Abs. 1 BGB als Verzugsschaden von dir zurückfordern (bestätigt durch BGH, Urteil vom 12.03.2002, Az. XI ZR 245/01). Zusätzliche Mahn- oder Bearbeitungspauschalen in seinen AGB sind ihm ebenfalls erlaubt, dürfen laut § 309 Nr. 5a BGB aber den typischerweise zu erwartenden Schaden nicht übersteigen. Pauschalen von 10 Euro oder mehr ohne Nachweis echter Kosten wurden von Gerichten deshalb wiederholt gekippt. Eine feste gesetzliche Obergrenze in Euro gibt es dagegen nicht, maßgeblich ist immer der tatsächliche Schaden im Einzelfall.
Ein drittes Recht betrifft deinen Schutz als Zahler: Nach § 675x BGB kannst du eine SEPA-Lastschrift innerhalb von acht Wochen ab der Kontobelastung ohne Angabe von Gründen zurückbuchen lassen. Wurde sie ohne ein gültiges Mandat von dir eingezogen, verlängert sich diese Frist auf 13 Monate. Bei tatsächlich unautorisierten Abbuchungen, etwa durch Betrug, haftet deine Bank zudem nach § 675u BGB und muss dein Konto so stellen, als hätte die Abbuchung nie stattgefunden.
Wie kann ich ein ungedecktes Konto vermeiden?
Um ein ungedecktes Konto zu vermeiden, ist es wichtig, dass du regelmäßig deinen Kontostand prüfst. Dies hilft dir dabei, immer einen genauen Überblick über deine Finanzen zu haben und sicherzustellen, dass genügend Geld für geplante Zahlungen vorhanden ist.
Eine effektive Möglichkeit, deine Ausgaben im Blick zu behalten und unerwartete Kontodeckungsprobleme zu vermeiden, ist das Erstellen eines Haushaltsbudgets. Dieses listet alle regelmäßigen Einnahmen und Ausgaben auf und ermöglicht es dir so, potenzielle finanzielle Engpässe frühzeitig zu erkennen.
Darüber hinaus können dich automatische Benachrichtigungen über Kontobewegungen rechtzeitig informieren, falls dein Konto Gefahr läuft, nicht gedeckt zu sein. Vor allem Online-Banking und Banking-Apps bieten hier nützliche Funktionen.
Solltest du absehen können, dass dein Konto zeitnah nicht gedeckt sein wird, gilt es sofort Maßnahmen einzuleiten. Hier kann eine schnelle Überweisung vom Spar- oder Tagesgeldkonto helfen. Ein eingerichteter Dispokredit kann kurzfristige Engpässe überbrücken, nutze diesen jedoch mit Bedacht. Ist dein Konto bereits überzogen, findest du in unserem Ratgeber zum überzogenen Dispokredit die nächsten Schritte.
Falls du einmal in ernsthafte finanzielle Schwierigkeiten geraten solltest: Zögere nicht den Kontakt mit deiner Bank oder Gläubigern aufzunehmen. Gemeinsam lassen sich Lösungen finden.
FAQ: Konto nicht gedeckt
In diesem Abschnitt werden häufig gestellte Fragen und Antworten zum Thema “Konto nicht gedeckt” behandelt. Erfahre, wann eine Rückbuchung bei einem ungedeckten Konto erfolgt, ob ein ungedecktes Konto Einfluss auf deine SCHUFA-Auskunft hat und wann du dein Girokonto überziehen kannst, wenn es nicht gedeckt ist.
Wann erfolgt eine Rückbuchung bei einem ungedeckten Konto?
Die Rückbuchung bei einem ungedeckten Konto erfolgt in der Regel sofort, wenn die Bank eine Lastschrift, einen Dauerauftrag oder eine Überweisung aufgrund mangelnder Deckung ablehnt. Bei Nutzung des elektronischen Lastschrift-Verfahrens (ELV) kann nach einem gescheiterten Einzugsversuch ein zweiter durchgeführt werden. Scheitert auch dieser, fallen Kosten für die Rücklastschrift an.
Hat ein ungedecktes Konto Einfluss auf meine Kreditwürdigkeit
Eine einzelne nicht gedeckte Lastschrift führt nicht automatisch zu einem SCHUFA-Eintrag. Solange du dich innerhalb deines vereinbarten Dispokredits bewegst, erfährt die SCHUFA gar nicht, in welcher Höhe du ihn nutzt. Nach § 31 BDSG dürfen Banken eine Zahlungsstörung erst melden, wenn die Forderung fällig, unbestritten und trotz Mahnung nicht beglichen wurde. In der Praxis heißt das: mindestens zwei Mahnungen im Abstand von mehreren Wochen, wobei du in einer davon ausdrücklich auf die drohende SCHUFA-Meldung hingewiesen werden musst. Auch ohne einen formalen Eintrag kann eine gehäufte Rücklastschrift deiner Bonität aber indirekt schaden: Bei einem neuen Kreditantrag prüfen Banken oft die letzten Kontoauszüge, und mehrfach gescheiterte Lastschriften mangels Deckung gelten dort als deutliches Warnsignal.
Wann kann ich mein Girokonto überziehen, wenn es nicht gedeckt ist?
Dein Girokonto kannst du überziehen, wenn dir deine Bank einen Dispokredit eingeräumt hat. Dieser hängt meist von deinem monatlichen Einkommen ab. Ohne Dispokredit ist eine Kontoüberziehung ebenfalls möglich, falls die Bank sie zulässt, jedoch fallen hier in der Regel höhere Zinsen an.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.