


Girokonto kündigen: Prozess, notwendige Unterlagen und Kündigungsfristen

Zuletzt aktualisiert: 05.09.2026
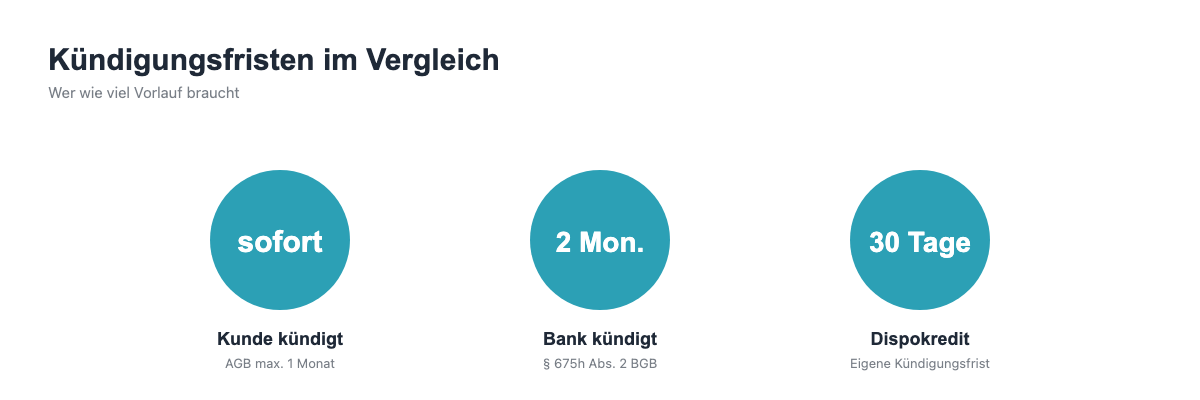
Kurz gesagt: Du kannst dein Girokonto ohne feste Frist kündigen (§ 675h Abs. 1 BGB). Eine längere AGB-Frist als ein Monat ist unwirksam. Kündigt dagegen deine Bank, gilt das Gegenteil: Sie braucht mindestens zwei Monate Vorlauf (§ 675h Abs. 2 BGB) – einen Grund muss sie dir dafür meist nicht nennen.
Dieser Ratgeber zeigt dir die exakten Fristen für beide Richtungen, ein Kündigungsschreiben zum Kopieren, was mit Guthaben und Dispokredit passiert, Sonderfälle wie Gemeinschaftskonten sowie die häufigsten Fehler beim Kündigen. Stand: August 2026.
[toc]
Kostenlose Vorlage
Ausfüllen, unterschreiben, abschicken. Die Vorlage enthält die Felder für deine IBAN, das Zielkonto für ein Restguthaben und die Bitte um eine schriftliche Kündigungsbestätigung.
Ohne Anmeldung, ohne E-Mail-Adresse. Alle Vorlagen im Überblick: Vorlagen rund ums Girokonto. Die Vorlage ist eine Formulierungshilfe und ersetzt keine Rechtsberatung.
Wie kann ich mein Girokonto kündigen?

Du kannst dein Girokonto jederzeit kündigen, ohne eine Frist einhalten zu müssen: Nach § 675h Abs. 1 BGB darfst du deinen Zahlungsdiensterahmenvertrag – und damit dein Girokonto – fristlos beenden. Eine in den AGB deiner Bank vereinbarte Kündigungsfrist von mehr als einem Monat wäre unwirksam. Die Kündigung selbst ist für dich kostenlos (§ 675h Abs. 4 BGB).
Welche Kündigungsfrist muss ich einhalten?
Als Kunde musst du grundsätzlich keine Frist einhalten. Manche Banken legen in ihren AGB dennoch eine Frist fest – diese darf laut Gesetz maximal einen Monat betragen. Willst du besonders schnell wechseln, kündige am besten schriftlich mit dem Zusatz “zum nächstmöglichen Zeitpunkt”.
Auf welchen Wegen kann ich kündigen?
Je nach Bank stehen dir mehrere Kündigungswege offen. Die folgende Übersicht zeigt Vor- und Nachteile:
| Kündigungsweg | Vorteile | Nachteile |
|---|---|---|
| Brief / Einschreiben | Rechtssicherer Nachweis, bei jeder Bank möglich | Postlaufzeit, Unterschrift nötig |
| Online-Banking / Formular | Schnell, jederzeit möglich, kein Porto | Nicht jede Bank bietet es an |
| Bequem und schnell | Nicht alle Banken akzeptieren E-Mail-Kündigungen; Empfangsbestätigung anfordern | |
| Filiale | Direkte Bestätigung, persönliche Beratung | Termin nötig, nur bei Filialbanken |
| Kontowechselservice | Übernimmt Kündigung und Ummeldung automatisch | Du musst den Wechsel aktiv beauftragen |
Bitte in jedem Fall um eine schriftliche Kündigungsbestätigung mit dem genauen Datum der Kontoschließung.
Kündigungsschreiben: Vorlage zum Kopieren
Diese Vorlage kannst du direkt für dein Kündigungsschreiben verwenden:
[Dein Name]
[Deine Adresse]
[PLZ Ort]
[E-Mail-Adresse]
[Telefonnummer]
[Name der Bank]
[Adresse der Bank]
[PLZ Ort]
[Ort], den [Datum]
Kündigung meines Girokontos, Kontonummer/IBAN: [deine IBAN]
Sehr geehrte Damen und Herren,
hiermit kündige ich das oben genannte Girokonto zum nächstmöglichen Zeitpunkt. Bitte bestätigen Sie mir schriftlich den Eingang dieser Kündigung sowie das genaue Datum der Kontoschließung.
Mein Restguthaben überweisen Sie bitte auf folgendes Konto:
Kontoinhaber: [dein Name]
IBAN: [IBAN des neuen Kontos]
BIC: [BIC des neuen Kontos]
Bitte stoppen Sie außerdem alle Daueraufträge und Lastschrifteinzüge zu diesem Konto mit sofortiger Wirkung.
Mit freundlichen Grüßen
[Unterschrift]
[Dein Name]
Verschicke das Schreiben idealerweise per Einschreiben, damit du einen Nachweis über Versand und Zugang hast.
Kann meine Bank mein Girokonto kündigen?
Ja. Eine ordentliche Kündigung ist jederzeit möglich, mindestens zwei Monate Vorlauf sind aber Pflicht (§ 675h Abs. 2 BGB). Einen Grund muss dabei niemand nennen. Laut Rechtsprechung, unter anderem zitiert von Finanztip (BGH, Az. XI ZR 22/12), müssen dort nicht einmal deine Interessen berücksichtigt werden.
Typische Auslöser:
- geschäftliche Nutzung eines privaten Kontos
- Verdacht auf Geldwäsche oder andere illegale Aktivitäten
- wiederholte AGB-Verstöße, etwa die fehlende Zustimmung zu Preisänderungen
- aus wirtschaftlicher Sicht zu geringe Profitabilität des Kunden
Fristlos geht es nur mit wichtigem Grund nach § 314 BGB – wenn die Fortsetzung bis zum Fristablauf unter Abwägung aller Umstände unzumutbar wäre, etwa bei schwerem Betrug oder Geldwäsche. Bei kleineren Pflichtverletzungen ist vorher meist eine Abmahnung fällig.
Welche Girokonten darf die Bank nicht kündigen?
Nicht jedes Konto lässt sich beliebig kündigen. Sparkassen unterliegen einem sogenannten Kontrahierungszwang: Privatpersonen haben grundsätzlich Anspruch auf ein Konto, eine willkürliche Ablehnung oder Kündigung ist unzulässig. Ein Basiskonto nach dem Zahlungskontengesetz darf die Bank ebenfalls nicht ordentlich kündigen – hier gelten nur sehr enge Ausnahmen.
Was kann ich tun, wenn ich die Kündigung für unfair halte?
Hältst du eine Kündigung für treuwidrig oder unbegründet, kannst du ihr schriftlich widersprechen und dich an den zuständigen Ombudsmann deiner Bank wenden – das gilt besonders bei Sparkassen, Genossenschaftsbanken oder wenn dein Basiskonto betroffen ist. In schwierigeren Fällen hilft ein Fachanwalt für Bankrecht weiter.
Was passiert mit meinem Guthaben und Dispokredit bei der Kündigung?
Bevor deine Bank das Konto schließt, muss es ausgeglichen sein: Ein offener Dispokredit muss vollständig zurückgezahlt werden, sonst verzögert sich die Kontoschließung und weiterhin hohe Dispozinsen fallen an. Für die Kündigung selbst darf dir die Bank keine Gebühr berechnen (§ 675h Abs. 4 BGB). Dein Restguthaben wird nach Kontoausgleich auf die im Kündigungsschreiben angegebene neue IBAN überwiesen.
Wichtig: Der Dispokredit ist rechtlich ein eigener Vertrag mit einer eigenen Kündigungsfrist. Die Bank kann einen eingeräumten Dispokredit grundsätzlich mit einer Frist von 30 Tagen kündigen. Kannst du den Dispo nicht sofort ausgleichen, sprich frühzeitig mit deiner Bank über eine Ratenzahlung oder eine Umschuldung, damit sich die Kontoschließung nicht unnötig verzögert.
Was muss ich vor der Kündigung erledigen?
Damit der Wechsel reibungslos klappt, arbeite diese Punkte in der genannten Reihenfolge ab:
- Eröffne zuerst ein neues Girokonto und warte, bis Karte und PIN angekommen sind.
- Nutze den gesetzlichen Kontowechselservice deiner neuen Bank. Seit September 2016 sind Banken durch das Zahlungskontengesetz dazu verpflichtet, dich beim Kontowechsel kostenlos zu unterstützen. Deine alte Bank muss der neuen Bank innerhalb von 5 Geschäftstagen eine Liste aller Daueraufträge, Lastschriftmandate und Zahlungseingänge der letzten 13 Monate bereitstellen.
- Lade parallel alle Kontoauszüge und Kreditkartenabrechnungen der letzten Monate herunter, um sie für spätere Nachweise oder die Steuer griffbereit zu haben.
- Informiere zusätzlich wichtige Zahlungspartner wie Arbeitgeber, Vermieter oder Versicherungen selbst, falls du dich nicht allein auf den Kontowechselservice verlassen willst.
- Führe altes und neues Konto etwa zwei Monate parallel, um Fehlbuchungen oder verspätete Lastschriften abzufangen.
- Kündige das alte Konto erst, wenn du sicher bist, dass alle Zahlungspartner umgestellt sind, und gib im Kündigungsschreiben die neue IBAN für dein Restguthaben an.
Sonderfälle bei der Girokonto-Kündigung
Gemeinschaftskonto kündigen
Bei einem klassischen Gemeinschaftskonto müssen alle Kontoinhaber der Kündigung zustimmen und unterschreiben – eine einseitige Kündigung durch nur eine Person ist nicht möglich. Eine Ausnahme ist das sogenannte Oder-Konto: Hier kann jeder Inhaber allein über das Konto verfügen, wodurch auch eine alleinige Kündigung in der Regel möglich ist. Prüfe im Zweifel die genaue Kontoform bei deiner Bank, bevor du kündigst.
Laufender Kredit am Girokonto
Läuft über dein Girokonto noch ein Ratenkredit, hast du im Wesentlichen drei Optionen: den Kredit vorzeitig vollständig ablösen, ihn zu deiner neuen Bank umschulden oder das alte Konto erst kündigen, wenn der Kredit vollständig zurückgezahlt ist. Kläre den für dich passenden Weg direkt mit deiner Bank, bevor du das Kündigungsschreiben verschickst.
Wie wirkt sich die Kontoschließung auf meine Bonität aus?
Kündigst du selbst ein ungenutztes, ausgeglichenes Konto, wird es bei der Schufa lediglich abgemeldet – das wirkt sich normalerweise nicht negativ auf deine Bonität aus. Kritisch wird es nur, wenn die Bank dein Konto kündigt und diese Kündigung als Negativmerkmal an eine Auskunftei wie die Schufa meldet: Ein solcher Eintrag kann deine Kreditwürdigkeit tatsächlich verschlechtern. War die Kündigung unwirksam oder der Eintrag unrechtmäßig, kannst du zivilrechtlich dagegen vorgehen und nach Art. 17 Abs. 1 DSGVO die Löschung verlangen.
Häufige Fehler bei der Girokonto-Kündigung
- Zu früh kündigen: Wer das alte Konto kündigt, bevor das neue vollständig eingerichtet ist, riskiert geplatzte Lastschriften. Eröffne erst das neue Konto, warte auf Karte und PIN, und kündige erst danach das alte.
- Zahlungspartner vergessen: Eine übersehene Lastschrift, etwa für Miete oder Versicherung, führt schnell zu Mahngebühren. Prüfe die Kontoauszüge der letzten 12 Monate systematisch und lass beide Konten sicherheitshalber zwei Monate parallel laufen.
- Dispokredit übersehen: Ein offener Dispokredit verzögert die Kontoschließung und verursacht weiter Zinsen. Gleiche ihn vor der Kündigung vollständig aus.
Häufig gestellte Fragen und Antworten rund um das Kündigen eines Girokontos
Ist es möglich, ein Bankkonto online zu schließen?
Ja, viele Banken bieten die Kündigung direkt im Onlinebanking-Portal, per E-Mail oder über ein spezielles Online-Formular an. Ob und wie das bei deiner Bank funktioniert, erfährst du im Kundenbereich oder telefonisch beim Kundenservice.
Kann ich mein Girokonto auch aus dem Ausland auflösen?
Ja, das ist möglich. Die meisten Banken akzeptieren eine schriftliche Kündigung per Post oder E-Mail auch aus dem Ausland. Achte darauf, dass Kontonummer bzw. IBAN und die IBAN für die Überweisung deines Restguthabens vollständig angegeben sind.
Verlangen Banken Gebühren für die Kontoauflösung?
Nein. Für die ordentliche Kündigung deines Girokontos darf dir die Bank nach § 675h Abs. 4 BGB keine Gebühr berechnen. Kosten entstehen höchstens indirekt, etwa durch Dispozinsen, solange ein Dispokredit nicht ausgeglichen ist.
Was geschieht mit meinem Dispokredit bei der Kontoauflösung?
Der Dispokredit muss vor der Kontoschließung vollständig zurückgezahlt werden. Er gilt zusätzlich als eigener Vertrag mit einer eigenen Kündigungsfrist von in der Regel 30 Tagen seitens der Bank.
Muss ich bei einem Gemeinschaftskonto gemeinsam kündigen?
Bei einem klassischen Gemeinschaftskonto ja – alle Kontoinhaber müssen die Kündigung unterschreiben. Bei einem Oder-Konto kann in der Regel jeder Inhaber allein kündigen.
Wie lange dauert die Bearbeitung meiner Kündigung?
Eine pauschale gesetzliche Bearbeitungsfrist gibt es nicht; in der Praxis bestätigen viele Banken die Kündigung innerhalb weniger Werktage und schließen das Konto zum gewünschten oder nächstmöglichen Termin, sobald es ausgeglichen ist.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.