


Überweisung zurückholen: So kannst du dein Geld zurückfordern

Zuletzt aktualisiert: 21.09.2026
Das Wichtigste in Kürze
- Eine Überweisung zurückzuholen ist grundsätzlich möglich, aber die Erfolgschancen hängen stark von der Zahlungsart ab: Bei einer normalen SEPA-Überweisung bleibt oft nur ein kurzes Zeitfenster von einem Werktag, bei einer Echtzeitüberweisung ist das Geld meist innerhalb von Sekunden beim Empfänger.
- Seit dem 5. Oktober 2025 gibt es europaweit ein einheitliches Rückrufverfahren für Echtzeitüberweisungen (SCT Inst Recall nach dem Regelwerk des European Payments Council). Deine Bank kann darüber eine Rückholanfrage an die Empfängerbank stellen, diese ist aber nicht verpflichtet, das Geld zurückzugeben.
- Seit demselben Datum müssen Banken im Euroraum außerdem vor jeder Überweisung kostenlos prüfen, ob der eingegebene Empfängername zur IBAN passt (Verification of Payee).
- Bei einer Fehlüberweisung ist der Empfänger nach § 812 BGB grundsätzlich zur Rückgabe verpflichtet. Deine Bank selbst ist dazu jedoch nicht verpflichtet, sie kann dich nur beim Rückholversuch unterstützen.
- Für nicht autorisierte oder fehlerhaft ausgeführte Zahlungen haftet deine Bank nach §§ 675u und 675y BGB fast immer vollständig, muss aber spätestens 13 Monate nach der Belastung informiert worden sein (§ 676b BGB).
- Ein bankseitiger Rückholservice ist in der Regel kostenpflichtig, oft deutlich günstiger oder sogar kostenlos, wenn du ihn direkt im Online-Banking beantragst statt am Schalter. Eine Garantie auf Erfolg gibt es nie.
[toc]
Kann ich eine Überweisung zurückholen?
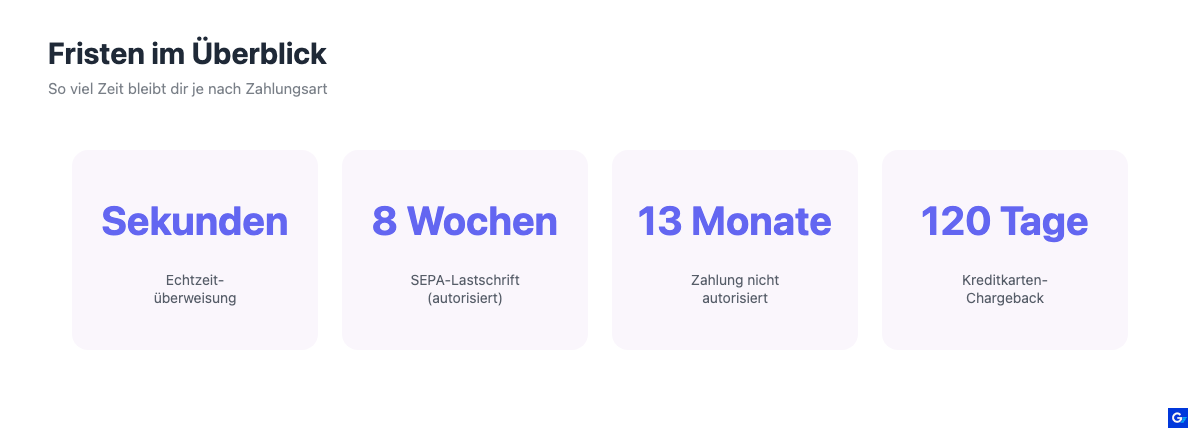
Ja, aber wie gut das klappt, hängt fast immer davon ab, um welche Art von Überweisung es sich handelt und wie schnell du reagierst. Eine normale Online-Überweisung lässt sich innerhalb des Europäischen Wirtschaftsraums noch am selben oder nächsten Werktag stoppen, solange sie noch nicht ausgeführt wurde. Eine Lastschrift kannst du sogar noch Wochen später zurückbuchen lassen. Bei einer Echtzeitüberweisung dagegen ist das Geld in der Regel innerhalb weniger Sekunden beim Empfänger, seit Oktober 2025 gibt es dafür aber immerhin ein standardisiertes Rückrufverfahren. Und bei Kreditkartenzahlungen hilft dir im Zweifel eine Rückbuchung über den Anbieter.
Online-Überweisung zurückholen
Um eine Online-Überweisung zurückzuholen, kontaktierst du am besten sofort deine Bank, telefonisch oder in der Filiale, nicht nur über das Online-Banking-Postfach, da dort Antworten oft zu lange dauern. Solange der Zahlungsauftrag noch nicht an die Empfängerbank weitergeleitet wurde, kann deine Bank ihn in der Regel problemlos stornieren. Innerhalb des Europäischen Wirtschaftsraums werden SEPA-Überweisungen aber meist schon am nächsten Werktag ausgeführt, weshalb du wirklich keine Zeit verlieren solltest.
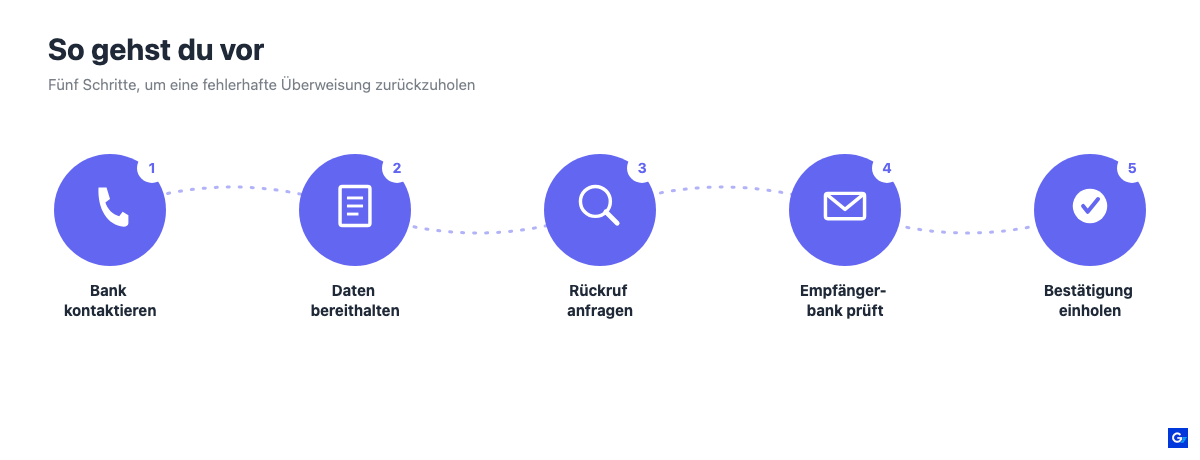
So gehst du am schnellsten vor:
- Bank sofort telefonisch oder in der Filiale kontaktieren, nicht nur über das Online-Banking-Postfach schreiben
- Transaktionsdaten bereithalten: Datum, Betrag, IBAN und Name des Empfängers
- Nach der Möglichkeit einer Stornierung oder eines Rückrufs fragen, solange die Überweisung noch nicht ausgeführt ist
- Bei bereits ausgeführter Zahlung um eine Rückrufanfrage an die Empfängerbank bitten
- Schriftliche Bestätigung der Bank über den eingeleiteten Rückruf einholen
Ist die Überweisung bereits unterwegs, kann deine Bank nur noch eine unverbindliche Rückrufanfrage an die Empfängerbank stellen. Diese darf das Geld zurückbuchen, wenn der Empfänger zustimmt, muss es aber nicht. Bei klaren Fehlern wie einer Doppelbuchung oder einer Zahlung an eine ungültige IBAN, die technisch gar nicht zugestellt werden konnte, bucht deine eigene Bank den Betrag meist automatisch zurück.
Ist das Geld bereits beim Empfänger gutgeschrieben, führt kein Weg an einer direkten Kontaktaufnahme mit der Empfängerbank oder dem Empfänger selbst vorbei. Halte dafür Überweisungsbeleg, IBAN, Betrag und Ausführungsdatum bereit, das beschleunigt die Bearbeitung erheblich.
Lastschrift zurückbuchen
Bei einer Lastschrift bist du deutlich besser abgesichert als bei einer Überweisung. Wurde ein Betrag zu deinem SEPA-Basislastschriftmandat abgebucht, etwa weil er doppelt eingezogen wurde oder schlicht zu hoch war, kannst du die Rückbuchung nach § 675x Absatz 2 und 4 BGB ohne Angabe von Gründen verlangen. Dafür hast du acht Wochen Zeit ab dem Tag der Belastung. Ein Anruf oder eine schriftliche Mitteilung an deine Bank genügt, die Bank erstattet den Betrag innerhalb von zehn Geschäftstagen oder erklärt dir schriftlich, warum sie ablehnt.
Etwas anders liegt der Fall, wenn überhaupt kein gültiges Lastschriftmandat vorlag, also eine unautorisierte Abbuchung. Dann greift nicht die Acht-Wochen-Frist aus § 675x BGB, sondern die deutlich großzügigere Frist aus § 676b BGB: Du musst deiner Bank die unautorisierte Abbuchung spätestens 13 Monate nach dem Belastungstag anzeigen, danach sind deine Ansprüche grundsätzlich ausgeschlossen. Innerhalb dieser Frist hat deine Bank dir den vollen Betrag zu erstatten, das folgt aus § 675u BGB.
In beiden Fällen gilt: Je früher du reagierst, desto reibungsloser läuft es. Bei einer eindeutig betrügerischen Abbuchung solltest du zusätzlich Anzeige bei der Polizei erstatten, das erleichtert dir spätere Nachweise gegenüber der Bank.
Echtzeitüberweisung zurückholen
Das Zurückholen einer Echtzeitüberweisung ist die größte Herausforderung, weil das Geld innerhalb von Sekunden auf dem Empfängerkonto landet und sofort verfügbar ist. Bis vor Kurzem war ein Rückruf hier praktisch aussichtslos. Seit dem 9. Oktober 2025 gilt jedoch europaweit ein einheitliches SCT-Inst-Recall-Verfahren nach dem Regelwerk des European Payments Council: Deine Bank kann darüber elektronisch eine Rückrufanfrage an die Bank des Empfängers stellen, die diesen darüber informiert.
Eine Garantie ist das trotzdem nicht. Die Empfängerbank ist nicht verpflichtet, das Geld einzubehalten oder zurückzubuchen, das hängt letztlich davon ab, ob der Empfänger freiwillig zustimmt oder ob dessen Konto noch ausreichend gedeckt ist. Bei technischen Fehlern auf Bankenseite oder nachgewiesenem Betrug stehen die Chancen deutlich besser als bei einem einfachen Zahlendreher. Für den Rückruf selbst können zusätzliche Bankgebühren anfallen.
Kreditkartenumsätze zurückbuchen
Bei Kreditkartenmissbrauch, etwa durch eine gestohlene Karte oder ausgespähte Kartendaten, kannst du unberechtigte Transaktionen über ein sogenanntes Chargeback zurückbuchen lassen. Auch nach einer versehentlichen Zahlung an den falschen Empfänger ist eine Rückforderung grundsätzlich möglich.
Solange die Abbuchung noch nicht final verarbeitet wurde, reicht oft schon eine kurze Stornierung über die Bank oder den Kartenanbieter. Ist die Zahlung bereits abgerechnet, bleibt dir die Rückbuchung über das Chargeback-Verfahren von Visa oder Mastercard. Für die meisten Reklamationen gilt eine Frist von rund 120 Tagen ab dem Belastungs- oder vereinbarten Lieferdatum, die genaue Frist hängt aber vom Reklamationsgrund ab. Wende dich für die konkrete Frist immer an deine Bank oder deinen Kartenanbieter, nicht an das Kartennetzwerk selbst. Bei American Express ist das Unternehmen zugleich Kartenherausgeber und direkter Ansprechpartner.
Wichtig: Reiche für die Reklamation Nachweise wie Kontoauszüge oder Kommunikation mit dem Empfänger ein. Ein regelmäßiger Blick auf deine Kontobewegungen hilft dabei, verdächtige Buchungen früh zu erkennen.
Wie fordere ich die Rückzahlung bei einer fehlerhaften Überweisung an?
Der wichtigste Schritt ist Tempo: Informiere deine Bank sofort, sobald dir der Fehler auffällt, im Idealfall telefonisch oder persönlich in der Filiale. Parallel dazu lohnt es sich, auch den Empfänger direkt zu kontaktieren, sofern du weißt, wer er ist. Eine freiwillige Rückzahlung geht fast immer schneller als ein formelles Rückrufverfahren. Für den formellen Antrag brauchst du die Angaben aus der Checkliste oben; manche Banken bieten dafür ein eigenes Formular im Online-Banking an, andere verlangen ein formloses Schreiben.
Reagiert der Empfänger nicht oder verweigert er die Rückzahlung, bleibt dir der zivilrechtliche Weg über eine Rückforderungsklage wegen ungerechtfertigter Bereicherung. Ein Rechtsanwalt kann hier helfen, insbesondere bei größeren Summen. Für den bankinternen Rückholservice fallen meist Gebühren an, unabhängig davon, ob die Rückholung am Ende erfolgreich ist.
Auch wenn du keinen automatischen Anspruch auf Rückerstattung des fälschlich überwiesenen Betrags hast, ist die Empfängerbank verpflichtet, dir auf Anfrage die notwendigen Informationen für eine mögliche zivilrechtliche Rückforderung zur Verfügung zu stellen, etwa ob das Konto noch besteht.
Was ändert sich durch die Verification of Payee seit Oktober 2025?
Seit dem 9. Oktober 2025 müssen Zahlungsdienstleister im Euroraum vor jeder SEPA- oder Echtzeitüberweisung kostenlos prüfen, ob der eingegebene Empfängername zur angegebenen IBAN passt. Diese sogenannte Verification of Payee (IBAN-Namensabgleich) ist in der EU-Verordnung 2024/886 zu Instant Payments geregelt und soll Tippfehler und Betrugsversuche früh sichtbar machen, bevor das Geld überhaupt losgeschickt wird.
Stimmen Name und IBAN nicht überein oder gibt es nur geringfügige Abweichungen, siehst du vor der endgültigen Bestätigung einen Warnhinweis. Nimm diese Warnung ernst: Führst du die Überweisung trotzdem aus, haftest du in der Regel selbst für den finanziellen Schaden, falls das Geld beim falschen Empfänger landet. Deine Bank haftet nur dann, wenn ihr eigener Abgleich vor der Überweisung fälschlich eine Übereinstimmung von Name und IBAN gemeldet hat.
Praktisch heißt das: Prüfe die Empfängerdaten trotz automatischem Namensabgleich weiter sorgfältig, bevor du eine Überweisung endgültig bestätigst. Der Abgleich verringert das Fehlerrisiko erheblich, ersetzt aber nicht deine eigene Kontrolle.
Muss der Empfänger das Geld nach einer Fehlüberweisung zurückgeben?
Wenn du versehentlich Geld an die falsche Person überweist, besteht für den Empfänger grundsätzlich eine Pflicht zur Rückgabe. Rechtliche Grundlage ist § 812 BGB, der Anspruch aus ungerechtfertigter Bereicherung: Wer ohne rechtlichen Grund etwas erlangt hat, muss es herausgeben.
Ausnahmen gibt es, sind aber selten. Hat der Empfänger das Geld bereits gutgläubig ausgegeben und ist dadurch tatsächlich entreichert, kann sich die Rückzahlungspflicht nach § 818 Absatz 3 BGB verringern oder entfallen, zum Beispiel wenn er sich davon eine Reise geleistet hat, die er sich sonst nicht geleistet hätte. Wusste er dagegen von Anfang an, dass ihm das Geld nicht zusteht, oder hätte er es erkennen müssen, haftet er verschärft und kann sich nicht auf Entreicherung berufen.
Wichtig zu wissen: Deine eigene Bank hat keine gesetzliche Pflicht, das Geld für dich zurückzuholen, sie kann dich aber beraten und die Rückrufanfrage an die Empfängerbank weiterleiten. Je schneller du sie informierst, desto größer sind deine Chancen auf eine schnelle und unkomplizierte Rückbuchung, bevor der Empfänger das Geld überhaupt abheben oder weiterüberweisen kann.
Unter welchen Umständen haftet die Bank für fehlerhafte Überweisungen?
Deine Bank haftet in zwei klar geregelten Fällen praktisch vollständig. Erstens bei einem nicht autorisierten Zahlungsvorgang: Wurde eine Zahlung ausgelöst, der du nie zugestimmt hast, etwa durch Betrug oder einen technischen Fehler, hat deine Bank nach § 675u BGB keinen Anspruch auf Aufwendungsersatz und muss dir den Betrag unverzüglich erstatten, spätestens bis zum Ende des folgenden Geschäftstags, nachdem du den Vorfall gemeldet hast.
Zweitens bei einer fehlerhaft ausgeführten Zahlung, also wenn dein Auftrag korrekt war, die Bank ihn aber falsch oder gar nicht ausgeführt hat: Hier greift § 675y BGB. Du hast Anspruch auf vollständige und unverzügliche Erstattung, dein Konto wird auf den Stand vor der Belastung zurückgesetzt, und die Bank muss zusätzlich angefallene Gebühren und Zinsen erstatten.
Anders sieht es aus, wenn du selbst falsche Kontodaten wie eine falsche IBAN eingegeben hast. Dann greift keine der beiden Haftungsnormen, du musst dich in diesem Fall an den tatsächlichen Empfänger halten. Eine begrenzte Ausnahme regelt § 676c BGB: Die Bank haftet ausnahmsweise nicht, wenn der Fehler auf einem außergewöhnlichen, von ihr nicht zu beeinflussenden Ereignis beruht oder sie gesetzlich zu ihrem Verhalten verpflichtet war, etwa bei einer behördlich angeordneten Kontosperrung. Seit Oktober 2025 gilt zusätzlich: Hat die Verification of Payee vor der Überweisung fälschlich Übereinstimmung von Name und IBAN gemeldet, kann das die Haftung wieder zur Bank verschieben.
Wichtig für dich als Nutzer: Melde einen nicht autorisierten oder fehlerhaft ausgeführten Zahlungsvorgang unverzüglich, sobald du ihn bemerkst, und in jedem Fall innerhalb von 13 Monaten nach der Belastung (§ 676b BGB). Verpasst du diese Frist, sind deine Ansprüche gegen die Bank grundsätzlich ausgeschlossen.
Ist es möglich, eine Überweisung bei Betrug oder Betrugsverdacht zurückzuholen?
Ja, bei Betrug oder Betrugsverdacht stehen deine Chancen auf eine Rückholung der Überweisung grundsätzlich besser als bei einem einfachen Zahlendreher, vorausgesetzt du handelst sofort. Drei Schritte helfen dir dabei am meisten:
- Bank sofort telefonisch über die Notfallnummer kontaktieren
- Überweisungslimit im Online-Banking auf 0 Euro setzen oder Konto beziehungsweise Karte sperren lassen
- Unverzüglich Anzeige bei der Polizei erstatten
Das Limit auf 0 Euro zu setzen verhindert weitere Abbuchungen, bis deine Bank reagiert hat, und ist in den meisten Online-Banking-Portalen unter Sicherheit oder Limits einstellbar.
Handelt es sich um eine tatsächlich nicht autorisierte Zahlung, greift zu deinen Gunsten die strenge Haftung der Bank aus § 675u BGB, sie muss dir den Betrag grundsätzlich vollständig erstatten. Hast du dagegen selbst, etwa durch Phishing, eine Überweisung autorisiert und wurdest dabei getäuscht, ist die Rechtslage komplizierter: Die endgültige Entscheidung liegt dann bei der Bank und hängt unter anderem davon ab, ob dir grobe Fahrlässigkeit vorzuwerfen ist.
Klar ist in jedem Fall: Bereits ausgeführte Überweisungen lassen sich nicht einfach rückgängig machen, und eine Garantie für eine erfolgreiche Rückholung gibt es bei Betrug nie. Aber je schneller du Bank und Polizei einschaltest, desto größer sind deine Chancen, dass das Geld noch gestoppt werden kann, bevor es der Täter abhebt oder weiterleitet.
Gibt es einen Rückholservice für Überweisungen?
Ja, praktisch alle großen deutschen Banken bieten einen Rückholservice für Überweisungen an, auch als Überweisungsrückruf oder Recall bekannt. Der Service funktioniert am zuverlässigsten, solange das Geld noch nicht dem Empfängerkonto gutgeschrieben wurde. Ist es bereits angekommen, kann deine Bank trotzdem eine Rückrufanfrage stellen, allerdings ohne Garantie, dass die Empfängerbank oder der Empfänger selbst zustimmt.
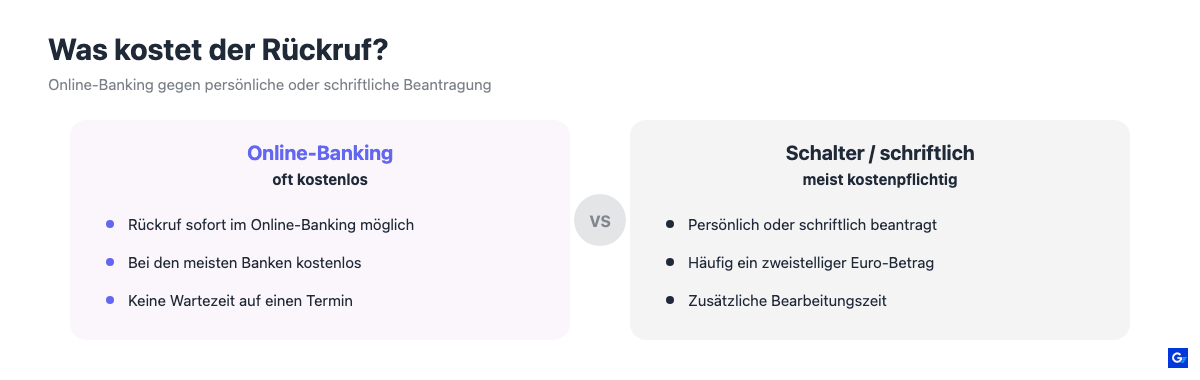
Die Kosten für den Service variieren spürbar zwischen den Instituten und Kanälen. Als grobe Orientierung: Der Rückruf über das Online-Banking ist bei vielen Banken für Privatkonten kostenlos, während eine persönliche oder schriftliche Beantragung am Schalter häufig einen zweistelligen Euro-Betrag kostet. Bei Auslandsüberweisungen außerhalb des SEPA-Raums können durch zusätzliche Korrespondenzbank- und Wechselkursgebühren auch deutlich höhere Beträge anfallen. Frag am besten direkt bei deiner Bank im aktuellen Preis- und Leistungsverzeichnis nach, da sich die Gebühren jederzeit ändern können und je nach Kontomodell unterschiedlich ausfallen.
Bei Echtzeitüberweisungen bleibt Schnelligkeit trotz des SCT-Inst-Recall-Verfahrens der entscheidende Faktor, da eine Rückgabe des Geldes weiterhin freiwillig bleibt.
FAQ: Überweisung zurückholen
Zum Abschluss beantworten wir die häufigsten Fragen rund um das Zurückholen einer Überweisung kurz und konkret, von der geltenden Frist über die benötigten Angaben bis zur Frage, ob auch Auslandsüberweisungen storniert werden können.
Wie lange habe ich Zeit, eine Überweisung zurückzufordern?
Das hängt von der Zahlungsart ab. Bei einer normalen Online-Überweisung solltest du deine Bank noch am selben Werktag informieren, bevor der Auftrag ausgeführt wird. Bei einer SEPA-Lastschrift hast du acht Wochen Zeit für eine Rückbuchung ohne Angabe von Gründen (§ 675x BGB). Ging es um eine nicht autorisierte oder fehlerhaft ausgeführte Zahlung, musst du deine Bank spätestens innerhalb von 13 Monaten informieren (§ 676b BGB).
Welche Daten sind nötig, damit die Bank die Überweisung zurückholt?
Du brauchst in der Regel Datum und Uhrzeit der Überweisung, den überwiesenen Betrag, IBAN und Name des Empfängers sowie eine kurze Beschreibung des Fehlers. Je vollständiger deine Angaben, desto schneller kann deine Bank die Rückrufanfrage an die Empfängerbank stellen.
Kann ich Auslandsüberweisungen rückgängig machen?
Eine fehlerhafte Auslandsüberweisung lässt sich unter bestimmten Voraussetzungen ebenfalls zurückholen. Kontaktiere dazu schnellstmöglich deine Bank und frage nach einem Überweisungsrückruf. Bei Zahlungen außerhalb des SEPA-Raums fallen dafür häufig höhere Gebühren an, und es gibt keine Garantie, dass der Betrag vom Empfänger zurückerstattet wird.
Was bedeutet die Verification of Payee für mich als Kunde?
Seit Oktober 2025 prüft deine Bank vor jeder Überweisung automatisch und kostenlos, ob Empfängername und IBAN zusammenpassen, und warnt dich bei Abweichungen. Ignorierst du diese Warnung und überweist trotzdem, trägst du in der Regel selbst das Risiko, falls das Geld beim falschen Empfänger landet.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.