



Das Wichtigste in Kürze
- Eine Überweisung ist im BGB (§ 675c ff.) als Zahlungsvorgang geregelt und muss laut § 675s BGB spätestens am nächsten Geschäftstag beim Empfänger ankommen, bei Papierüberweisungen einen Tag später
- Die SEPA-Überweisung ist die gängigste Art in Deutschland und der EU, daneben gibt es Dauerüberweisungen, Terminüberweisungen, Sammelüberweisungen, Auslandsüberweisungen und Echtzeitüberweisungen
- Seit der EU-Verordnung 2024/886 müssen alle Banken im Euroraum Echtzeitüberweisungen anbieten und dürfen dafür keinen Aufpreis mehr verlangen: Empfang seit 9. Januar 2025, Senden seit 9. Oktober 2025 Pflicht
- Auslandsüberweisungen außerhalb des SEPA-Raums sind erst ab 50.000 Euro meldepflichtig bei der Bundesbank, die Schwelle wurde zum 1. Januar 2025 von 12.500 Euro angehoben
Was ist eine Überweisung?
Eine Überweisung ist ein Zahlungsauftrag, mit dem du deine Bank anweist, einen bestimmten Geldbetrag von deinem Konto auf ein anderes Konto zu übertragen. Rechtlich ist dieser sogenannte Zahlungsvorgang in den §§ 675c ff. BGB und in der EU-Zahlungsdiensterichtlinie PSD2 geregelt, die auch die Fristen und Pflichten deiner Bank festlegt.
In Deutschland und der gesamten EU läuft die überwiegende Mehrheit der Überweisungen als SEPA-Überweisung. Der einheitliche Euro-Zahlungsverkehrsraum (Single Euro Payments Area, SEPA) wurde geschaffen, damit Kunden Geld zwischen den 36 teilnehmenden Ländern genauso schnell, sicher und günstig überweisen können wie innerhalb eines einzelnen Landes.
Mit einer SEPA-Überweisung kannst du innerhalb dieses Raums Zahlungen in Euro senden oder empfangen, ohne dass dabei zusätzliche Gebühren für die Grenzüberschreitung anfallen. Daneben gibt es aber weitere Überweisungsarten für wiederkehrende Zahlungen, terminierte Zahlungen, Zahlungen ins Nicht-EU-Ausland oder für den sofortigen Geldeingang beim Empfänger – dazu mehr im Abschnitt Welche Überweisungsarten gibt es?

Was sind die Vorteile einer SEPA-Überweisung?
Einer der größten Vorteile einer SEPA-Überweisung ist ihre Bequemlichkeit. Im Gegensatz zu herkömmlichen internationalen Überweisungen, die kompliziert und kostspielig sein können, werden für eine SEPA-Überweisung nur grundlegende Informationen benötigt: Name des Empfängers, IBAN (International Bank Account Number) und in den meisten Fällen keine BIC mehr, da diese für inländische SEPA-Überweisungen bereits seit Februar 2014 nicht mehr zwingend erforderlich ist (für grenzüberschreitende SEPA-Überweisungen im Euroraum entfiel die Pflicht erst seit Februar 2016).
Da diese Überweisungen innerhalb eines einheitlichen Zahlungssystems durchgeführt werden, brauchen sie weniger Zeit als klassische internationale Bank-zu-Bank-Überweisungen – in der Regel nur einen Geschäftstag im Vergleich zu drei oder mehr Tagen bei Überweisungen außerhalb von SEPA. Außerdem fallen für grenzüberschreitende Überweisungen innerhalb des SEPA-Raums keine zusätzlichen Gebühren an, sodass du gegenüber klassischen Auslandsüberweisungen spürbar Kosten sparst.
Wie funktioniert eine SEPA-Überweisung?
Bei einer SEPA-Überweisung teilst du deiner Bank den Namen und die IBAN des Empfängers mit. Deine Bank kontaktiert dann die Bank des Empfängers und bestätigt, dass alle Angaben korrekt sind, bevor sie die Überweisung ausführt.
Sobald die Überweisung abgeschlossen ist, führen beide Banken Aufzeichnungen über die Transaktion, um eventuelle Unstimmigkeiten nachvollziehen zu können. Du hast über dein Online-Banking jederzeit Zugriff auf diese Aufzeichnungen, um deine Kontobewegungen zu überwachen.
Ist eine SEPA-Überweisung sicher?
Die SEPA-Überweisung gilt im Allgemeinen als sicher, da zwei regulierte Banken die Daten vor dem Abschluss der Transaktion gegenseitig prüfen und danach Aufzeichnungen führen, falls Probleme auftreten. Seit dem 9. Oktober 2025 kommt eine zusätzliche Sicherheitsebene hinzu: der sogenannte Verification-of-Payee-Abgleich, der Name und IBAN des Empfängers vor der Ausführung gegenprüft (mehr dazu im nächsten Abschnitt).
Trotzdem solltest du dich immer vergewissern, dass alle erforderlichen Angaben korrekt eingegeben wurden, bevor du eine Überweisung bestätigst, da fehlerhafte Überweisungen nicht automatisch rückgängig gemacht werden können. Wie du in einem solchen Fall vorgehst, erfährst du weiter unten unter Kann ich eine fehlerhafte Überweisung zurückholen?
Welche Überweisungsarten gibt es?
Überweisungen sind eine gängige Methode, um Geld von einem Konto auf ein anderes zu transferieren. Es gibt jedoch verschiedene Arten von Überweisungen, die je nach Bedarf und Vorlieben genutzt werden können. In diesem Abschnitt werfen wir einen Blick auf die verschiedenen Überweisungsarten, darunter Dauerüberweisungen, Terminüberweisungen, Auslandsüberweisungen, Sammelüberweisungen und Echtzeitüberweisungen.
Dauerüberweisungen
Als Sonderform der Überweisung erlaubt der Dauerauftrag regelmäßige Zahlungen eines festen Betrags. Dabei ermächtigst du deine Bank, automatisch zu einem bestimmten Termin Geld an einen Empfänger zu überweisen. Dies ist besonders praktisch für Miete, Versicherungsbeiträge oder andere wiederkehrende Kosten.
Zur Einrichtung musst du Informationen wie den Zahlungsempfänger, IBAN, Betrag und den gewünschten Ausführungszeitpunkt angeben. Die Intervalle können dabei monatlich bis jährlich variieren. Beachte, dass Transaktionen an Feiertagen und Wochenenden erst am nächsten Bankarbeitstag ausgeführt werden.
Eine Dauerüberweisung kann jederzeit widerrufen oder verändert werden, in der Regel ohne zusätzliche Gebühren.
Terminüberweisungen
Eine Terminüberweisung ermöglicht es dir, Überweisungen zu einem bestimmten, zukünftigen Datum durchzuführen. Du legst den Termin selbst fest – ideal zur pünktlichen Begleichung von Rechnungen. Der gewählte Betrag wird erst zum festgelegten Zeitpunkt von deinem Konto abgebucht.
Du kannst sowohl einmalige als auch regelmäßige Terminüberweisungen anlegen und verwalten, meist über Online-Banking oder die Banking-App deiner Bank. Bis zum Ausführungsdatum ist eine Löschung möglich, und Terminüberweisungen lassen sich bis zu einem Jahr im Voraus einstellen.
Auslandsüberweisungen
Auslandsüberweisungen sind Geldtransfers in Fremdwährung oder ins Nicht-EU-Ausland. Für Transfers innerhalb des Europäischen Wirtschaftsraums (EWR) und einigen weiteren SEPA-Ländern kannst du eine SEPA-Überweisung in Euro nutzen, die innerhalb eines Bankarbeitstages abgewickelt wird.
Für Überweisungen außerhalb des SEPA-Raums gelten andere Regeln: Du brauchst IBAN und BIC, die Dauer beträgt in der Regel drei bis sechs Tage, und du wählst eines von drei Entgeltmodellen für die Kosten (Details dazu im Abschnitt Was kostet eine Überweisung?). Seit dem 1. Januar 2025 gilt außerdem eine höhere Meldeschwelle bei der Bundesbank.
Sammelüberweisungen
Die Sammelüberweisung bündelt mehrere Einzelüberweisungen in einem Auftrag. Besonders für Geschäftskonten bietet dies Vorteile, da sie den manuellen Aufwand reduziert und Kosten einspart – etwa für monatliche Gehaltszahlungen oder Lieferantenzahlungen in einer einzigen Transaktion.
Sammelüberweisungen sind nicht bei allen Banken verfügbar, und die Kosten variieren je nach Kontomodell. Bei einer Echtzeit-Sammelüberweisung sind die Einzeltransaktionen bereits innerhalb weniger Sekunden abgeschlossen.
Echtzeitüberweisungen
Die Echtzeitüberweisung (Instant Payment) ist eine Euro-Überweisung innerhalb des SEPA-Raums, die innerhalb von maximal 10 Sekunden beim Empfänger ankommt – rund um die Uhr, an 365 Tagen im Jahr, auch an Wochenenden und Feiertagen. Das maximale Transaktionsvolumen liegt bei 100.000 Euro pro Überweisung.
Bis vor kurzem war die Echtzeitüberweisung noch ein optionales, teils kostenpflichtiges Zusatzprodukt. Das hat sich durch eine neue EU-Verordnung grundlegend geändert, die im folgenden Abschnitt erklärt wird.
Die EU-Verordnung für Echtzeitüberweisungen seit 2025
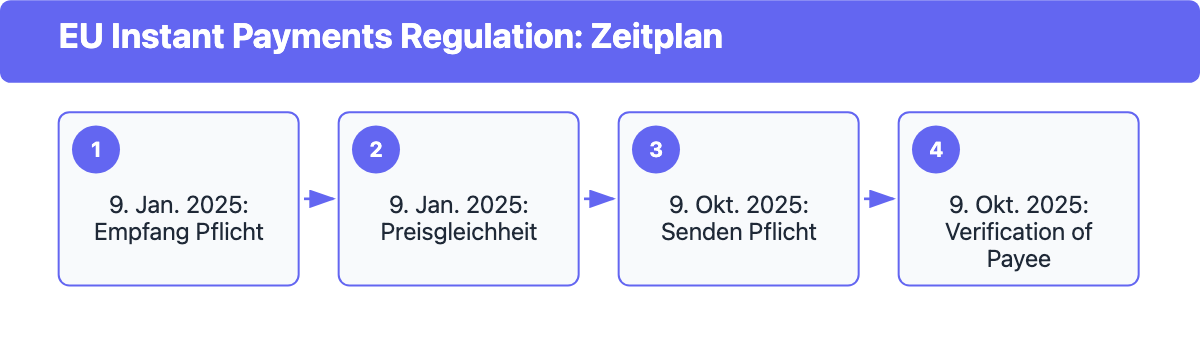
Seit April 2024 ist die EU-Verordnung 2024/886 (Instant Payments Regulation) in Kraft, die Echtzeitüberweisungen im Euroraum zum verbindlichen Standard macht. Sie wird in zwei Stufen wirksam:
- Seit 9. Januar 2025: Banken im Euroraum müssen eingehende Echtzeitüberweisungen annehmen können, und der Preis dafür darf nicht höher sein als für eine normale SEPA-Überweisung
- Seit 9. Oktober 2025: Banken müssen Echtzeitüberweisungen auch aktiv anbieten, wenn ihre Kunden Geld senden wollen, und einen kostenlosen Verification-of-Payee-Dienst bereitstellen
Der Verification-of-Payee-Abgleich prüft vor der Ausführung einer Überweisung, ob der eingegebene Empfängername tatsächlich zur angegebenen IBAN passt, und warnt dich bei einer Abweichung. Das soll vor allem Betrug durch gefälschte Rechnungen oder manipulierte Kontodaten erschweren, da eine Echtzeitüberweisung nach der Ausführung praktisch nicht mehr rückgängig gemacht werden kann.
In der Praxis bedeutet das: Seit Oktober 2025 ist die Echtzeitüberweisung bei nahezu allen Banken im Euroraum verfügbar und kostet nicht mehr als eine normale Überweisung, ganz gleich wie hoch die früheren Aufpreise einzelner Banken waren.
Was kostet eine Überweisung?
Wie viel eine Überweisung kostet, hängt vor allem davon ab, ob du sie online, in Papierform oder ins Ausland tätigst:
- SEPA-Überweisung online: bei den meisten Banken und Kontomodellen kostenlos
- Überweisung per Überweisungsträger am Schalter: häufig gebührenpflichtig, in der Regel zwischen 0,50 Euro und 3,50 Euro je nach Bank
- Echtzeitüberweisung: seit 9. Januar 2025 preislich gleichgestellt mit der normalen SEPA-Überweisung, ein Aufpreis ist nicht mehr zulässig
Bei Auslandsüberweisungen außerhalb des SEPA-Raums wählst du eines von drei Entgeltmodellen, die festlegen, wer die Bankgebühren trägt:
- SHARE (Standard): Du zahlst die Gebühren deiner eigenen Bank, der Empfänger trägt die Kosten seiner Bank und eventueller Zwischenstationen
- OUR: Du übernimmst alle anfallenden Kosten, damit beim Empfänger exakt der volle Betrag ankommt
- BEN: Der Empfänger trägt sämtliche Kosten und erhält einen bereits um die Gebühren reduzierten Nettobetrag
Die konkrete Höhe der Gebühren hängt vom Zielland, der Währung und eingeschalteten Zwischenbanken ab und kann von Bank zu Bank deutlich schwanken – ein Preisvergleich vor der Überweisung lohnt sich daher fast immer.
Wichtig für größere Beträge: Seit dem 1. Januar 2025 musst du Auslandszahlungen nach § 67 Außenwirtschaftsverordnung (AWV) erst ab einem Betrag von 50.000 Euro der Deutschen Bundesbank melden – zuvor lag diese Meldeschwelle bei 12.500 Euro. Das gilt sowohl für Überweisungen ins Ausland als auch für eingehende Zahlungen aus dem Ausland, und mehrere Zahlungen in dasselbe Land innerhalb eines Monats werden für die Schwelle zusammengerechnet.
Wie lange dauert eine Überweisung?
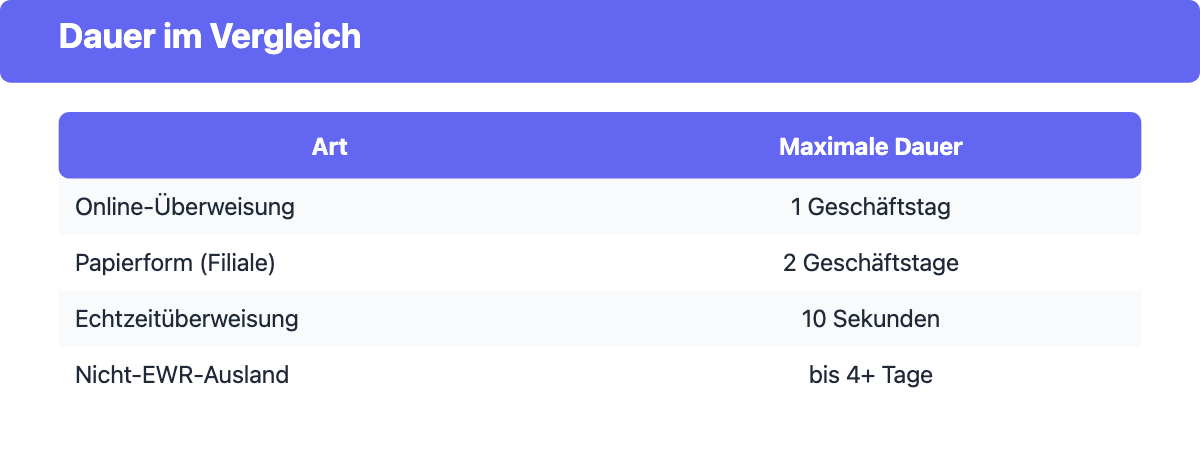
Wie lange es dauert, bis das Geld tatsächlich beim Empfänger ankommt, hängt von der Art der Überweisung ab. § 675s BGB schreibt für elektronische Überweisungen eine maximale Ausführungsfrist bis zum Ende des folgenden Geschäftstags vor. Im Folgenden schauen wir uns Online-Überweisungen, Überweisungen in einer Bankfiliale und Echtzeitüberweisungen im Detail an.
Wie lange dauert eine Online-Überweisung?
Wenn du eine Online-Überweisung tätigst, muss der Betrag laut § 675s BGB spätestens am Ende des folgenden Geschäftstages beim Zahlungsempfänger sein, vorausgesetzt die Überweisung wird vor der sogenannten Annahmefrist deiner Bank getätigt. In der Praxis ist das Geld bei Überweisungen innerhalb derselben Bank oft sogar noch am selben Tag da.
Für Überweisungen ins Nicht-EWR-Ausland solltest du mit bis zu vier Geschäftstagen oder mehr rechnen, während das Geld bei einer Echtzeitüberweisung bereits binnen Sekunden auf dem Konto des Empfängers ist.
Wie lange dauert eine Überweisung in einer Bankfiliale?
Tätigst du eine Überweisung in Papierform am Bankschalter, verlängert § 675s BGB die Frist um einen weiteren Geschäftstag – das Geld muss also spätestens nach zwei Geschäftstagen beim Empfänger eintreffen. Diese Frist kann sich verlängern, wenn ein Samstag, Sonn- oder Feiertag dazwischen liegt, und auch hier gilt es, die Annahmefrist deiner Bank zu beachten.
Für Überweisungen in Fremdwährung innerhalb des EWR kann es bis zu vier Geschäftstage dauern. Bei Überweisungen außerhalb des EWR gibt es keine gesetzlich festgelegte Frist.
Wie lange dauert eine Echtzeit-Überweisung?
Eine Echtzeitüberweisung ist fast augenblicklich: Der Betrag wird innerhalb von maximal 10 Sekunden auf das Konto des Zahlungsempfängers übertragen. Das ist deutlich schneller als bei einer Standardüberweisung, die einen vollen Bankarbeitstag beanspruchen kann. Wochenenden und Feiertage spielen dabei keine Rolle, da Echtzeitüberweisungen rund um die Uhr ausgeführt werden.
Echtzeitüberweisungen sind europaweit in SEPA-Ländern bei allen teilnehmenden Banken möglich und nicht auf Inlandsüberweisungen beschränkt. Das maximale Transaktionsvolumen liegt bei bis zu 100.000 Euro.
Wie nutze ich Überweisungsträger korrekt?
Ein korrekter Umgang mit Überweisungsträgern ist wichtig für eine reibungslose Zahlungsabwicklung. Ein Überweisungsträger ist ein Formular, das du ausfüllen musst, um eine Überweisung in Papierform durchzuführen. Die notwendigen Angaben sind der Name des Zahlungsempfängers, seine IBAN, der Betrag der Überweisung und ein Verwendungszweck.
Achte darauf, dass alle Informationen korrekt und vollständig eingetragen werden, um Fehler zu vermeiden. Deine Schrift sollte gut lesbar sein, vor allem wenn du den Träger von Hand ausfüllst. Vorgedruckte Träger helfen dabei, die einzelnen Felder richtig auszufüllen.
Nach dem Ausfüllen des Überweisungsträgers vergiss nicht, ihn zu unterschreiben. Du kannst ihn dann entweder in einer Bankfiliale abgeben oder über dein Online-Banking übermitteln. Es ist ratsam, den ausgefüllten und abgeschickten Beleg aufzuheben – im Falle von Unstimmigkeiten hast du so einen Nachweis zur Hand.
Für regelmäßige Zahlungen an dieselbe Person oder Firma lohnt sich statt eines wiederholten Überweisungsträgers meist ein Dauerauftrag.
Kann ich eine fehlerhafte Überweisung zurückholen?
Hast du dich bei IBAN, Empfänger oder Betrag vertan, ist schnelles Handeln gefragt: Sobald eine Überweisung ausgeführt wurde, kannst du sie nicht mehr einfach stornieren, sondern nur noch über deine Bank einen Rückruf beim Empfänger-Institut versuchen. Bei einer Echtzeitüberweisung ist das Geld bereits nach Sekunden gutgeschrieben, weshalb eine Rückholung hier besonders schwierig ist.
Die genauen Schritte, deine Erfolgsaussichten und was du bei einer verweigerten Rückerstattung tun kannst, erklären wir ausführlich im Ratgeber Überweisung zurückholen.
Fazit
Eine Überweisung ist der Standardweg, um Geld schnell, sicher und meist kostengünstig zu transferieren – ob als klassische SEPA-Überweisung, als Dauerauftrag für wiederkehrende Zahlungen oder als Echtzeitüberweisung, wenn das Geld sofort ankommen muss. Seit der EU-Verordnung 2024/886 ist die Echtzeitüberweisung bei nahezu allen Banken im Euroraum verfügbar und darf nicht teurer sein als eine normale Überweisung.
Nur bei Zahlungen ins Nicht-SEPA-Ausland lohnt sich ein genauerer Blick auf Entgeltmodell, Dauer und – ab 50.000 Euro – die Meldepflicht bei der Bundesbank. Da nur wenige Angaben wie Name und IBAN benötigt werden und zwei regulierte Banken die Transaktion prüfen, kannst du dich bei jeder Überweisungsart auf ein hohes Maß an Sicherheit verlassen.
Wie lange dauert eine Überweisung maximal?
Eine Online-Überweisung muss laut § 675s BGB spätestens am Ende des folgenden Geschäftstags beim Empfänger ankommen, eine Überweisung in Papierform einen Geschäftstag später. Eine Echtzeitüberweisung ist dagegen innerhalb von maximal 10 Sekunden abgeschlossen, rund um die Uhr an 365 Tagen im Jahr.
Was kostet eine Echtzeitüberweisung?
Seit dem 9. Januar 2025 darf eine Echtzeitüberweisung laut EU-Verordnung 2024/886 nicht mehr kosten als eine normale SEPA-Überweisung. Bei den meisten Banken ist sie damit genauso kostenlos wie eine Online-Überweisung.
Ab welchem Betrag muss ich eine Auslandsüberweisung melden?
Seit dem 1. Januar 2025 gilt nach § 67 Außenwirtschaftsverordnung (AWV) eine Meldeschwelle von 50.000 Euro gegenüber der Deutschen Bundesbank, zuvor lag sie bei 12.500 Euro. Zahlungen innerhalb des SEPA-Raums in Euro sind von dieser Meldepflicht nicht betroffen.
Was ist der Unterschied zwischen Überweisung und Dauerauftrag?
Eine Überweisung ist eine einmalige Zahlung. Ein Dauerauftrag ist eine Sonderform der Überweisung, bei der du deine Bank anweist, denselben Betrag automatisch in festen Abständen an denselben Empfänger zu überweisen, etwa für die Miete.