


Das Wichtigste in Kürze
- Ein Überweisungslimit ist eine festgelegte Obergrenze für Geldüberweisungen, die als Schutz vor Betrug dient und je nach Bank und Kontomodell individuell angepasst werden kann.
- Banken unterscheiden zwei Limitarten: ein Kalendertag-Limit für die Summe aller Überweisungen eines Tages und ein Pro-Überweisung-Limit für den Betrag einer einzelnen Überweisung.
- Reale Beispiele zeigen die Spannweite: ING setzt standardmäßig 2.000 Euro pro Tag an, die Sparda-Bank Südwest erlaubt im Online-Banking bis zu 50.000 Euro für Inlandsüberweisungen.
- Seit dem 9. Oktober 2025 prüft die Zahlungsempfänger-Überprüfung (Verification of Payee) bei jeder Überweisung, ob Name und IBAN des Empfängers zusammenpassen, und warnt dich bei einer Abweichung.
- Ein veränderbares Limit änderst du unkompliziert im Online-Banking: Antrag stellen, mit einer TAN bestätigen, einmal aus- und wieder einloggen. Für größere Einmalbeträge ist oft ein Anruf oder Filialbesuch nötig.
- Die Anpassung wirkt meist nach einem Banktag, bei manchen Banken sogar nach wenigen Stunden, und eine bereits ausgeführte Überweisung kannst du nur über deine Bank und ohne Erfolgsgarantie zurückfordern.
Was ist ein Überweisungslimit?
Ein Überweisungslimit ist eine festgelegte Obergrenze, die bestimmt, wie viel Geld du über dein Online-Banking oder deine Banking-App überweisen kannst. Es dient als Schutz vor Betrug und unerwünschten Transaktionen. Das Limit variiert von Bank zu Bank und kann anhand des Kontotyps sowie deiner Zahlungsgewohnheiten angepasst werden.
Banken setzen dafür zwei unterschiedliche Limitarten ein. Ein Kalendertag-Limit begrenzt die Summe aller Überweisungen eines Tages: Hast du dein Tageslimit ausgeschöpft, musst du bis zum nächsten Tag warten. Ein Pro-Überweisung-Limit begrenzt dagegen jede einzelne Überweisung für sich, dafür kannst du an einem Tag beliebig viele Überweisungen ausführen, solange jede davon unter dem Limit bleibt. Welche Variante deine Bank einsetzt oder ob sie beide Varianten kombiniert, siehst du in deinem Online-Banking unter den Limit-Einstellungen.
Zum Beispiel könnte dein Tageslimit auf 1.000 Euro festgelegt sein. Das bedeutet, du könntest innerhalb eines Kalendertages Überweisungen bis zu diesem Betrag durchführen. Transfers zwischen deinen eigenen Konten, etwa vom Girokonto zum Tagesgeldkonto, zählen bei den meisten Banken nicht gegen dieses Limit.
Dieses Limit gilt unabhängig vom aktuellen Kontostand und sollte nicht mit dem Verfügungsrahmen (Dispo) deines Girokontos verwechselt werden: Auch wenn du dein Überweisungslimit erhöhst, überweist du nie mehr, als dein Dispo-Rahmen zulässt.
Wieso existiert ein Überweisungslimit?
Ein Überweisungslimit existiert in erster Linie als Schutz vor Betrugsversuchen. Indem das übertragbare Geld begrenzt wird, lässt sich ein potenzieller finanzieller Verlust eindämmen, selbst wenn jemand unbefugten Zugriff auf dein Konto erhält.
1. Sicherheit durch Limitierung
Mit einem festgelegten Überweisungslimit ist dein Konto automatisch abgesichert. Sollte jemand unbefugt auf dein Konto zugreifen, kann er nur bis zu diesem Limit Geld überweisen. Ein typisches Betrugsmuster: Kriminelle verschicken gefälschte Nachrichten, Briefe oder QR-Codes, die dich dazu bringen sollen, dein eigenes Überweisungslimit selbst zu erhöhen oder eine Überweisung freizugeben. Seriöse Banken fordern dich dafür niemals per Brief, SMS oder Link auf. Nach einer einmaligen größeren Überweisung lohnt es sich zudem, das Limit anschließend wieder zu senken, damit im Fall eines späteren Missbrauchs möglichst wenig Schaden entstehen kann.
2. Individuelle Anpassung nach Kontotyp
Das Limit unterscheidet sich je nach Kontotyp. Ob du als Privatkunde oder Firmenkunde auftrittst, hat Einfluss auf die Höhe des Limits, und bei einem Gemeinschaftskonto kann jeder Kontoinhaber ein eigenes individuelles Limit einrichten.
3. Flexibilität und Steuerbarkeit der Transaktionen
Auch die Art der Transaktion beeinflusst das Überweisungslimit. Du kannst sowohl einmalige als auch wiederkehrende Überweisungen individuell anpassen, und manche Banken lassen dich eine Erhöhung zeitlich befristen: Du legst ein Enddatum fest, und das Limit springt danach automatisch auf den vorherigen Wert zurück.
4. Unterschiedliche Limits für verschiedene Nutzer
Bei einigen Banken lassen sich unterschiedliche Limits für verschiedene Kontonutzer einrichten, etwa für Partner oder Kinder mit Zugriff auf dasselbe Konto. Das ist eine weitere Möglichkeit, die Sicherheit deines Kontos gezielt zu steuern.
Wie viel kann ich mit einem Girokonto überweisen?
In diesem Abschnitt erfährst du, welche Limits für normale Überweisungen, Echtzeit-Überweisungen und Überweisungen ins Ausland gelten, und wie sich die Beträge zwischen einzelnen Banken unterscheiden.
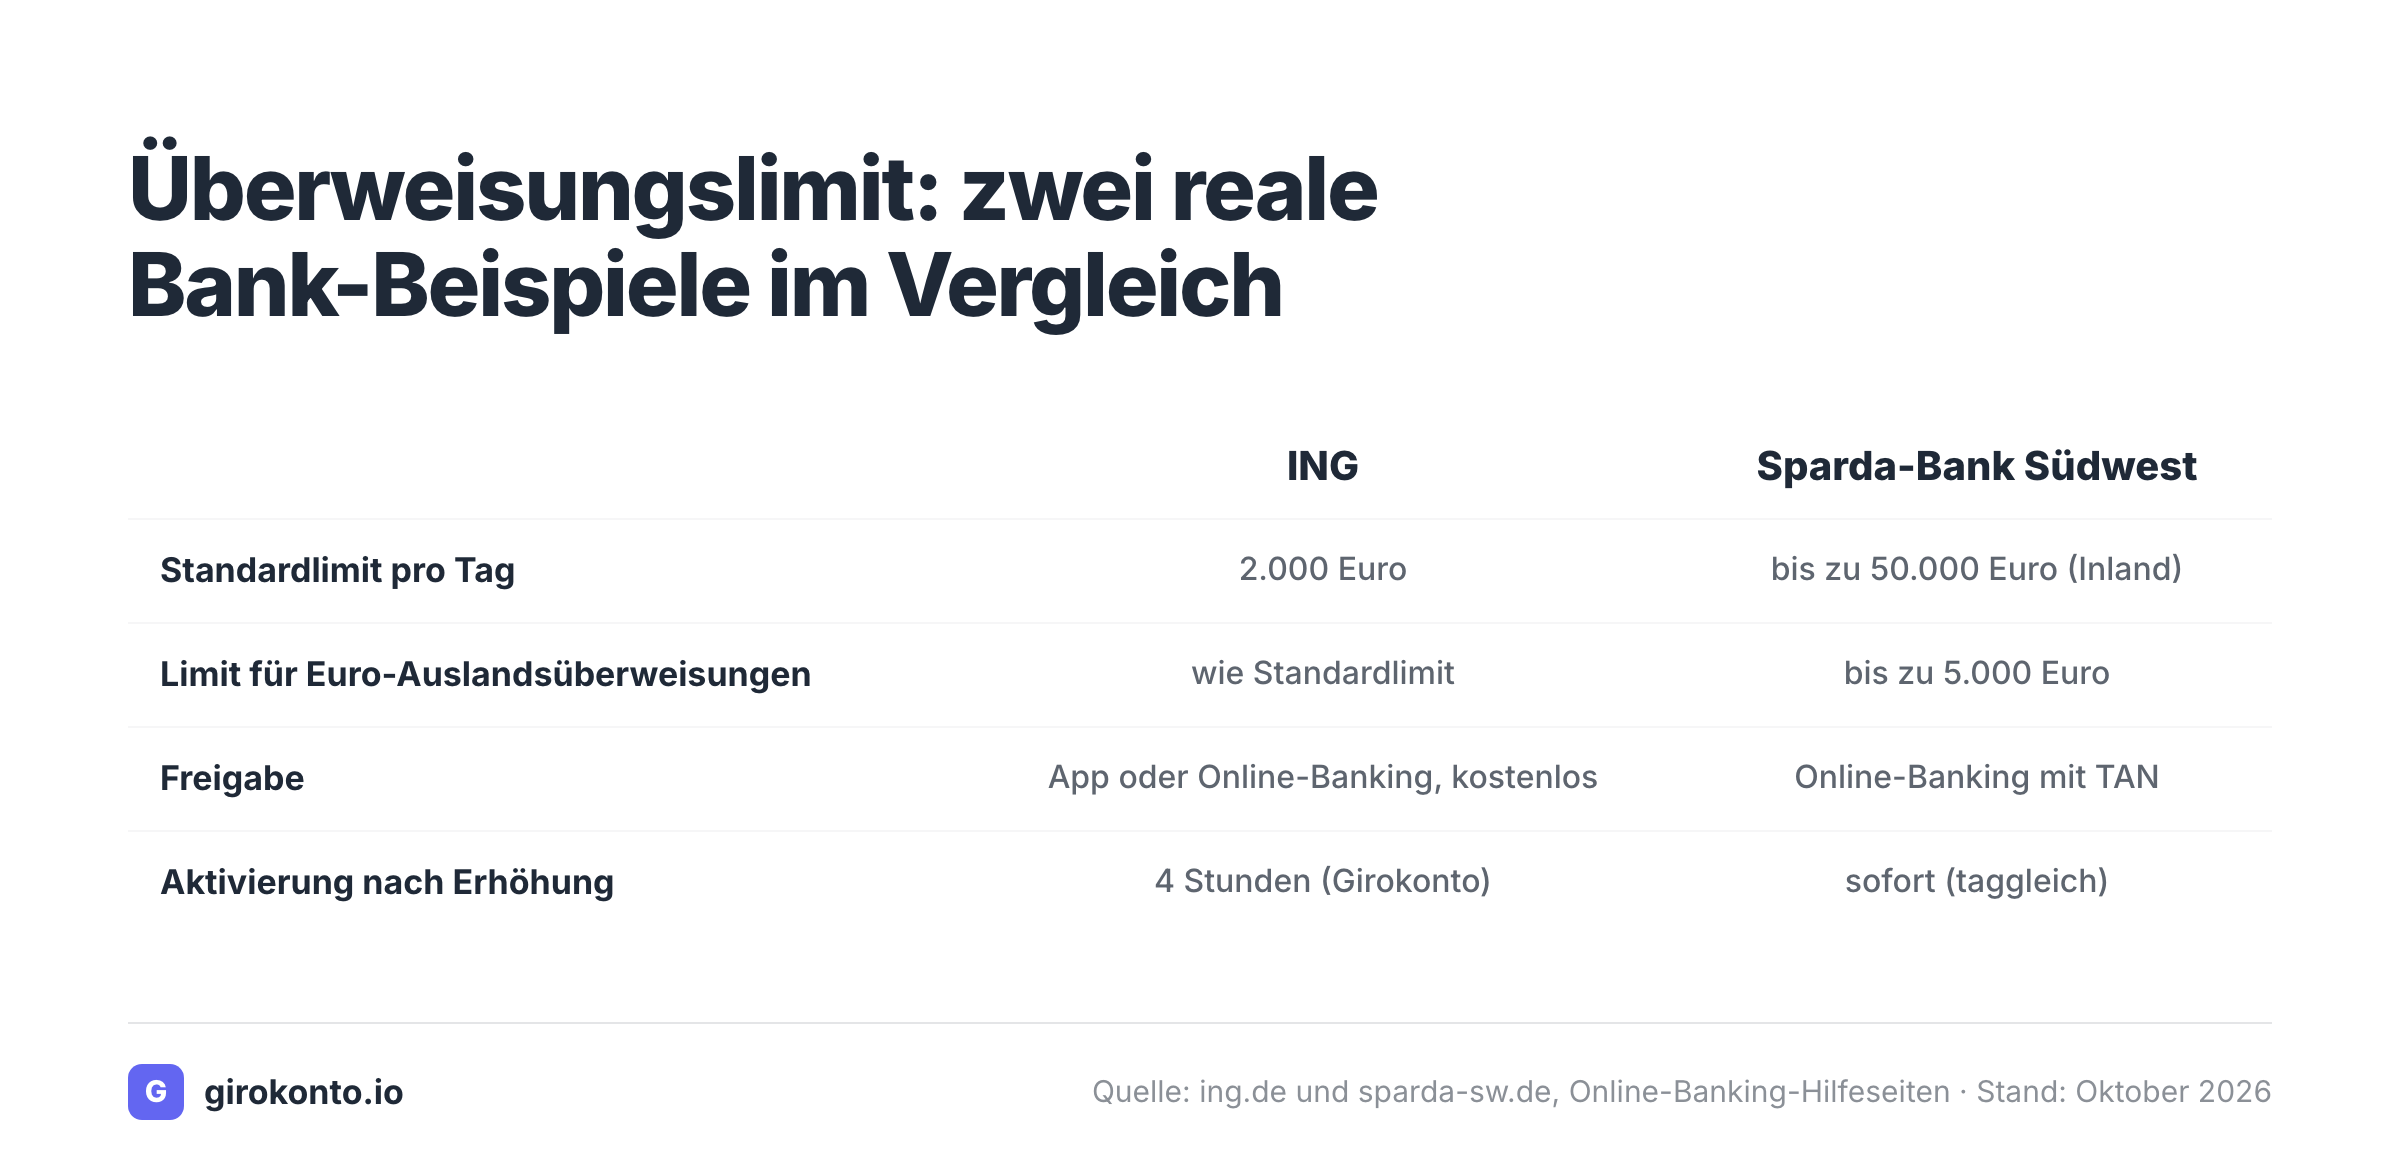
Ein einheitliches Limit für alle Banken gibt es nicht. Die folgende Tabelle zeigt reale Beispielwerte aus den Online-Banking-Hilfeseiten zweier Banken, damit du eine Vorstellung von der Spannweite bekommst.
| Bank | Standardlimit | Besonderheit |
|---|---|---|
| ING | 2.000 Euro pro Kalendertag (alle Giro- und Extra-Konten) | Kostenlos änderbar in App und Online-Banking, Aktivierung nach 4 Stunden |
| Sparda-Bank Südwest | bis zu 50.000 Euro für Inlandsüberweisungen | Bis zu 5.000 Euro für Euro-Auslandsüberweisungen, TAN-Freigabe, sofort wirksam |
Beide Werte sind Beispiele der jeweiligen Bank und keine allgemeingültige Regel. Bei deiner eigenen Bank kann das Standardlimit höher oder niedriger liegen, deshalb lohnt sich ein Blick in dein Online-Banking.
Welches Limit gilt für normale Überweisungen?
SEPA-Überweisungen haben oft ein Limit von 10.000,00 EUR. Bei vielen Banken ist das Tageslimit jedoch abhängig vom Kontomodell und deinem Kundenstatus, also ob du Privatkunde oder Firmenkunde bist. Deswegen solltest du immer die spezifischen Informationen zu deinem Girokonto überprüfen, um dein genaues Limit herauszufinden. Interne Überweisungen, wie zwischen deinem Girokonto und Tagesgeldkonto, beeinflussen dieses Limit normalerweise nicht, ebenso wie Daueraufträge und Terminüberweisungen bei einigen Banken.
Welches Limit gilt für Echtzeit-Überweisungen?
Bei Echtzeit-Überweisungen gibt es seit der Umstellung auf das aktuelle SCT-Inst-Regelwerk des European Payments Council kein pauschales Höchstlimit mehr auf Scheme-Ebene (zuvor lag diese Scheme-Obergrenze bei 100.000 Euro, davor bei 15.000 Euro). Das tatsächliche Limit für Einzelzahlungen richtet sich nach dem individuellen, von deiner Bank bzw. dir selbst festgelegten Limit, das du im Online-Banking prüfen und anpassen kannst. Echtzeit-Überweisungen sind rund um die Uhr möglich und werden in der Regel innerhalb von 10 Sekunden beim Empfänger gebucht. Seit dem 9. Oktober 2025 müssen Banken im Euroraum Echtzeitüberweisungen überall dort kostenfrei anbieten, wo sie auch normale SEPA-Überweisungen ermöglichen; das verpflichtende Entgegennehmen gilt bereits seit dem 9. Januar 2025.
Was ist die Zahlungsempfänger-Überprüfung (Verification of Payee)?
Die Zahlungsempfänger-Überprüfung, englisch Verification of Payee (VoP), ist ein automatischer Abgleich von Name und IBAN des Empfängers, bevor du eine Überweisung freigibst. Seit dem 9. Oktober 2025 müssen Zahlungsdienstleister in der EU diesen Dienst vor jeder Überweisungsfreigabe anbieten, und zwar für alle Überweisungen, nicht nur für Echtzeitüberweisungen.
Stimmen Name und IBAN nicht zusammen, erhältst du eine Warnung, kannst die Zahlung aber weiterhin autorisieren, wenn du sicher bist, dass sie korrekt ist. Die Prüfung muss innerhalb von fünf Sekunden abgeschlossen sein und ist unabhängig von deinem Überweisungslimit: Sie ersetzt das Limit nicht, sondern schützt zusätzlich vor Überweisungen an die falsche Person, etwa durch einen Zahlendreher in der IBAN. Nicht-Verbraucherinnen und -Verbraucher können die Prüfung abwählen, aber jederzeit wieder aktivieren.
Wie ändere ich mein Überweisungslimit?
Du möchtest dein Überweisungslimit ändern? Kein Problem! Hier sind die einfachen Schritte, die du befolgen musst:
1. Online Banking öffnen
Melde dich in deinem Online-Banking-Konto an. Dein aktuelles Überweisungslimit findest du unter "Mein Profil" oder in den Einstellungen deines Kontos.
2. Antrag zur Änderung des Limits erstellen
Folge dem Pfad zur Änderung des Überweisungslimits und gib das gewünschte neue Limit ein. Manche Banken bieten dabei auch eine zeitlich befristete Erhöhung an, die sich nach einem festgelegten Datum automatisch zurücksetzt.
3. Bestätigen mit TAN-Eingabe
Nachdem du den Auftrag abgeschickt hast, bestätige ihn mit einer TAN (photoTAN oder mobileTAN). Welche TAN-Verfahren deine Bank anbietet und wie sicher sie jeweils sind, erfährst du in unserem separaten Ratgeber.
4. Ausloggen und erneut einloggen
Melde dich einmal aus dem Online Banking ab und logge dich erneut ein, um die Änderungen zu aktivieren.
Was, wenn ich mehr überweisen will, als online möglich ist?
Für einmalige größere Beträge, etwa beim Auto- oder Hauskauf, reicht die online änderbare Obergrenze oft nicht aus. In diesem Fall kontaktierst du deine Bank telefonisch oder besuchst eine Filiale. Bei manchen Banken ist das sogar der ausdrücklich vorgesehene Weg für einmalige größere Überweisungen, und bei besonders hohen Beträgen verlangen einige Institute zusätzlich eine erneute Identitätsprüfung, etwa per Video-Ident, statt nur einer TAN. Richtest du stattdessen einen Dauerauftrag für regelmäßig wiederkehrende Beträge ein, zählt dieser bei vielen Banken ohnehin nicht gegen dein Tageslimit. Denk daran: Unabhängig vom Überweisungslimit begrenzt auch dein Dispo-Rahmen, wie viel du tatsächlich überweisen kannst.
Wie lange dauert es, bis mein Überweisungslimit angepasst ist?
Die Anpassung deines Überweisungslimits benötigt bei den meisten Banken einen Banktag, um wirksam zu werden, bei manchen geht es auch schneller: ING etwa aktiviert eine Erhöhung für Girokonten bereits nach 4 Stunden. Keine Wartezeit gilt in der Regel für Überweisungen zwischen deinen eigenen Konten bei derselben Bank. Nachdem du die Änderung vorgenommen und mit einer TAN bestätigt hast, solltest du spätestens am nächsten Arbeitstag über dein neues Limit verfügen können.
Kann ich eine getätigte Überweisung zurückfordern?
Ja, du kannst eine getätigte Überweisung unter bestimmten Umständen zurückfordern, allerdings ohne Garantie. Deine Bank kann dabei helfen, eine Rücküberweisung anzufordern. Sie kontaktiert hierfür die Empfängerbank, doch der Erfolg hängt davon ab, ob auf dem Zielkonto noch genug Geld vorhanden ist und ob die Empfängerbank mitwirkt. Zudem können Kosten entstehen. Es ist wichtig, schnell zu handeln und deinen Kontoauszug regelmäßig zu prüfen, denn je früher du einen Fehler meldest, desto größer ist die Chance auf eine Rückbuchung. Die einzelnen Schritte und deine Rechte dabei erklären wir ausführlich im Ratgeber Überweisung zurückholen.
Häufige Fragen zum Überweisungslimit
Wie viel Geld darf ich maximal überweisen?
Das hängt von deiner Bank, deinem Kontomodell und dem Limit ab, das du selbst eingestellt hast. SEPA-Überweisungen innerhalb des EWR haben kein gesetzliches Höchstlimit, einzelne Banken setzen aber eigene Obergrenzen zwischen wenigen Tausend und mehreren Zehntausend Euro pro Tag.
Kann ich 50.000 Euro überweisen?
Ja, eine Überweisung über 50.000 Euro ist grundsätzlich möglich, wenn dein Limit das zulässt oder du es vorher erhöhst. Geht die Überweisung ins Ausland oder auf ein ausländisches Konto, ist sie ab diesem Betrag zusätzlich nach § 67 Abs. 2 Nr. 1 AWV monatlich an die Deutsche Bundesbank zu melden, was deine Bank automatisch erledigt.
Was ist der Unterschied zwischen einem Kalendertag-Limit und einem Pro-Überweisung-Limit?
Ein Kalendertag-Limit begrenzt die Summe aller Überweisungen eines Tages, ein Pro-Überweisung-Limit dagegen nur den Betrag jeder einzelnen Überweisung. Bei einem Pro-Überweisung-Limit kannst du an einem Tag mehrere Überweisungen ausführen, solange keine einzelne davon das Limit übersteigt.
Betrifft die Zahlungsempfänger-Überprüfung auch normale Überweisungen?
Ja, die Zahlungsempfänger-Überprüfung (Verification of Payee) gilt seit dem 9. Oktober 2025 für alle Überweisungen und nicht nur für Echtzeitüberweisungen. Sie prüft automatisch, ob Name und IBAN des Empfängers zusammenpassen, und warnt dich bei einer Abweichung.