


Welche Kosten fallen für ein Girokonto für ausländische Studenten an?
Für Girokonten für ausländische Studenten fallen folgende Gebühren für Kontoführung und Karten an:
| Girokonto | Kontoführungsgebühren | Girocard | Debitkarte | Kreditkarte |
|---|---|---|---|---|
| Deutsche Bank Das Junge Konto | 0 € | 0 € | 0 € | - |
| Revolut Standard | 0 € | - | 7,99 Euro einmalig für den Standardkartenversand | - |
| N26 Standard | 0 EUR | - | 10 EUR einmalig | - |
| bunq bunq Core | 3,99 € | - | - | 0 € |
Was ist ein Sperrkonto?
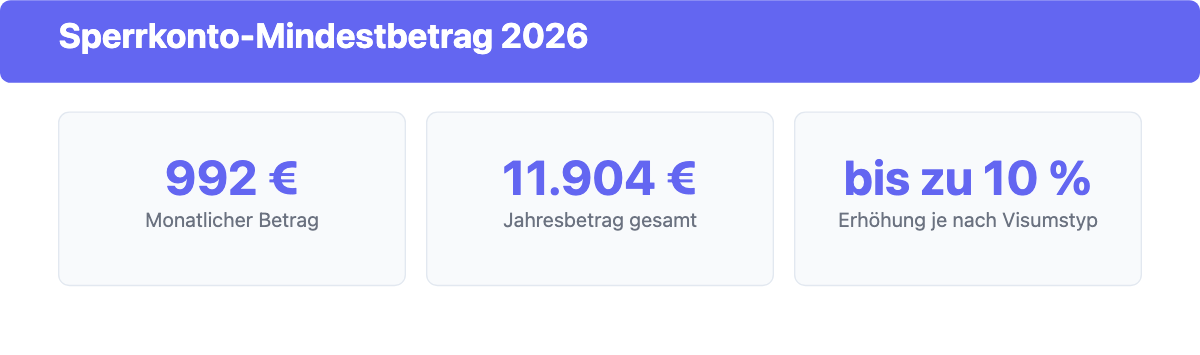
Ein Sperrkonto ist ein Bankkonto, auf das du Geld einzahlst, das du danach nur in monatlichen Teilbeträgen wieder abheben darfst. Diese Kontoform ist für ausländische Studierende in Deutschland zentral, weil sie den Nachweis der eigenen Lebenshaltungskosten für das Visum liefert. Vor der Einreise musst du einen festgelegten Betrag einzahlen, aktuell 992 Euro pro Monat (Stand: September 2026, Auswärtiges Amt). Sobald du in Deutschland bist, darfst du monatlich höchstens diesen Betrag abheben. Es gibt zwar mehrere Anbieter für ein Sperrkonto, ein gesetzliches Recht darauf besteht aber nicht.
Welche Anbieter gibt es für Sperrkonten für ausländische Studenten?
Für ein Sperrkonto als ausländischer Studierender in Deutschland stehen dir mehrere Anbieter zur Auswahl: Expatrio, Coracle und Fintiba.
Expatrio Sperrkonto: Du eröffnest dein Konto komplett online, oft innerhalb von 24 Stunden. Dazu füllst du ein Online-Formular aus, lädst eine Kopie deines Reisepasses hoch und überweist anschließend das Geld. Die Gebühren betragen einmalig 49 Euro und danach 5 Euro pro Monat. Neben dem Sperrkonto bietet Expatrio auch eine Krankenversicherung an.
Coracle Sperrkonto: Coracle sitzt in Hamburg und wird von deutschen Botschaften und Konsulaten akzeptiert. Die Eröffnung läuft online über Reisepass und Zulassungsbestätigung. Das Konto kostet einmalig 99 Euro für bis zu ein Jahr und kommt ohne monatliche Gebühren aus. Für eine Verlängerung kontaktierst du den Support direkt.
Fintiba Sperrkonto: Fintiba richtet sich speziell an internationale Studierende und erfüllt die finanziellen Anforderungen der deutschen Behörden. Du bekommst eine gebührenfreie Kontoführung und eine kostenlose Kreditkarte. Die Eröffnung läuft online, sofern du mindestens 18 Jahre alt bist und nicht aus Ländern wie den USA, Iran oder Nordkorea kommst. Die Mindesteinzahlung richtet sich nach dem gewählten Tarif.
Was zeichnet Girokonten für ausländische Studenten aus?
Girokonten für ausländische Studenten bieten kostenlose Kontoführung, die Möglichkeit zur Kontoeröffnung schon vor der Ankunft in Deutschland und teils Unterstützung bei der Wohnungssuche. Ein Bonitätscheck ist nicht nötig, was dir hilft, dein Geld sicher zu verwalten und Überweisungen zu tätigen. Diese Konten bieten außerdem kostenlose Bargeldabhebungen im Ausland, eine kostenlose Kreditkarte und mehrsprachige Kundenbetreuung. Für die Eröffnung brauchst du meist einen Immatrikulationsnachweis einer deutschen Hochschule und je nach Anbieter weitere Dokumente.
Welche Voraussetzungen müssen ausländische Studenten für ein Girokonto erfüllen?
Ausländische Studenten müssen mehrere Voraussetzungen erfüllen, um ein Girokonto in Deutschland zu eröffnen. Zentral ist der Nachweis, dass sie ihre Lebenshaltungskosten selbst finanzieren können, in der Regel über ein Sperrkonto bei einer deutschen Bank. Auf dieses Konto müssen sie mindestens 992 Euro pro Monat oder 11.904 Euro pro Jahr einzahlen (Stand: September 2026). Je nach Visumstyp kann zusätzlich eine 10-prozentige Erhöhung des geforderten Betrags nötig werden. Das Konto muss bei einer deutschen Bank mit Vollbanklizenz geführt werden, damit die deutschen Behörden es anerkennen.
Was sollte ich noch über Girokonten für ausländische Studenten wissen?
Wie kann ich ein Girokonto für ausländische Studenten eröffnen?
Um ein Girokonto als ausländischer Student zu eröffnen, folgst du diesen Schritten:
- Dokumente sammeln: Du brauchst einen gültigen Reisepass oder Personalausweis, deine Immatrikulationsbescheinigung und, falls vorhanden, eine Meldebestätigung.
- Bank wählen: Entscheide, ob du eine Direktbank ohne Filialen oder eine Filialbank bevorzugst. Direktbanken sind meist günstiger, Filialbanken bieten persönliche Beratung.
- Sperrkonto einrichten: Als Student aus einem Nicht-EU-Land musst du in der Regel ein Sperrkonto eröffnen, um deinen Lebensunterhalt nachzuweisen.
- Unterlagen beglaubigen: Lass deine Dokumente bei Bedarf von der deutschen Botschaft oder einem Konsulat beglaubigen.
- Überweisung tätigen: Überweise den erforderlichen Betrag auf dein Konto.
- Konto nutzen: Sobald dein Konto eröffnet und freigeschaltet ist, kannst du es für deine Finanzen nutzen.
Welches Girokonto für ausländische Studenten ist das beste?
Laut unserem Test sind die besten 4 Girokonten für ausländische Studenten: das Deutsche Bank Das Junge Konto, das Revolut Standard, das N26 Standard und das bunq bunq Core.
| Girokonto | Bewertung |
|---|---|
| Deutsche Bank Das Junge Konto | 4.1 ★★★★☆ |
| Revolut Standard | 3.8 ★★★☆☆ |
| N26 Standard | 3.5 ★★★☆☆ |
| bunq bunq Core | 3.2 ★★★☆☆ |
Wie kann ich Geld auf mein deutsches Girokonto einzahlen?
Um Geld auf dein deutsches Girokonto einzuzahlen, hast du verschiedene Optionen:
- Filialbanken: Hier zahlst du am Schalter oder am Einzahlungsautomaten Münzen und Banknoten ein.
- Direktbanken: Sie ermöglichen Einzahlungen über Partnerschaften mit Einzelhändlern wie Rewe, Penny oder dm.
- Automaten mit Einzahlfunktion: Diese Automaten stehen bei vielen Banken zur Verfügung und akzeptieren meist Banknoten, teils auch Münzen.
- Einzahlungen über Einzelhändler: Mit einem Barcode aus der Bank-App zahlst du Bargeld direkt in Einzelhandelsfilialen ein.
Welche Vorteile bietet ein Girokonto mit Unterkonten für ausländische Studenten?
Ein Girokonto mit Unterkonten bietet dir als ausländischem Studenten mehrere praktische Vorteile:
- Besseren Überblick: Über mehrere Unterkonten organisierst und kontrollierst du deine Finanzen leichter.
- Kostenlose Unterkonten: Banken wie N26, Vivid Money oder Revolut lassen dich Unterkonten ohne zusätzliche Kosten eröffnen.
- Mehr Flexibilität: Du verteilst Zahlungen gezielt auf einzelne Unterkonten und verwaltest dein Geld effizienter.
- Eigene IBAN je Unterkonto: Das vereinfacht SEPA-Überweisungen.
- Individuelle Gestaltung: Bei einigen Anbietern personalisierst du Konten mit eigenen Namen oder Bildern.
Welche Konto-Alternativen kommen noch für ausländische Studenten infrage?
Girokonto für Ausländer
Als Student aus dem Ausland kannst du in Deutschland auch ein Girokonto für Ausländer eröffnen. Dieses Konto erleichtert dir alltägliche Finanzen wie Mietzahlungen und Handyverträge. Du profitierst von Daueraufträgen, Lastschriftverfahren und Online-Banking. Sowohl EU- als auch Nicht-EU-Bürger können dieses Konto nutzen, wobei Nicht-EU-Bürger häufiger mit einem Sperrkonto rechnen müssen, auf dem deine Gelder bis zur Ankunft sicher liegen.
Basiskonto
Als ausländischer Student kannst du außerdem ein Basiskonto eröffnen. Dieses Konto bietet grundlegende Bankdienstleistungen wie Überweisungen und Lastschriften, ohne dass du Einkommensnachweise oder eine Bonitätsprüfung vorlegen musst. Es steht jedem EU-Bürger offen und eignet sich für private Finanzen wie Miete oder Handyvertrag. Die Gebührenstrukturen unterscheiden sich dabei je nach Anbieter.
Häufige Fragen zu Girokonten für ausländische Studenten
Wie funktioniert die Identifizierung für ein Girokonto ohne Wohnsitz in Deutschland?
Um ohne deutschen Wohnsitz ein Girokonto zu eröffnen, brauchst du gültige ID-Dokumente und eine Postanschrift. Online-Banken wie DKB und N26 bieten dir dabei mehr Flexibilität als traditionelle Banken. Für ausländische Studenten gibt es spezielle Konten, bei denen du zusätzlich einen Immatrikulationsnachweis brauchst.
Gibt es kostenlose Girokonten für ausländische Studenten?
Ja, kostenlose Girokonten für ausländische Studenten gibt es bei mehreren Anbietern. Deutsche Bank Das Junge Konto, Revolut Standard und N26 Standard führen dein Konto ohne Kontoführungsgebühr, speziell zugeschnitten auf Studierende aus dem Ausland.
Gibt es Girokonten für ausländische Studenten ohne SCHUFA?
Ja, Girokonten für ausländische Studenten ohne SCHUFA-Check gibt es. bunq, Revolut und die spezialisierten Sperrkonto-Anbieter Expatrio, Coracle und Fintiba eröffnen ein Konto ohne SCHUFA-Abfrage.
Kann ich mein Girokonto vor meiner Ankunft in Deutschland eröffnen?
Ja, Online-Banken wie N26 und Revolut lassen dich dein Konto schon vorab online eröffnen. Mit Smartphone und Ausweis greifst du so direkt auf dein Konto zu und vereinfachst deinen Start in Deutschland finanziell.
Wie lange dauert die Eröffnung eines Sperrkontos?
Die Dauer hängt vom Anbieter ab. Bei Fintiba eröffnest du dein Sperrkonto oft innerhalb weniger Stunden online, während es bei traditionellen Banken wegen der physischen Dokumentenprüfung mehrere Wochen dauern kann.
Welche Rolle spielt das Sperrkonto bei der Beantragung eines Studentenvisums?
Das Sperrkonto dient als Nachweis deiner finanziellen Mittel und ist damit entscheidend für dein Studentenvisum. Es zeigt, dass du deinen Aufenthalt in Deutschland selbst finanzieren kannst. Seit September 2026 muss das Konto mindestens 11.904 Euro enthalten, was monatlichen Auszahlungen von 992 Euro entspricht. Wichtig ist, dass das Konto bei einer anerkannten deutschen Bank geführt wird.
Kann ich als ausländischer Student eine Kreditkarte beantragen?
Ja, als ausländischer Student kannst du eine Kreditkarte beantragen. bunq bietet zum Beispiel ein Girokonto mit kostenloser Mastercard-Kreditkarte an, ganz ohne SCHUFA-Überprüfung und einrichtbar mit Smartphone und monatlicher Grundgebühr.
Was passiert mit meinem Girokonto nach dem Ende meines Studiums?
Nach dem Studium wechselst du möglicherweise zu einem anderen Kontomodell, weil manche Studienkonditionen dann nicht mehr gelten. Bei flexiblen Anbietern wie N26 und Revolut führst du dein Konto aber einfach weiter. Frag am besten direkt bei deiner Bank nach den Optionen.