



Ein Oder-Konto ist ein Gemeinschaftskonto, bei dem jeder Kontoinhaber allein und ohne Zustimmung der anderen über das gesamte Guthaben verfügen kann. Das macht es zur gängigsten Kontoform für Paare, Wohngemeinschaften und Vereine. Im Gegenzug haften alle Inhaber als Gesamtschuldner für Schulden und Überziehungen, und ungleiche Einzahlungen zwischen Ehepartnern können ab einer Freigrenze von 500.000 Euro als steuerpflichtige Schenkung gewertet werden. Stirbt ein Kontoinhaber, behält der Überlebende das Verfügungsrecht, schuldet den übrigen Erben aber meist einen Ausgleich für dessen Anteil.
Im Artikel erfährst du, wie du ein Oder-Konto eröffnest, es effektiv verwaltest und welche Vor- und Nachteile es gegenüber einem Und-Konto hat.
Was ist ein Oder-Konto?
Ein Oder-Konto ist ein Gemeinschaftskonto für mindestens zwei Personen, bei dem jeder Inhaber allein und ohne Zustimmung der anderen über das gesamte Guthaben verfügen kann. Rechtlich handelt es sich um eine Gesamtgläubigerschaft nach § 428 BGB: Die Bank muss an jeden Inhaber zahlen, der zuerst eine Verfügung verlangt. Im Gegensatz dazu steht das Und-Konto, bei dem jede Verfügung die Zustimmung aller Inhaber voraussetzt.
Ein Beispiel: Ein Paar teilt ein Girokonto, um alltägliche Ausgaben wie Miete oder Einkäufe zu regeln. Jeder kann eigenständig Beträge abheben oder Überweisungen tätigen, ohne den anderen vorher zu fragen.
Auch für Vereine oder Erbengemeinschaften eignet sich das Oder-Konto, weil jedes Mitglied ohne Rückfrage handeln kann. Das beschleunigt laufende Zahlungen, setzt aber gegenseitiges Vertrauen voraus, da theoretisch jeder Inhaber das gesamte Guthaben abheben könnte.
Welche Arten von Oder-Konten gibt es?
Das Oder-Prinzip gilt nicht nur für das klassische Girokonto, sondern lässt sich auch auf Spar-, Tagesgeld- und Depotkonten anwenden:
- Girokonto: Die klassische Form für gemeinsame laufende Einnahmen und Ausgaben wie Miete oder Lebensmittel.
- Tagesgeld- oder Sparkonto: Ein gemeinsames Erspartes, auf das beide Partner flexibel für Rücklagen zugreifen können.
- Wertpapierdepot: Auch ein Gemeinschaftsdepot kann nach dem Oder-Prinzip geführt werden, mit derselben Einzelverfügungsberechtigung wie beim Girokonto.
- Vollmachtkonto als Alternative: Statt eines echten Oder-Kontos kann eine Person auch ein Einzelkonto führen und der anderen eine Kontovollmacht erteilen. Das Geld bleibt dabei rechtlich klar einer Person zugeordnet, was insbesondere bei ungleichen Einzahlungen steuerlich vorteilhaft sein kann.
Gemeinschaftskonto als Oder-Konto
Das Gemeinschaftskonto als Oder-Konto ist die im Alltag gebräuchlichste Variante: ein Girokonto, das mehrere Personen gemeinsam nutzen und auf das jede eigenständig zugreifen kann. Das macht es ideal für Paare, Wohngemeinschaften oder Vereine, um gemeinsame Ausgaben wie Miete oder Rechnungen zu verwalten.
Alle Inhaber können überweisen, einzahlen und abheben, meist auch über Online-Banking und mit einer eigenen Bankkarte je Person.
Wichtig: Alle Kontoinhaber haften gegenüber der Bank gesamtschuldnerisch nach § 421 BGB. Gerät das Konto ins Minus, kann die Bank die volle Summe von jeder einzelnen Person verlangen, unabhängig davon, wer die Überziehung verursacht hat. Gegenseitiges Vertrauen ist deshalb Voraussetzung für diese Kontoform.
Oder-Konto im Erbfall
Stirbt einer der Kontoinhaber, behält der Überlebende gegenüber der Bank das volle Verfügungsrecht über das Guthaben (§ 428 BGB). Die Bank sperrt das Konto nicht automatisch. Das gilt aber nur im Außenverhältnis gegenüber der Bank. Im Innenverhältnis zwischen den Erben wird das Guthaben mangels anderer Nachweise meist hälftig zugeordnet, und der Überlebende schuldet den übrigen Erben in der Regel einen Ausgleich für den Anteil des Verstorbenen (§ 430 BGB), es sei denn, es liegt eine Schenkung auf den Tod vor oder der Verstorbene hat ihm das Guthaben im Testament ausdrücklich allein zugedacht.
Die Erben treten dabei kraft Gesamtrechtsnachfolge nach § 1922 BGB in die rechtliche Position des Verstorbenen ein. Banken verlangen zur Klärung der Erbfolge meist die Vorlage eines Erbscheins oder Testaments und die Sterbeurkunde. Bei Uneinigkeit können die Erben die Einzelverfügungsbefugnis des Überlebenden nachträglich einschränken oder widerrufen lassen.
Praktisch empfiehlt es sich, die Bank zeitnah über den Todesfall zu informieren und offene Fragen zur Ausgleichspflicht im Innenverhältnis schriftlich zu klären, statt sie ungeregelt zu lassen. Das vermeidet spätere Streitigkeiten in der Erbengemeinschaft.
Oder-Konto für Geschäftspartner
Auch Geschäftspartner nutzen Oder-Konten, um ohne gegenseitige Absprache auf gemeinsame Gelder zugreifen zu können, etwa um laufende Ausgaben wie Miete für Geschäftsräume zu bezahlen. Das erlaubt schnelle Entscheidungen und volle Transparenz über jede Kontobewegung.
Der Nachteil: Wie bei privaten Oder-Konten kann theoretisch jeder Partner das gesamte Guthaben abheben, und alle haften gesamtschuldnerisch für Schulden. Klare schriftliche Absprachen zu Einzahlungen und größeren Ausgaben sind deshalb auch unter Geschäftspartnern sinnvoll.
Welche Vorteile und Nachteile hat ein Oder-Konto?
Ein Oder-Konto bietet hohe Flexibilität im Alltag, bringt aber auch Haftungs- und Steuerrisiken mit sich. Die folgende Übersicht zeigt beide Seiten:
Vorteile vom Oder-Konto:
- Unabhängiger Zugriff: Jeder Inhaber kann jederzeit Geld abheben, überweisen oder Daueraufträge einrichten, ohne Zustimmung der anderen.
- Einfache Haushaltsorganisation: Gemeinsame Fixkosten wie Miete oder Lebensmittel lassen sich unkompliziert über ein zentrales Konto bezahlen.
- Vorteil im Todesfall: Der überlebende Partner bleibt gegenüber der Bank sofort voll verfügungsberechtigt, ohne auf einen Erbschein warten zu müssen.
- Kostensparend: In der Regel nur eine Kontoführungsgebühr statt zweier separater Konten.
Nachteile vom Oder-Konto:
- Gesamtschuldnerische Haftung nach § 421 BGB: Jeder Inhaber haftet für alle Schulden und Überziehungen voll, auch wenn er sie nicht verursacht hat.
- Missbrauchsrisiko: Jeder Inhaber kann theoretisch das gesamte Guthaben abheben.
- Schenkungsteuer-Risiko: Zahlt eine Person deutlich mehr ein als die andere, kann das Finanzamt dies als Schenkung werten, dazu unten mehr.
- Auflösung des Kontos erfordert die Zustimmung aller Inhaber.
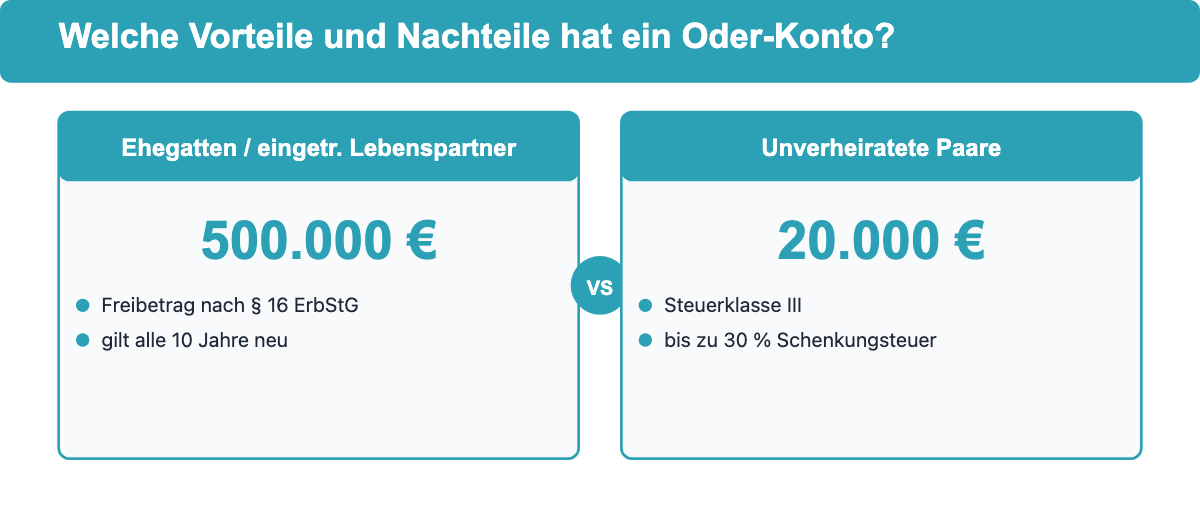
Steuerfalle bei ungleichen Einzahlungen: Nach Ansicht der Finanzverwaltung gehört das Guthaben auf einem Gemeinschaftskonto im Zweifel jedem Inhaber zu gleichen Teilen, unabhängig davon, wer das Geld eingezahlt hat. Zahlt also nur eine Person größere Summen ein, etwa aus einem Bonus, einer Erbschaft oder dem Verkauf einer Immobilie, und kann die andere frei darüber verfügen, wertet das Finanzamt dies im Innenverhältnis oft als hälftige Schenkung. Liegt der Wert innerhalb von zehn Jahren über dem persönlichen Freibetrag, wird Schenkungsteuer fällig. Für Ehegatten und eingetragene Lebenspartner liegt dieser Freibetrag bei 500.000 Euro (§ 16 ErbStG), für unverheiratete Paare dagegen nur bei 20.000 Euro. Hier greift das Risiko einer hohen Schenkungsteuer von bis zu 30 % also deutlich schneller. Zusätzlich müssen Zinsen und andere Kapitalerträge vom Oder-Konto grundsätzlich entsprechend den tatsächlichen Eigentumsverhältnissen versteuert werden, sofern nicht bei Verheirateten ein gemeinsamer Freistellungsauftrag vorliegt.
Wer dieses Risiko vermeiden will, kann statt eines Oder-Kontos ein Einzelkonto mit Vollmacht führen oder im Innenverhältnis schriftlich festhalten, wem das eingezahlte Geld tatsächlich gehört und dass keine Schenkung beabsichtigt ist.
Wie eröffne ich ein Oder-Konto?
Um ein Oder-Konto zu eröffnen, sind folgende Schritte nötig:
- Bank auswählen: Vergleiche Kontoführungsgebühren und Konditionen, von kostenlosen Gemeinschaftskonten bis zu Modellen mit Mindestgeldeingang.
- Identifikation: Alle künftigen Kontoinhaber müssen sich mit einem gültigen Personalausweis oder Reisepass legitimieren, entweder in der Filiale oder per Video-Ident-Verfahren.
- Antrag ausfüllen: Alle Inhaber müssen volljährig sein und den Antrag gemeinsam stellen. Wer einen Dispokredit möchte, sollte Einkommensnachweise bereithalten.
- Vertragsunterzeichnung: Nach Prüfung unterschreiben alle Kontoinhaber, danach ist das Konto einsatzbereit.
Wie verwalte ich ein Oder-Konto effektiv?
Ein Oder-Konto funktioniert am besten mit klaren Regeln zwischen allen Kontoinhabern. Diese Tipps helfen dabei:
- Klarer Zweck: Nutze das Konto nur für gemeinsame Fixkosten wie Miete, Strom oder Versicherungen, nicht für rein private Ausgaben.
- Fester Beitrag: Zahlt einen festen monatlichen Betrag ein, zu gleichen Teilen oder anteilig nach Einkommen. Regelmäßige, gleich hohe Einzahlungen senken zugleich das oben beschriebene Schenkungsteuer-Risiko.
- Drei-Konten-Modell: Behaltet zusätzlich eigene Einzelkonten für persönliche Ausgaben, um finanziell unabhängig zu bleiben.
- Regelabsprachen: Sprecht größere Anschaffungen ab einem festgelegten Betrag vorab ab, auch wenn rechtlich keine Zustimmung nötig ist.
- Schriftlich festhalten: Dokumentiert im Innenverhältnis, wem eingezahltes Geld tatsächlich gehört. Das schützt bei einer späteren steuerlichen oder erbrechtlichen Auseinandersetzung.
Checkliste für die laufende Verwaltung:
- Wer zahlt regelmäßig welchen Betrag ein?
- Wer prüft die Kontobewegungen?
- Ab welchem Betrag braucht eine Ausgabe vorherige Absprache?
- Wie werden Meinungsverschiedenheiten geklärt?
Wer haftet bei einem Oder-Konto?
Bei der Haftung eines Oder-Kontos muss zwischen zwei Ebenen unterschieden werden: dem Außenverhältnis gegenüber der Bank und dem Innenverhältnis zwischen den Kontoinhabern.
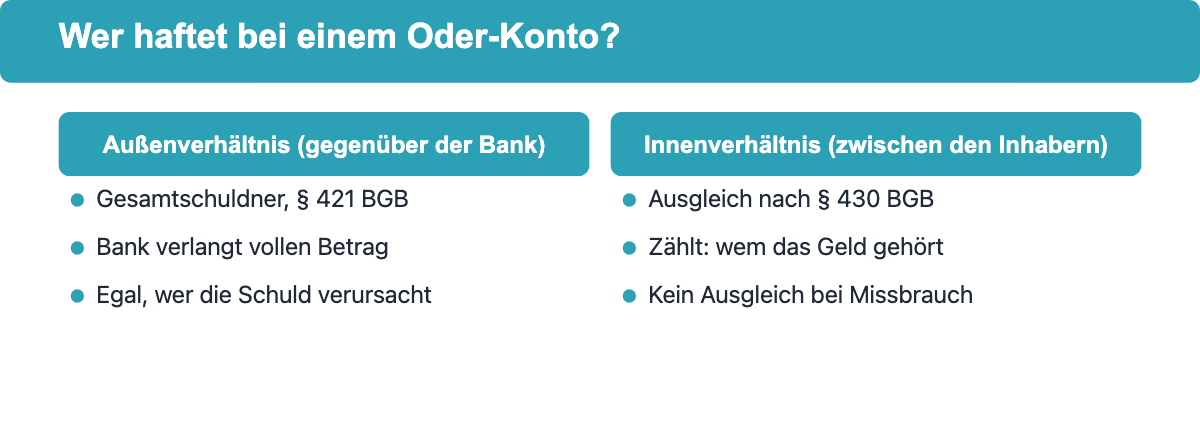
Im Außenverhältnis haften alle Kontoinhaber gegenüber der Bank als Gesamtschuldner (§ 421 BGB). Gerät das Konto ins Minus oder wird ein Dispokredit aufgenommen, kann die Bank den vollen Betrag von jeder einzelnen Person verlangen, unabhängig davon, wer die Überziehung tatsächlich verursacht hat.
Im Innenverhältnis zwischen den Kontoinhabern gilt dagegen § 430 BGB: Entscheidend ist, wer das Geld tatsächlich verbraucht hat oder wem es wirtschaftlich zuzuordnen ist. Hat eine Person das Konto allein überzogen, kann sie von den anderen Inhabern grundsätzlich keinen hälftigen Ausgleich verlangen, außer das Geld kam nachweislich allen gemeinsam zugute.
Wird die PIN oder Karte eines Mitinhabers ohne dessen Wissen genutzt, bleibt die gesamtschuldnerische Haftung gegenüber der Bank trotzdem bestehen. Der Missbrauch selbst muss dann im Innenverhältnis geklärt werden, im Zweifel zivilrechtlich zwischen den Kontoinhabern. Klare Absprachen zur Kontonutzung helfen, solche Konflikte von vornherein zu vermeiden.
Was passiert mit einem Oder-Konto nach dem Tod eines Inhabers?
Stirbt ein Kontoinhaber, sperrt die Bank das Oder-Konto nicht automatisch. Der überlebende Kontoinhaber bleibt im Außenverhältnis gegenüber der Bank sofort und uneingeschränkt verfügungsberechtigt (§ 428 BGB) und kann etwa laufende Kosten oder die Bestattung direkt vom Konto bezahlen, ohne zunächst einen Erbschein vorlegen zu müssen.
Diese Verfügungsbefugnis gegenüber der Bank bedeutet aber nicht automatisch, dass dem Überlebenden auch wirtschaftlich das gesamte Geld gehört. Im Innenverhältnis gilt § 430 BGB: Das Guthaben wird mangels anderer Nachweise meist hälftig zugeordnet, und der Überlebende schuldet den übrigen Erben grundsätzlich einen Ausgleich für den Anteil des Verstorbenen. Diese Ausgleichspflicht entfällt nur, wenn eine Schenkung auf den Tod vorliegt oder der Verstorbene dem Überlebenden das Guthaben im Testament ausdrücklich allein zugedacht hat.
Die Erben treten kraft Gesamtrechtsnachfolge (§ 1922 BGB) in die rechtliche Position des Verstorbenen ein und werden dadurch neben dem Überlebenden zu Mitberechtigten am Anteil des Verstorbenen. Banken verlangen zur Klärung der Erbfolge in der Praxis meist die Vorlage eines Erbscheins oder Testaments sowie der Sterbeurkunde. Kommt es zum Streit über den Nachlass, können die Erben die Einzelverfügungsbefugnis des überlebenden Kontoinhabers nachträglich einschränken oder widerrufen lassen.
Praktischer Rat: Informiere die Bank zeitnah über den Todesfall und halte Absprachen zur Ausgleichspflicht zwischen den Erben schriftlich fest. Das schafft Klarheit und beugt langwierigen Streitigkeiten in der Erbengemeinschaft vor.
Wie unterscheidet sich ein Oder-Konto von einem Und-Konto?
Der Hauptunterschied liegt in den Verfügungsrechten: Beim Oder-Konto kann jeder Inhaber allein handeln, beim Und-Konto müssen immer alle Inhaber gemeinsam zustimmen. Ein typisches Beispiel: Beim Oder-Konto überweist du die Miete eigenständig, beim Und-Konto braucht jede Überweisung die Zustimmung aller. Das ist üblich etwa bei Vereinen oder Erbengemeinschaften, die mehr Kontrolle über gemeinsame Gelder wollen.
| Merkmal | Oder-Konto | Und-Konto |
|---|---|---|
| Verfügungsrecht | Jeder Inhaber kann allein verfügen | Verfügung nur mit Zustimmung aller |
| Eignung | Paare, Wohngemeinschaften, Alltag | Vereine, Erbengemeinschaften, höhere Kontrolle |
| Vorgehen im Todesfall | Überlebender bleibt sofort verfügungsberechtigt | Erben werden gemeinsam neue Mitinhaber, Zustimmung aller nötig |
Für das Oder-Konto ist gegenseitiges Vertrauen entscheidend, dafür bietet es maximale Flexibilität im Alltag. Beim Und-Konto überwiegen Kontrolle und Sicherheit, dafür ist jede einzelne Verfügung umständlicher.
FAQ: Häufig gestellte Fragen zu Oder-Konten
Kann ich ein Oder-Konto in ein Und-Konto umwandeln?
Ja, das Oder-Konto kann in ein Und-Konto umgewandelt werden. Dazu müssen alle Kontoinhaber zustimmen und gemeinsam einen Antrag bei der Bank stellen. Jeder Kontomitinhaber muss sich mit einem Ausweisdokument identifizieren, bevor die Änderung wirksam wird.
Gibt es Gebühren für ein Oder-Konto?
Ein Oder-Konto kann gebührenfrei geführt werden, die Gebühren schwanken aber je nach Kreditinstitut. Manche Banken verlangen eine Kontoführungsgebühr, die oft entfällt, sobald ein regelmäßiger Geldeingang ab einem bestimmten Betrag besteht.
Ist ein Oder-Konto sicher?
Ein Oder-Konto ist so sicher wie das Vertrauen zwischen den Inhabern. Da jeder Zugriff auf das gesamte Guthaben hat, besteht ein Missbrauchsrisiko, und alle Inhaber haften gesamtschuldnerisch für Schulden. Ein Und-Konto bietet hier mehr Kontrolle, ist im Alltag aber unpraktischer.
Wie hoch ist der Schenkungsteuer-Freibetrag beim Oder-Konto?
Für Ehegatten und eingetragene Lebenspartner liegt der Freibetrag bei 500.000 Euro nach § 16 ErbStG. Für unverheiratete Paare gilt dagegen nur ein Freibetrag von 20.000 Euro, sodass hier deutlich schneller Schenkungsteuer von bis zu 30 % anfallen kann, wenn eine Person dauerhaft deutlich mehr einzahlt als die andere.
Was passiert mit einem Oder-Konto im Erbfall?
Der überlebende Kontoinhaber behält gegenüber der Bank sofort das volle Verfügungsrecht. Im Innenverhältnis zu den Erben schuldet er ihnen aber meist einen Ausgleich für den Anteil des Verstorbenen, es sei denn, eine Schenkung auf den Tod liegt vor oder das Testament weist ihm das Guthaben ausdrücklich allein zu. Erben können bei Streit die Einzelverfügungsbefugnis nachträglich einschränken lassen.