


Das Wichtigste in Kürze
- Telefon-Banking lässt dich Bankgeschäfte per Telefon erledigen. Je nach Bank brauchst du dafür nur eine PIN oder zusätzlich eine eigene Telefon-Banking-ID.
- Bei Postbank und Deutscher Bank identifiziert dich eine 12-stellige Telefon-Banking-ID, bei Sparkassen und vielen Volksbanken reicht eine persönliche PIN ohne separate ID.
- Die Aktivierung ist bei den meisten Banken kostenlos, du zahlst nur die Gebühren deines Telefonanbieters. Die Erreichbarkeit unterscheidet sich aber stark: Sprachcomputer laufen fast immer rund um die Uhr, persönliche Beratung nur zu festen Zeiten.
- Seit dem 25. Mai 2025 melden sich Kundinnen und Kunden von Deutscher Bank und Postbank mit einer neuen 12-stelligen Telefon-Banking-ID und einer 6-stelligen PIN an.
Was ist Telefon-Banking?
Telefon-Banking ist ein Bankservice, bei dem du dich mit einer PIN, oder bei manchen Banken zusätzlich mit einer 12-stelligen Telefon-Banking-ID, gegenüber einer festen Servicenummer deiner Bank ausweist und danach Bankgeschäfte per Tastentelefon oder im Gespräch mit einer Mitarbeiterin oder einem Mitarbeiter erledigst, ohne Filiale oder Banking-App.
Welche Zugangsdaten du dafür brauchst, hängt von deiner Bank ab. Postbank und Deutsche Bank verlangen eine eigene, 12-stellige Telefon-Banking-ID zusätzlich zur PIN. Sparkassen, Volksbanken und Raiffeisenbanken arbeiten dagegen meist mit einer einzigen persönlichen PIN ohne separates ID-Konzept. Diesen Unterschied erklären wir im nächsten Abschnitt im Detail.
Unterwegs ohne stabiles Internet oder einfach lieber im Gespräch mit einer Person statt mit einer App: Für solche Situationen bleibt Telefon-Banking praktisch. Auch Firmenkunden nutzen den Kanal gerne, etwa um kurzfristig einen Dauerauftrag zu ändern oder eine Karte zu sperren.
Bei der Sparkasse läuft der Ablauf über das eigene "SprachPortal": Du rufst die Servicenummer deiner Sparkasse an, gibst deine Zugangsdaten per Tastentelefon oder per Spracheingabe ein und erledigst anschließend Kontoabfragen, Überweisungen oder Depotgeschäfte. Eine separate Telefon-Banking-ID wie bei Postbank oder Deutscher Bank ist dafür nicht nötig.

Telefon-Banking-ID und PIN: Was ist der Unterschied?
Die Telefon-Banking-ID ist eine 12-stellige Kennung, die dich gegenüber der Bank identifiziert, die meist sechsstellige PIN bestätigt anschließend, dass du tatsächlich der oder die Kontoinhaber:in bist. Bei Postbank und Deutscher Bank brauchst du beide Angaben, bei Sparkassen, vielen Volksbanken und Raiffeisenbanken reicht eine einzige PIN.
Wie finde ich meine Telefon-Banking-ID?
Bei der Postbank findest du deine 12-stellige Telefon-Banking-ID im Online-Banking unter Profil, Punkt "Telefon-Banking". Bei der Deutschen Bank setzt sich die ID seit dem Update vom 25. Mai 2025 aus drei Teilen zusammen: dreistellige Filialnummer, siebenstellige Kontonummer und zweistellige Verfügungsberechtigten-Nummer, zum Beispiel "123 1234567 01". Wer allein über ein Konto verfügt, erhält als letzte beiden Ziffern "01". Hattest du vorher eine 10-stellige Filial-/Kundennummer, hängst du zum Umstieg einfach "01" an, um auf die neuen 12 Stellen zu kommen.
Sparkassen, die meisten Volksbanken und Raiffeisenbanken sowie kleinere Regionalbanken wie die Kreissparkasse Göppingen oder die Volksbank Kleverland verzichten auf ein eigenes ID-Konzept. Dort meldest du dich nur mit deiner persönlichen Geheimzahl beziehungsweise Telefon-PIN an.
Wie funktioniert Telefon-Banking und welche Bankgeschäfte kann ich erledigen?
Nach der PIN- oder ID-Eingabe erreichst du den automatisierten Sprachcomputer deiner Bank bei den meisten Anbietern rund um die Uhr; für komplexere Anliegen wechselst du stattdessen ins Gespräch mit einer Servicekraft, meist nur zu deren Geschäftszeiten. Je nach Bank stehen dir dabei unterschiedlich viele Funktionen zur Verfügung.
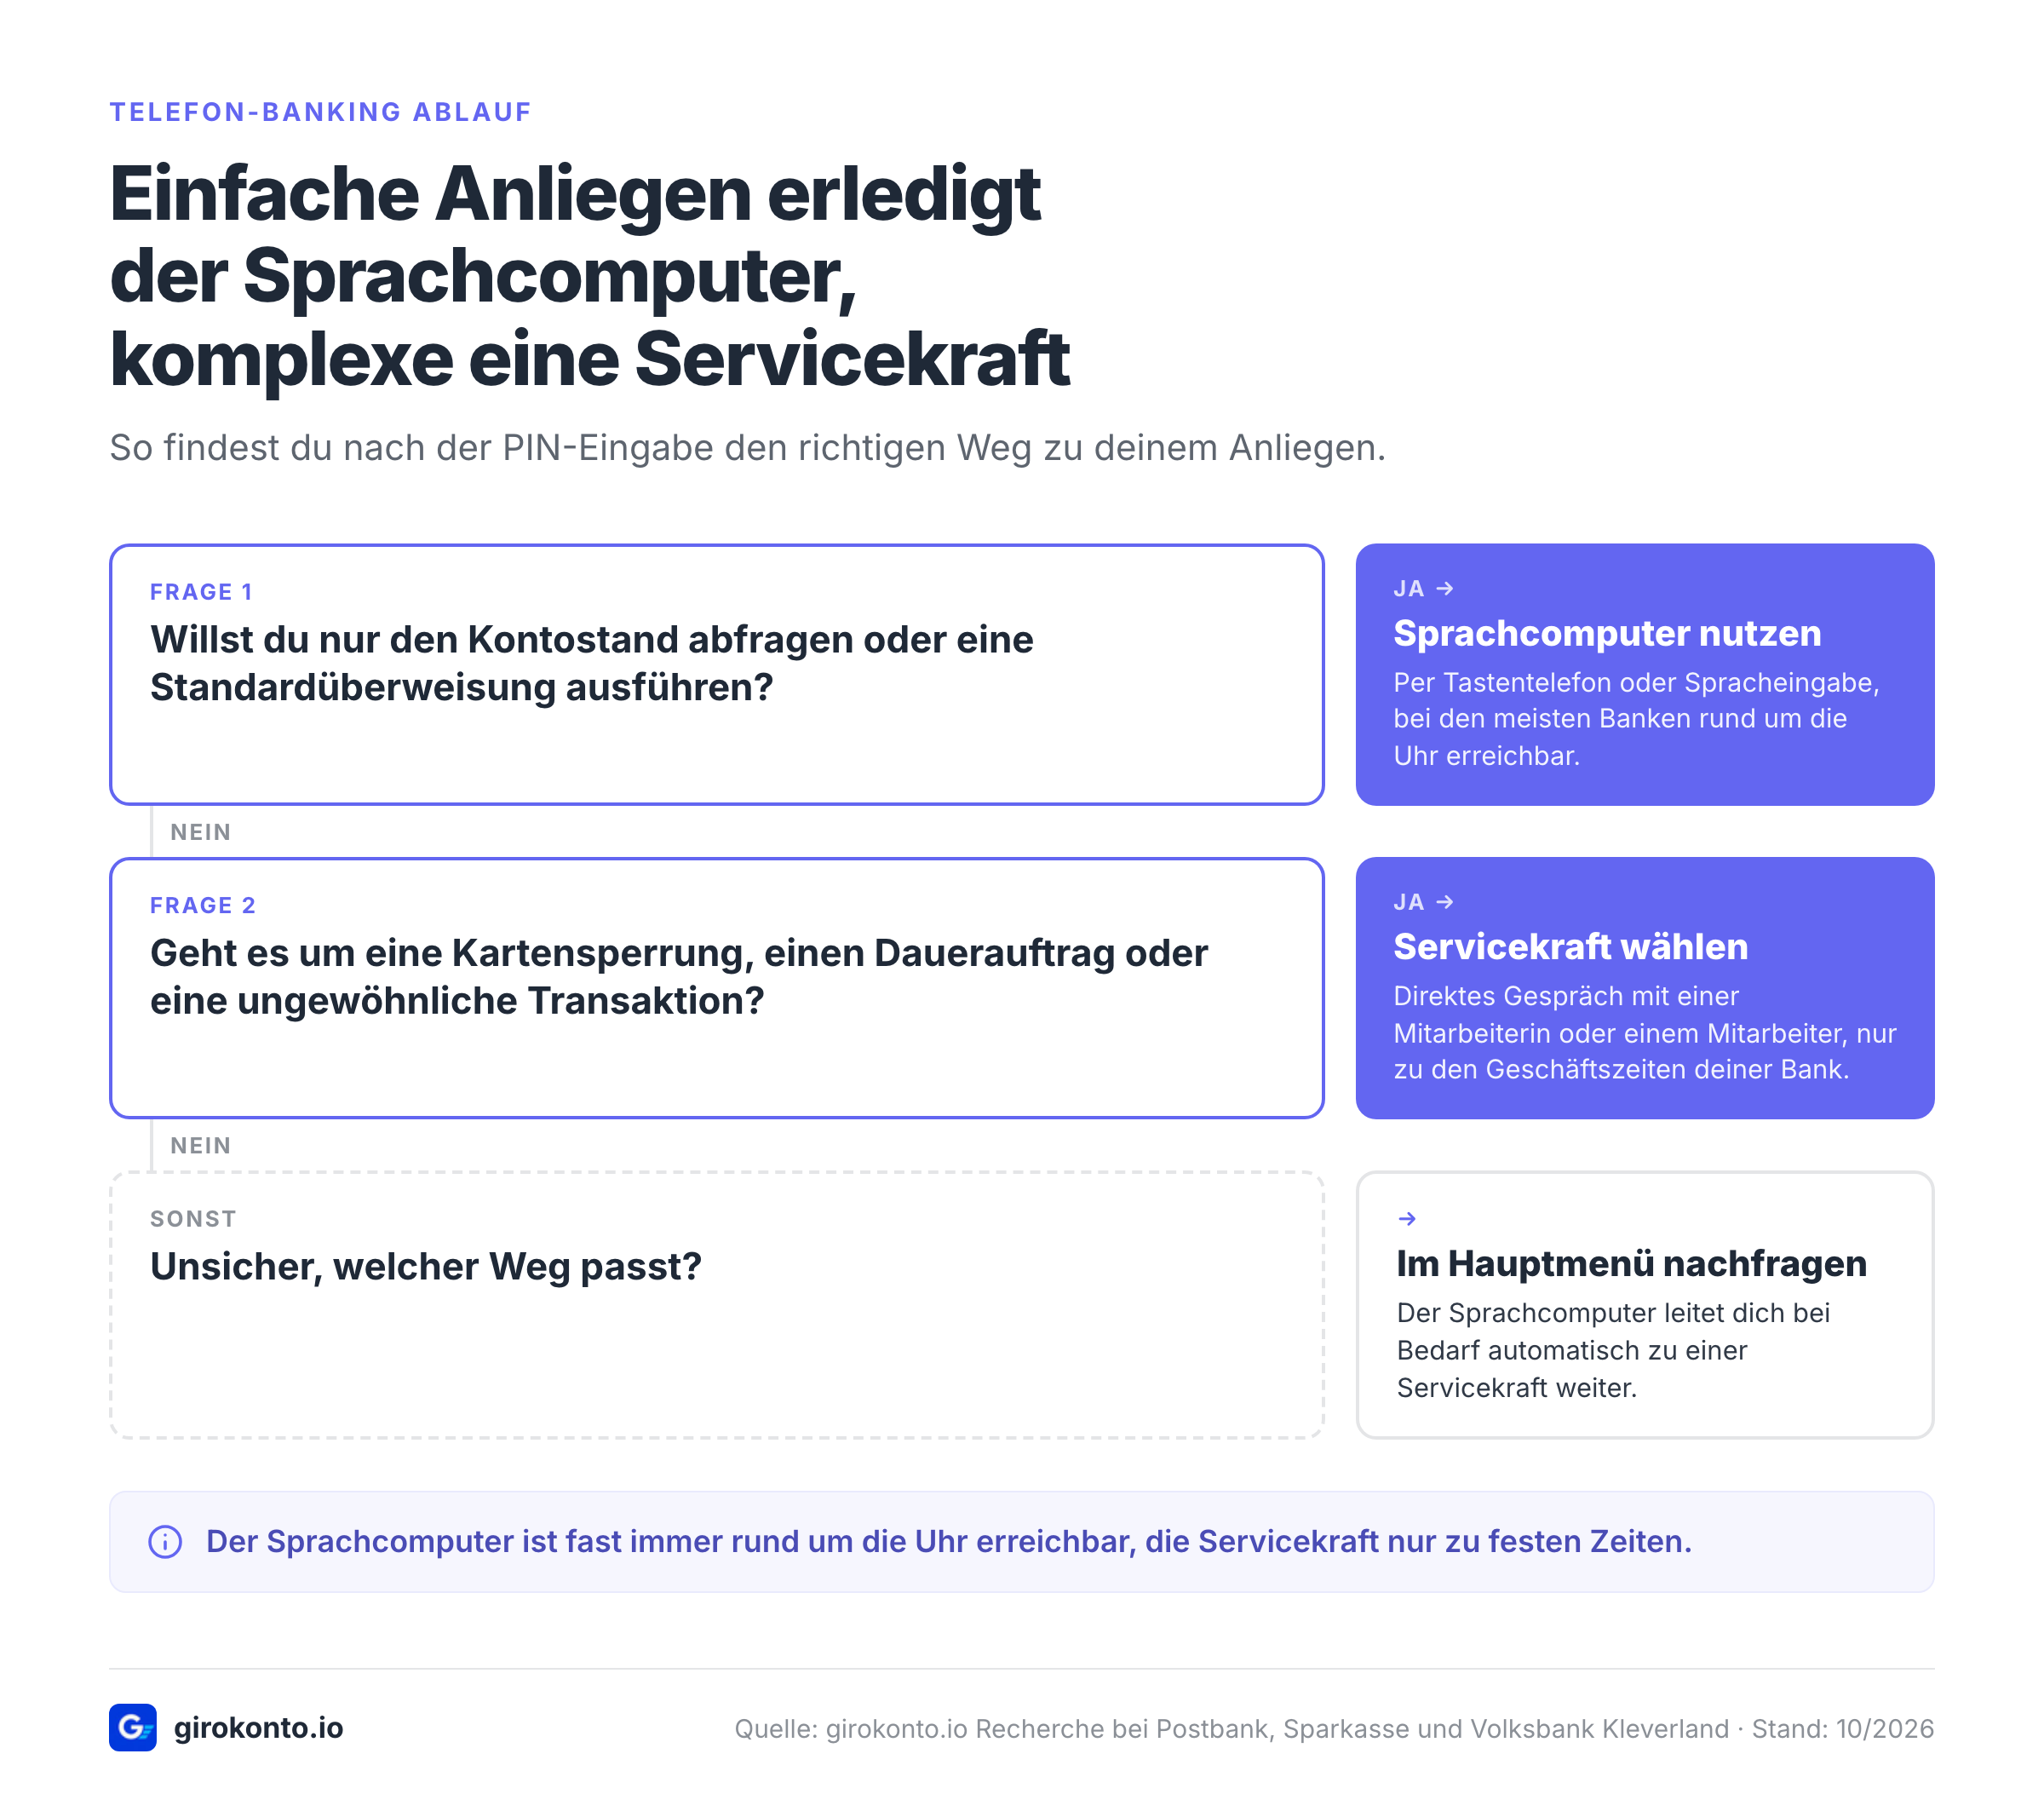
Eine eigene App nur für das Telefon-Banking gibt es nicht. Bei der Postbank zum Beispiel verwaltest du deine Telefon-Banking-ID und die zugehörigen Einstellungen direkt in der bestehenden Banking-App beziehungsweise im Online-Banking-Profil, nicht in einer separaten Anwendung.
Über Telefon-Banking kannst du bei den meisten Banken:
- den Kontostand und Umsätze abfragen
- Überweisungen ausführen, inklusive Echtzeitüberweisungen bei Banken, die diese per Telefon anbieten, etwa laut Sparkasse
- Daueraufträge einrichten, ändern oder löschen
- deine Debit- oder Kreditkarte sperren lassen
- Lastschriften zurückgeben
- bei manchen Banken, zum Beispiel laut Sparkasse, auch Wertpapiere kaufen und verkaufen oder dein Depot einsehen
Welche Girokonten Telefon-Banking überhaupt anbieten und wie sich die Anbieter unterscheiden, zeigt unser Vergleich der Girokonten mit Telefon-Banking.
Wie aktiviere ich Telefon-Banking?
Du aktivierst Telefon-Banking in der Regel auf einem von drei Wegen: direkt im Online-Banking, über ein Online-Formular oder telefonisch bei deiner Bank.
- Im Online-Banking freischalten: Bist du bereits für Online-Banking registriert, aktivierst du Telefon-Banking bei vielen Banken direkt im eigenen Kundenbereich unter "Profil" oder "Service", zum Beispiel laut Postbank.
- Per Online-Formular beantragen: Hast du noch kein Online-Banking, reicht bei manchen Banken ein Online-Formular, für das du deine Filial- oder Kundennummer brauchst.
- Telefonisch oder schriftlich beantragen: Kleinere Institute wie die Kreissparkasse Göppingen setzen auf eine unterschriebene Teilnahmevereinbarung, die Volksbank Kleverland verschickt die Telefon-PIN nach deinem Online-Antrag per Post an deine hinterlegte Adresse. Rechne in diesen Fällen mit ein paar Tagen, bis du den Service nutzen kannst, statt mit einer sofortigen Freischaltung.
Nach der Freischaltung erhältst du deine PIN beziehungsweise ID meist sofort online, per Brief oder beim ersten Anruf. Banken mit einer eigenen ID, etwa die Postbank, verlangen häufig, dass du eine vorläufige PIN direkt beim ersten Login änderst.
Was kostet Telefon-Banking und wie lange ist der Service erreichbar?
Bei den meisten Banken kostet die Aktivierung und Nutzung von Telefon-Banking nichts, du zahlst in der Regel nur die üblichen Gebühren deines eigenen Telefonanbieters. Deutlich größer sind die Unterschiede bei der Erreichbarkeit: Automatisierte Sprachsysteme laufen fast durchgehend rund um die Uhr, während persönliche Beratung meist nur zu festen Geschäftszeiten verfügbar ist.
| Bank | Kosten | Sprachcomputer erreichbar (Uhrzeiten) | Persönlicher Service erreichbar (Uhrzeiten) | Zugangsmodell |
|---|---|---|---|---|
| Postbank | Kostenlos, nur Telefonanbieter-Entgelte | Rund um die Uhr, 7 Tage die Woche | Mo-Sa 7-22 Uhr, So 8-22 Uhr | ID (12-stellig) + PIN (6-stellig) |
| Deutsche Bank | Laut eigener Seite nicht separat beziffert | Rund um die Uhr | Rund um die Uhr (24/7-Kundenservice) | ID (12-stellig) + PIN (6-stellig, seit 25.05.2025) |
| Sparkasse | Aktivierung laut Sparkasse kostenlos, einzelne Buchungsposten je Institut ggf. kostenpflichtig | Rund um die Uhr | Variiert je Sparkasse (bundesweit nicht einheitlich) | Nur PIN/Zugangsdaten, kein separates ID-Konzept |
| Kreissparkasse Göppingen (Beispiel) | Laut eigener Seite nicht separat beziffert | Rund um die Uhr (automatisierte Auftragslinie) | Mo-Fr 8-17 Uhr | Nur persönliche Geheimzahl, kein separates ID-Konzept |
| Volksbank Kleverland (Beispiel) | Laut eigener Seite nicht separat beziffert | Keine Uhrzeiten auf der Seite genannt | Keine Uhrzeiten auf der Seite genannt | Nur Telefon-PIN (Versand per Post), kein separates ID-Konzept |
Die beiden Regionalbanken in der Tabelle stehen als Beispiele dafür, wie unterschiedlich kleinere Institute den Service organisieren, nicht als allgemeiner Standard für alle Sparkassen oder Volksbanken. Frag im Zweifel direkt bei deiner eigenen Bank nach den genauen Konditionen.
Wie sicher ist Telefon-Banking?
Drei Mechanismen sichern Telefon-Banking in der Praxis ab: die PIN-Abfrage bei jedem Anruf, feste Sperrregeln nach Falscheingaben und, bei einigen Banken, eine protokollierte und eingewilligte Gesprächsaufzeichnung. Anders als beim Online-Banking ist für Überweisungen per Telefon in der Regel keine TAN nötig.
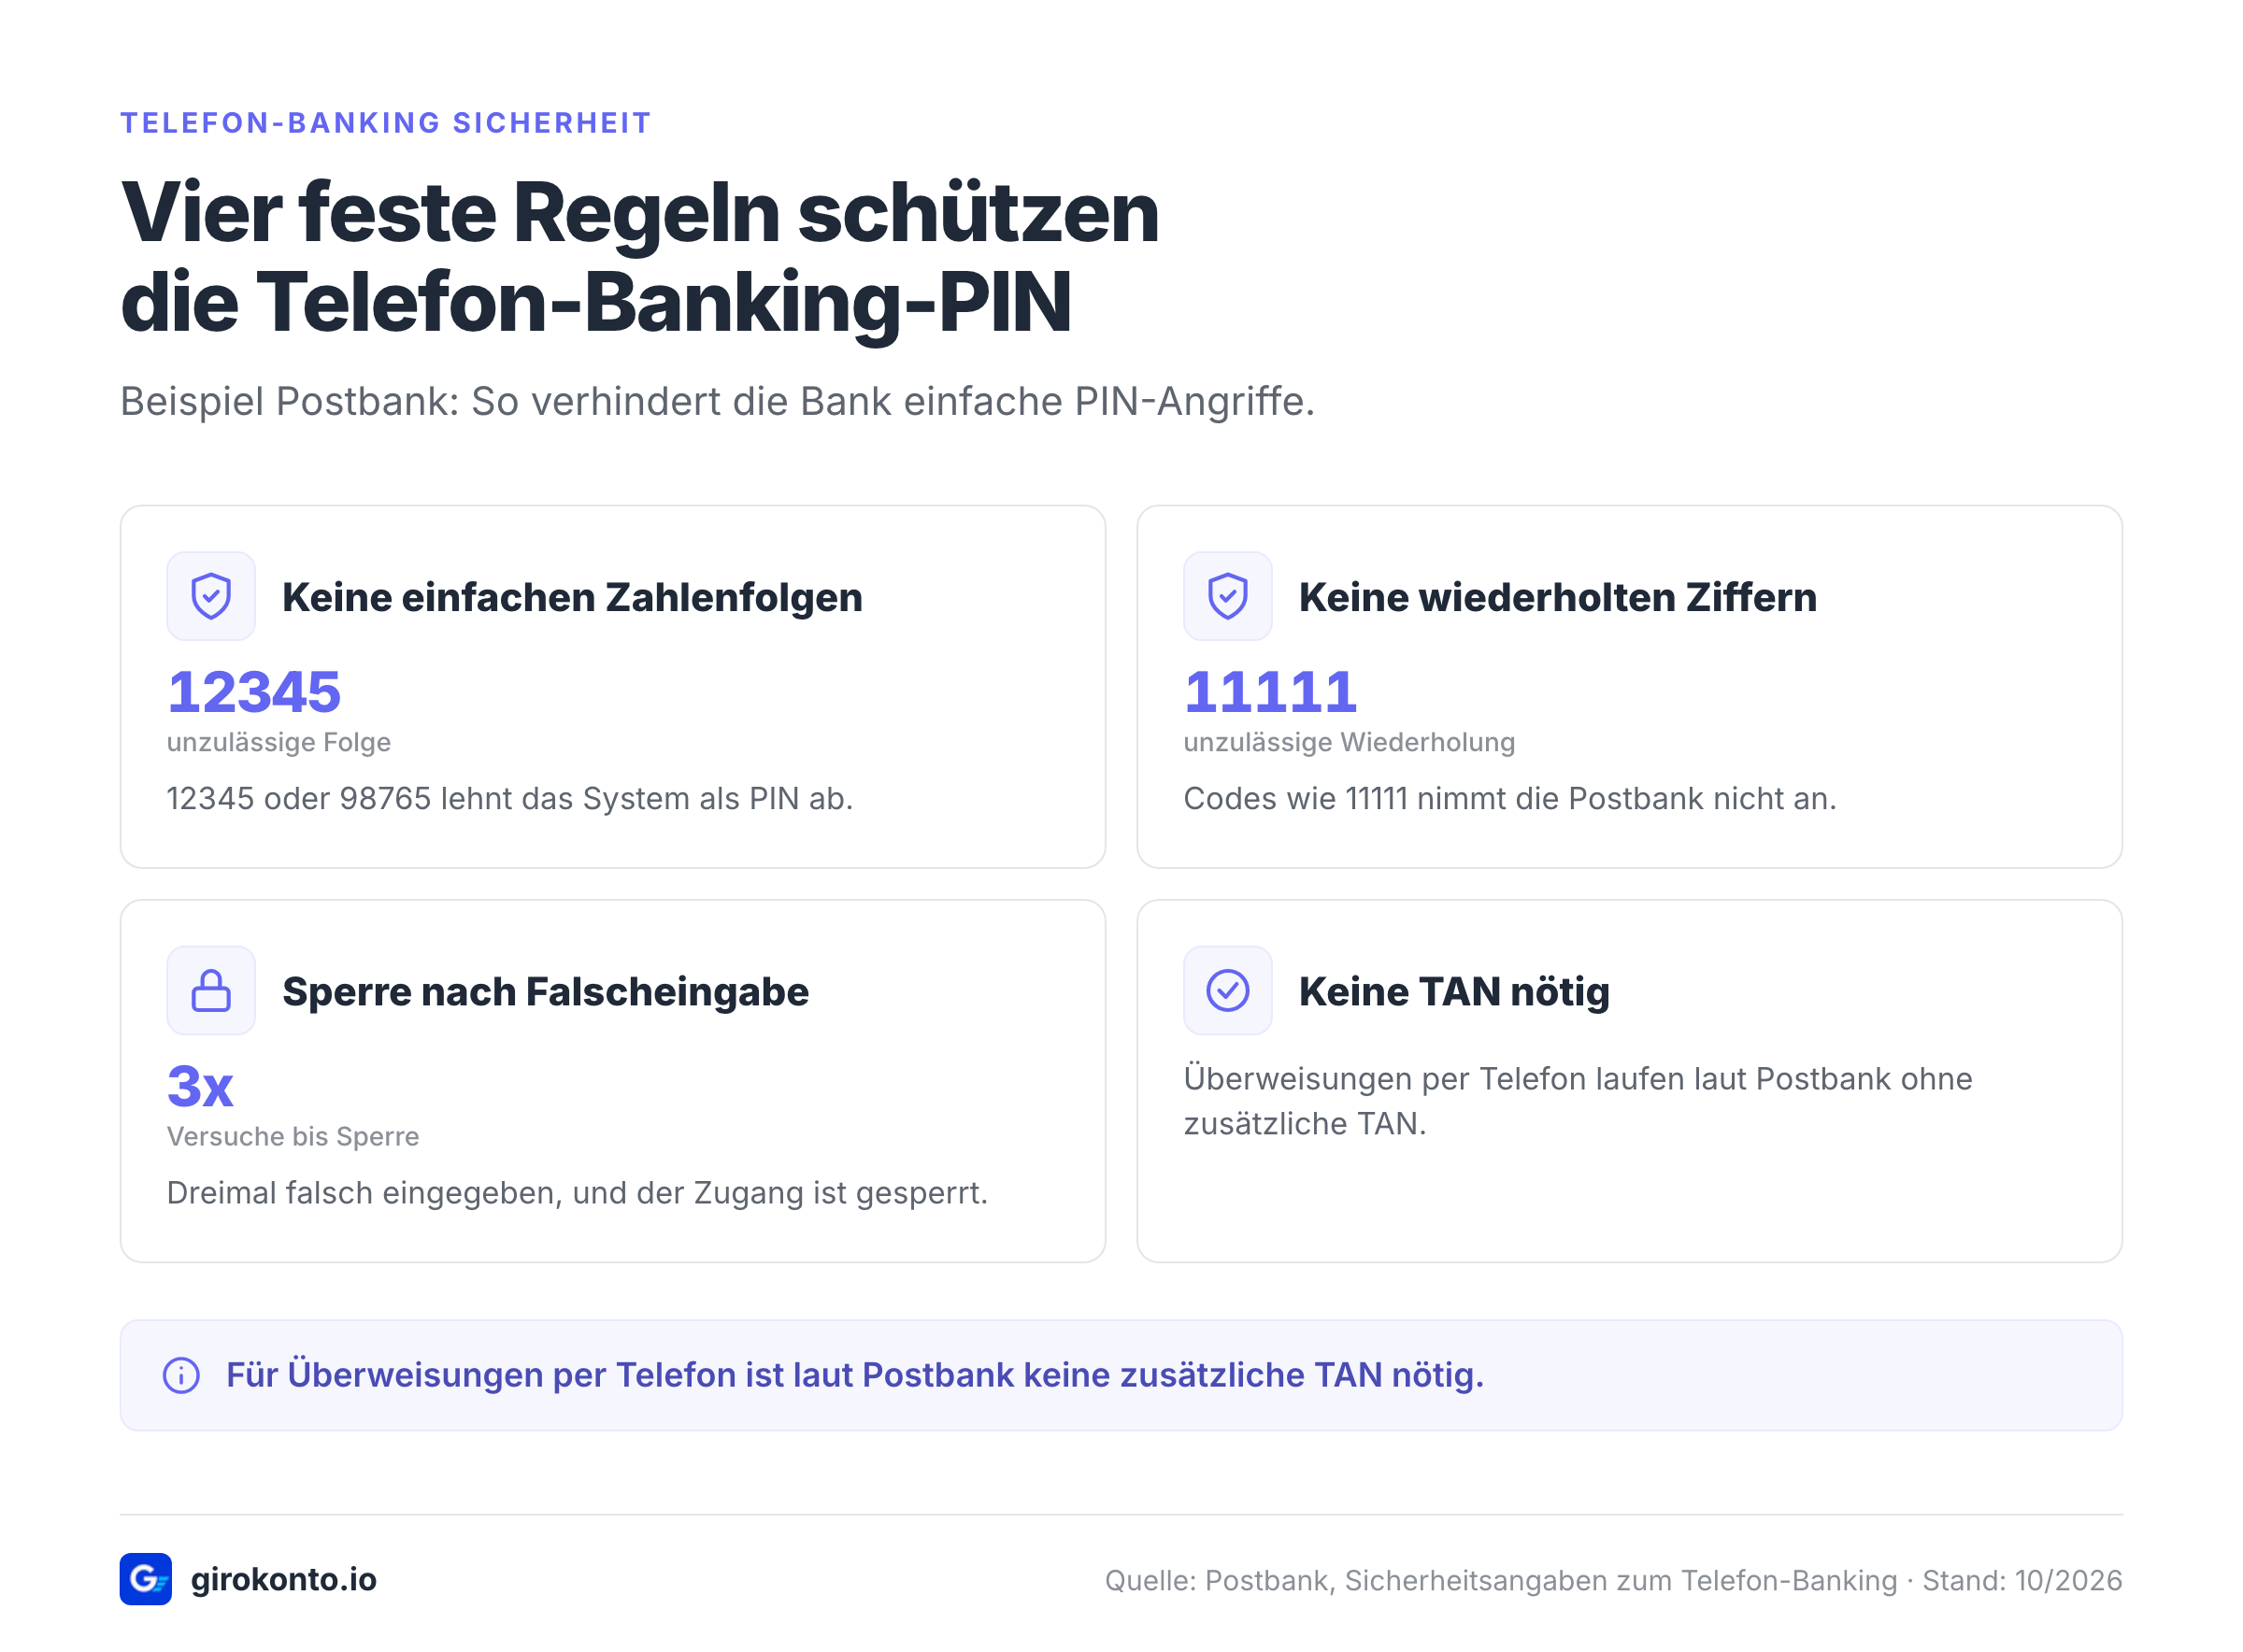
Konkret verlangt die Postbank für die Telefon-Banking-PIN mehrere feste Sicherheitsregeln. Die wichtigsten davon fasst diese Liste zusammen.
- Einfache Ziffernfolgen wie 12345 oder 98765 sind als PIN nicht zulässig.
- Wiederholte Ziffern wie 11111 nimmt das System ebenfalls nicht an.
- Gibst du die PIN dreimal (3x) falsch ein, wird dein Telefon-Banking-Zugang gesperrt.
- Für Überweisungen per Telefon-Banking ist laut Postbank keine TAN erforderlich.
Die Deutsche Bank warnt zusätzlich ausdrücklich davor, die PIN jemals vollständig an einen vermeintlichen Sprachcomputer durchzugeben: Die eigene Bank fragt die PIN nie komplett am Telefon ab. Auch vor betrügerischen Update-Briefen und QR-Codes, die auf gefälschte Login-Seiten führen, warnt die Bank explizit. Diese Hinweise gelten branchenweit: Gib deine Telefon-Banking-PIN niemals vollständig heraus, egal wer danach fragt, und wähle dich ausschließlich über die offiziell veröffentlichte Nummer deiner Bank ein.
Was hat sich beim Telefon-Banking 2025 verändert?
Seit dem 25. Mai 2025 melden sich Kundinnen und Kunden der Deutschen Bank und der Postbank mit einer neuen, 12-stelligen Telefon-Banking-ID und einer 6-stelligen PIN an. Die vorher genutzte 5-stellige PIN wurde abgelöst und gilt nur noch für die erste Einwahl nach dem Update, bei der sofort eine neue 6-stellige PIN vergeben werden muss.
Mit dem Update wurde außerdem der Zugang zusammengelegt: Kundinnen und Kunden, die bei beiden Banken ein Konto führen, nutzen seitdem ein einziges Paar aus ID und PIN für das Telefon-Banking von Deutscher Bank und Postbank. Die bisherige Servicenummer bleibt dabei unverändert.
Wie lange dauert eine Überweisung per Telefon-Banking?
Eine Überweisung per Telefon-Banking dauert in der Regel einen Bankarbeitstag, genauso wie eine Überweisung aus dem Online-Banking. Für eine sofortige Gutschrift bieten einige Banken, etwa laut Sparkasse, auch eine Echtzeitüberweisung per Telefon an, bei der das Geld innerhalb von Sekunden auf dem Empfängerkonto landet.
Wochenenden und Feiertage zählen nicht als Bankarbeitstage, und jede Bank hat einen eigenen Annahmeschluss für Überweisungen, meist zwischen 14 und 18 Uhr. Reichst du einen Auftrag danach ein, wird er erst am nächsten Bankarbeitstag bearbeitet. Mehr Details zu Fristen und Kosten findest du in unserem Ratgeber zur Echtzeitüberweisung.
Ist Telefon-Banking oder Online-Banking sicherer?
Online-Banking gilt im Allgemeinen als sicherer, weil es seit dem 14. September 2019 der gesetzlich vorgeschriebenen starken Kundenauthentifizierung unterliegt: Für den Login und für Zahlungen im Internet sind zwei unabhängige Faktoren Pflicht, etwa eine PIN zusammen mit einem TAN-Verfahren wie pushTAN oder chipTAN. Telefon-Banking kommt dagegen laut mehreren Banken, etwa der Postbank, ohne TAN aus und verlässt sich auf PIN-Abfrage, feste Sperrregeln und bei manchen Banken eine protokollierte Gesprächsaufzeichnung.
Dadurch ist Telefon-Banking stärker auf die Wachsamkeit der anrufenden Person angewiesen als Online-Banking und ein beliebtes Ziel für Social-Engineering-Anrufe, bei denen sich Betrüger:innen als Bankmitarbeitende ausgeben, um PIN oder Kontodaten zu erfragen. Gib deine Telefon-Banking-PIN deshalb niemals vollständig an jemanden heraus, der dich von sich aus anruft, auch wenn die Nummer auf den ersten Blick echt wirkt. Einen Überblick über TAN-Verfahren und ihre jeweilige Sicherheit gibt unser Ratgeber zum TAN-Verfahren, mehr zur Absicherung deines Zugangs insgesamt findest du im Ratgeber Online-Banking.
Kann ich Telefon-Banking kündigen?
Ja, du kannst Telefon-Banking bei den meisten Banken schriftlich oder online deaktivieren, ohne dass dein Online-Banking davon betroffen ist. Bei der Postbank geht das zum Beispiel über das Kontaktformular im Banking-&-Brokerage-Bereich. Wende dich im Zweifel direkt an den Kundenservice deiner Bank, da sich der genaue Weg je nach Institut unterscheidet.
FAQ: Häufig gestellte Fragen und Antworten: Telefon-Banking
Im Bereich Telefon-Banking gibt es einige häufig gestellte Fragen, auf die wir hier Antworten geben möchten. Erfahre, wie du dein Girokonto per Telefon-Banking verwaltest, wie du deine PIN änderst und welche Informationen du für eine Überweisung per Telefon-Banking benötigst.
Kann ich Telefon-Banking nutzen, um mein Konto zu verwalten?
Ja, du kannst dein Girokonto per Telefon-Banking verwalten. Es ermöglicht dir nicht nur den Kontostand und Umsätze abzufragen, sondern auch Überweisungen zu tätigen. Sollte es notwendig werden, kannst du sogar deine Debit- oder Kreditkarte telefonisch sperren. Für diese Dienste ist eine Authentifizierung durch spezielle Zugangsdaten erforderlich. Es ist wichtig zu beachten, dass die genauen Funktionen des Telefon-Bankings je nach Bank variieren können.
Wie ändere ich meine Telefon-Banking-PIN?
Du änderst deine Telefon-Banking-PIN in der Regel direkt im Online-Banking oder beim ersten Anruf nach einer Neuvergabe. Bei manchen Banken, etwa der Deutschen Bank nach dem Update vom 25. Mai 2025, fordert dich der Sprachcomputer bei der ersten Einwahl automatisch dazu auf, eine neue PIN festzulegen. Ändere die PIN außerdem sofort, wenn du einen Missbrauch vermutest.
Welche Informationen benötige ich für eine Überweisung per Telefon-Banking?
Für eine Überweisung per Telefon-Banking benötigst du die Empfänger-IBAN, wobei das führende "DE" weggelassen wird. Zudem musst du bei erstmaliger Überweisung an den Empfänger dessen Namen angeben und den genauen Betrag eingeben.
Was ist der Unterschied zwischen Telefon-Banking-ID und PIN?
Die Telefon-Banking-ID identifiziert dich als Kundin oder Kunden, die PIN bestätigt anschließend deine Identität. Postbank und Deutsche Bank verlangen beide Angaben, bei Sparkassen und vielen Volksbanken reicht eine einzige PIN ohne separate ID.
Wie hoch ist das Überweisungslimit beim Telefon-Banking?
Das Limit legt jede Bank selbst fest. Bei der Postbank liegt das tägliche Verfügungslimit zum Beispiel bei 49.999,99 Euro, zwischen eigenen Postbank-Konten unter derselben Stammnummer gilt dagegen kein Limit. Frag bei deiner eigenen Bank nach dem für dich geltenden Betrag.
Kann ich Telefon-Banking kündigen?
Ja, du kannst Telefon-Banking in der Regel schriftlich oder online bei deiner Bank deaktivieren, dein Online-Banking bleibt davon unberührt. Den genauen Weg dafür nennt dir der Kundenservice deiner Bank.
Was hat sich am 25. Mai 2025 beim Telefon-Banking geändert?
Seit diesem Datum melden sich Kundinnen und Kunden von Deutscher Bank und Postbank mit einer neuen 12-stelligen Telefon-Banking-ID und einer 6-stelligen PIN an, statt wie vorher mit einer 5-stelligen PIN. Zusätzlich gilt seitdem ein gemeinsamer Zugang für Telefon-Banking-Kundinnen und -Kunden beider Banken.
Brauche ich eine TAN für Überweisungen per Telefon-Banking?
Nein, für Überweisungen per Telefon-Banking ist laut Postbank keine TAN erforderlich. Die Identifikation läuft stattdessen über PIN beziehungsweise ID und PIN sowie feste Sicherheitsregeln wie die Sperrung nach mehrfacher Falscheingabe.
Ist Telefon-Banking kostenlos?
Die Aktivierung und Nutzung von Telefon-Banking ist bei den meisten Banken kostenlos, du zahlst nur die üblichen Gebühren deines Telefonanbieters. Einzelne, von Mitarbeitenden ausgeführte Services können je nach Kontomodell zusätzlich kosten, das hängt von deiner Bank und deinem Kontomodell ab.
Wie richte ich Telefon-Banking ein?
Du richtest Telefon-Banking meist direkt im Online-Banking deiner Bank, über ein Online-Formular oder telefonisch beim Kundenservice ein. Bei kleineren Banken verschickt die Bank die PIN teils per Post, dann dauert die Freischaltung ein paar Tage statt sofort nutzbar zu sein.
Erreiche ich den Kundenservice auch ohne meine Telefon-Banking-PIN?
Ja, über die allgemeine Service-Hotline deiner Bank kannst du auch ohne gültige PIN Kontakt aufnehmen, etwa um eine neue PIN zu beantragen oder dein Konto sperren zu lassen. Für Kontoauskünfte oder Transaktionen am Telefon musst du dich aber in jedem Fall mit PIN beziehungsweise ID und PIN identifizieren.