


Welche Vorteile hat das DKB-Girokonto?
Das DKB-Girokonto ist als erstes Hauptkonto kostenlos, wenn monatlich mindestens 700 € eingehen oder du unter 28 Jahre alt bist. Ohne diese Voraussetzungen kostet es 4,50 € pro Monat.
Zum Konto gehört eine kostenlose Visa Debitkarte. Optional kannst du eine girocard für 0,99 € pro Monat und eine Visa Kreditkarte für 2,49 € pro Monat dazubuchen.
Mit Aktivstatus hebst du weltweit fast überall kostenlos Bargeld ab und bezahlst ohne Fremdwährungsentgelt. Für Neukunden gilt der Aktivstatus in den ersten drei Monaten nach Kontoeröffnung automatisch.
Der Dispozins liegt aktuell bei 9,66 % p.a. variabel, mit Aktivstatus bei 9,06 % p.a. variabel.
Zusätzlich kannst du das kostenlose DKB-Tagesgeld nutzen. Dort verzinst die DKB Guthaben derzeit mit 1,0 % p.a. variabel.
Welche Nachteile hat das DKB-Girokonto?
Ohne 700 € monatlichen Geldeingang und ab 28 Jahren fallen für das erste Girokonto 4,50 € pro Monat an.
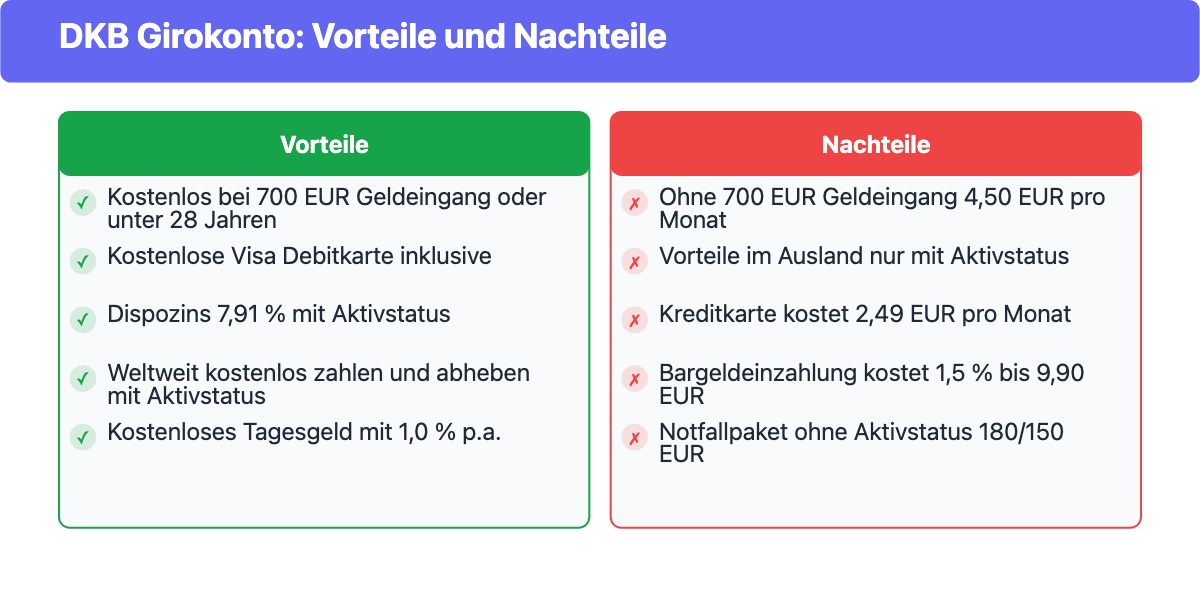
Die weltweiten Vorteile bei Bargeldabhebungen und Fremdwährungszahlungen gelten nur mit Aktivstatus. Ohne Aktivstatus greifen die Entgelte aus dem Preis- und Leistungsverzeichnis.
Bargeldeinzahlungen sind nicht gratis: Über die App-Funktion "Cash im Shop" berechnet die DKB 1,5 % des Einzahlungsbetrags (50 bis 999,99 € pro Tag), mindestens 2,50 € und maximal 15 €. Zahlst du stattdessen in einer Reisebank-Filiale ein, gilt eine andere Gebührenstaffel: 9,90 € pauschal bis 999,99 €, darüber 1 % des Betrags, mindestens 12 €.
Ohne Aktivstatus kostet auch das Notfallpaket bei Kartenverlust im Ausland extra: 180 € für eine Notfallkarte bzw. 150 € für Notfallbargeld. Mit Aktivstatus ist das Notfallpaket kostenlos. Außerdem gilt für Abhebungen mit den Visa-Karten eine Mindestabhebesumme von 50 € pro Vorgang.
Welche Gebühren fallen beim DKB-Girokonto an?
Welche Girokonten bietet die DKB an?
| Kontomodell | Kontoführung | girocard | Debitkarte | Kreditkarte | Bewertung |
|---|---|---|---|---|---|
| Kostenloses Girokonto dieser Test | 0 €mit Bedingung | optional, 0,99 € pro Monat | 0 € | Ja, 2,49 € | 4,1 |
| Girokonto u18 | 0 € | Nein, Visa Debitkarte inklusive | 0 € | Nein | 3,5 |
| Basiskonto | 0 € | Nein | 0,00 € | Nein | 3,0 |
Welche Karten bietet die DKB an?
Welche Karte in welchem Kontomodell enthalten ist und was sie kostet, steht in der Tabelle der Kontomodelle oben (girocard, Debitkarte, Kreditkarte).
Unsere DKB-Erfahrungen (inkl. Test)
Wir haben das DKB Kostenloses Girokonto getestet. Es schneidet mit 4,1 von 5 Sternen ab (75 von 92 Punkten). Die Teilnoten je Kriterium stehen oben in der Testbox.
Konditionen des DKB-Girokontos im Überblick
Karten
Gebühren und Kosten
Konto
Karten
Bargeld abheben
Bargeld einzahlen
Zahlungen
Leistung
Kontoantrag
Mobile Banking
Bankingarten
Dispo
Kundensupport
Sicherheit
Funktionen
Prämie & Zinsen
Weitere Finanzprodukte
Weitere Informationen über das DKB-Girokonto
Wie eröffne ich ein DKB-Konto?
Um ein DKB-Konto zu eröffnen, musst du zunächst den Online-Antrag ausfüllen, dich dann online oder per Post identifizieren und schließlich die Unterlagen und die Karte von der DKB erhalten.
- Antrag ausfüllen: Besuche die DKB-Webseite und wähle das gewünschte Konto aus. Fülle den Online-Antrag mit deinen persönlichen Informationen, wie Name, Adresse, Einkommen, aus. Akzeptiere die Datenschutzbestimmungen und sende den Antrag ab.
- Identifizierung durchführen: Nach dem Absenden des Antrags wirst du aufgefordert, deine Identität zu bestätigen. Dies kannst du entweder online über das Video-Ident-Verfahren oder durch das Post-Ident-Verfahren in einer Postfiliale machen.
- Unterlagen und Karte erhalten: Nach erfolgreicher Identifizierung und Prüfung deines Antrags durch die DKB bekommst du alle notwendigen Unterlagen und deine Karte zugeschickt. Nun kannst du dein Konto vollumfänglich nutzen.
Für wen ist das DKB-Girokonto geeignet?
Das DKB-Girokonto eignet sich für Personen, die regelmäßig einen Geldeingang von mindestens 700 Euro haben oder unter 28 Jahre alt sind. Zusätzlich profitieren Reisende und solche, die eine moderne Banklösung suchen, von den Vorteilen dieses Kontos.
- Regelmäßiger Geldeingang: Wenn du monatlich mindestens 700 Euro Geldeingang vorweisen kannst, ist das Konto für dich kostenlos.
- Unter 28 Jahre: Für junge Leute unter 28 Jahren bietet das Konto ebenfalls eine kostenfreie Kontoführung.
- Reisende: Für Weltenbummler, die weltweit ohne Gebühren bezahlen und Geld abheben möchten, ist dieses Konto ideal.
- Technikaffine Nutzer: Wenn du eine moderne Banklösung mit einer einfachen Online-Kontoeröffnung und einer App suchst, passt das DKB-Girokonto zu dir.
Wie kann ich bei der DKB Bargeld einzahlen?
Um bei der DKB Bargeld einzuzahlen, stehen dir mehrere Möglichkeiten zur Verfügung: Du kannst Geld bei ausgewählten Partnershops einzahlen, an DKB-Geldautomaten, über Fremdbanken oder durch Freunde und Bekannte, die das Geld für dich einzahlen.
- Partnershops: Du kannst Beträge zwischen 50 und 999,99 Euro pro Tag bei über 12.000 Partnershops in Deutschland einzahlen. Das Entgelt beträgt 1,5% des Einzahlungsbetrags.
- DKB-Geldautomaten: Hier kannst du Bargeld nur mit deiner Girokarte einzahlen, bis zu einem Maximalbetrag von 14.995 Euro pro Tag. Beachte, dass nur Banknoten akzeptiert werden und die Gebühren 1,5% vom eingezahlten Betrag betragen, mindestens jedoch 2,50 Euro und maximal 15 Euro, falls dein Konto im Plus ist. Bei einem negativen Kontostand fallen einheitlich 2,50 Euro an.
- Fremdbanken: Eine Einzahlung ist auch bei vielen Filialbanken möglich, allerdings können hierbei Kosten anfallen, deren Höhe die jeweilige Bank bestimmt.
- Freunde und Bekannte: Falls du jemanden kennst, der Kunde bei einer Bank mit Filialbetrieb ist, können diese Personen ebenfalls Bargeld auf dein DKB-Konto einzahlen. Die dabei entstehenden Gebühren und Limits hängen von der jeweiligen Bank ab.
Wie kann ich bei der DKB Bargeld abheben?
Bei der DKB kannst du Bargeld abheben an Geldautomaten mit dem Visa-Logo, in vielen Einzelhandelsgeschäften bei einem Einkauf und an DKB-eigenen Geldautomaten.
- An Geldautomaten mit dem Visa-Logo erhältst du weltweit fast überall Bargeld. Wenn du den Aktivstatus hast, ist dies kostenfrei möglich. Ohne Aktivstatus fallen außerhalb des Euroraums Gebühren an.
- Im Einzelhandel kannst du bei einem Einkauf in vielen Geschäften, wie ALDI Süd oder dm, kostenlos Bargeld abheben. Informiere dich vorab über den Mindesteinkaufswert und die maximal abhebbare Summe.
- An DKB-Geldautomaten kannst du ebenfalls Bargeld abheben. Diese Automaten ermöglichen es, Banknoten sowohl abzuheben als auch einzuzahlen.
Kann ich ein DKB-Konto trotz SCHUFA-Eintrag eröffnen?
Ja, du kannst ein DKB-Konto trotz SCHUFA-Eintrag eröffnen. Die Deutsche Kreditbank AG führt zwar eine SCHUFA-Prüfung durch, doch ein negativer Eintrag muss nicht zwangsläufig zur Ablehnung führen. Das bedeutet, deine Bonität wird geprüft, aber ein SCHUFA-Eintrag ist kein automatisches Ausschlusskriterium für die Kontoeröffnung.
Gibt es bei der DKB einen Kontowechselservice?
Ja, bei der DKB gibt es einen kostenlosen Kontowechselservice. Über den Anbieter Qwist informierst du in weniger als 10 Minuten deine Vertrags- und Zahlungspartner (etwa Arbeitgeber, Stromanbieter, Versicherung) über die neue Bankverbindung.
Wie kündige ich mein DKB-Girokonto?
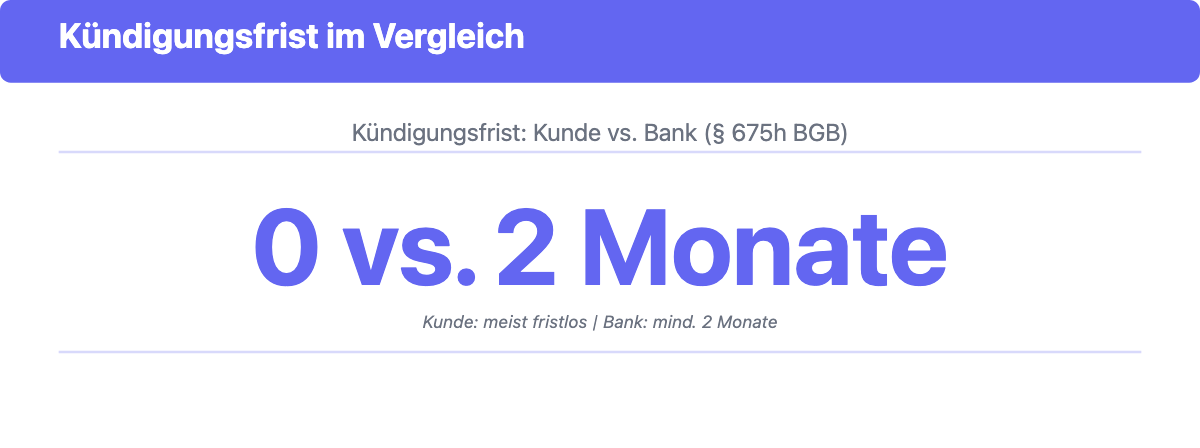
Du kannst dein DKB-Girokonto jederzeit ohne Angabe von Gründen kündigen. Nach § 675h Abs. 1 BGB darf für die Kündigung durch dich als Kunde keine Frist von mehr als einem Monat vereinbart werden, meist ist die Kündigung sogar fristlos möglich. Umgekehrt muss die DKB als Bank nach § 675h Abs. 2 BGB eine Kündigungsfrist von mindestens zwei Monaten einhalten. Die Kündigung selbst geht im Online-Banking oder in der DKB-App unter den Profileinstellungen, alternativ per Post, E-Mail oder Fax. Es fallen keine Kosten für die Kündigung an.
Kann ich eine andere Person als Kontobevollmächtigten einsetzen?
Ja, du kannst eine weitere Person als Kontobevollmächtigten für dein DKB-Girokonto einsetzen. Diese Person erhält dadurch Zugriff auf dein Online-Banking, aber keine eigene Karte zum Bezahlen oder Geldabheben. Ist die bevollmächtigte Person bereits DKB-Kundin, entfällt eine erneute Identitätsprüfung, du meldest die Vollmacht einfach im Online-Banking unter den persönlichen Daten an.
Bietet die DKB mobile Apps an?
Die DKB bietet mobile Apps an. Du kannst die DKB-Banking-App sowohl im App Store für iOS-Geräte als auch bei Google Play für Android-Geräte herunterladen.
Ist mein Geld bei der DKB durch die Einlagensicherung sicher?
Dein Geld bei der DKB ist durch die Einlagensicherung bis zu 100.000 € sicher. Diese gesetzliche Sicherung gilt pro Kunde.
Nutzt die DKB 3D-Secure?
Ja, die DKB nutzt 3D-Secure für zusätzliche Sicherheit bei Online-Zahlungen.
Wie viele Filialen hat die DKB?
Die DKB ist eine reine Direktbank und hat für dein Girokonto keine klassischen Schalter-Filialen. Sie betreibt lediglich eine kleine Zahl regionaler Beratungsstandorte für Geschäftskunden und Immobilienfinanzierung, die für die private Kontoführung nicht relevant sind. Deine Bankgeschäfte erledigst du ausschließlich online, per App oder Telefon-Banking.
Bietet die DKB eine Prämie für die Kontoeröffnung an?
Die DKB bietet keine Prämie für die Kontoeröffnung an.
Gibt es bei der DKB Cashback?
Ja, bei der DKB gibt es Cashback über die DKB-Vorteilswelt. Bezahlst du bei teilnehmenden Partner-Shops mit deiner Visa Debit- oder Kreditkarte, sparst du automatisch einen Teil des Einkaufs. Bei Buchungen über Booking.com bekommst du derzeit 4 % des Reisepreises als Wallet-Guthaben für die nächste Reise zurück, wenn du dich vorab über die Aktionsseite registrierst und mit einer Visa-Karte der DKB bezahlst. Vor-Ort-Zahlungen, Prepaid-Karten und stornierte Buchungen sind von der Gutschrift ausgeschlossen.
Bietet die DKB Unterkonten an?
Die DKB bietet Unterkonten an. Diese Möglichkeit erlaubt es dir, deine Finanzen noch besser zu organisieren, indem du für verschiedene Sparziele oder Ausgaben separate Konten einrichten kannst. So behältst du leicht den Überblick über deine Finanzen und kannst dein Geld effizienter verwalten.
Wie erreiche ich den DKB-Kundenservice?
Um den DKB-Kundenservice zu erreichen, hast du mehrere Möglichkeiten. Die Deutsche Kreditbank AG hat ihren Sitz in 10919 Berlin. Du kannst den Kundenservice per E-Mail unter info@dkb.de kontaktieren oder ihn telefonisch unter der Nummer 030 120 300 00 erreichen.
Erhebt die DKB ein Verwahrentgelt?
Die DKB erhebt kein Verwahrentgelt.


