


Mobiles Bezahlen: Möglichkeiten, Sicherheit und mehr

Zuletzt aktualisiert: 11.09.2026
Das Wichtigste in Kürze
- Mobiles Bezahlen nutzt die NFC-Technologie im Smartphone und läuft über Wallet-Apps wie Apple Pay, Google Wallet oder die App “Mobiles Bezahlen” der Sparkassen und Volksbanken; seit 2026 kommt mit Wero ein kontobasiertes Verfahren europäischer Banken hinzu.
- Eine feste 25-Euro-Freigrenze ohne jede Bestätigung gibt es bei Google Wallet nicht mehr: Google prüft inzwischen, ob du dein Smartphone kürzlich per PIN oder Fingerabdruck entsperrt hast, unabhängig vom Betrag. An der Kasse selbst bleibt die Grenze für Kontaktlos-Zahlungen ohne PIN-Eingabe bei 50 Euro (max. 5 Zahlungen oder 150 Euro in Folge, danach verlangt das Terminal eine PIN).
- PayPal lässt sich seit Mitte Juni 2026 nicht mehr in Google Wallet hinterlegen, die Kooperation der beiden Anbieter ist beendet. Kontaktlos zahlen kannst du mit PayPal trotzdem, über die virtuelle PayPal-Debit-Mastercard direkt in der PayPal-App.
- Die Sicherheit beim mobilen Bezahlen gilt laut BSI als hoch: Bank- und Kartendaten werden nur als verschlüsseltes Token übertragen, nicht im Klartext. Bei Verlust des Smartphones musst du dennoch sofort SIM-Karte und Zugänge sperren lassen.
Was ist mobiles Bezahlen?
Mobiles Bezahlen bezeichnet das Begleichen von Rechnungen mit dem Smartphone oder der Smartwatch statt mit Bargeld oder Plastikkarte. Der klassische Weg läuft über die NFC-Technologie (Near Field Communication), die in praktisch jedem aktuellen Smartphone eingebaut ist: Eine Wallet-App wie Apple Pay, Google Wallet oder die App “Mobiles Bezahlen” speichert deine Karte digital und überträgt beim Bezahlvorgang ein verschlüsseltes Zahlungstoken an das Kassenterminal.
Seit 2025/2026 kommt mit Wero eine zweite Variante hinzu, die nicht über eine hinterlegte Karte, sondern direkt über dein Bankkonto läuft. Beide Wege haben gemeinsam, dass du keine Kreditkarte oder Bargeld mehr aus der Tasche ziehen musst, um zu bezahlen.
Ausgeführt wird die NFC-Zahlung durch einfaches Halten des Smartphones an das Terminal. Je nach App und Betrag bestätigst du die Zahlung zusätzlich mit PIN, Fingerabdruck oder Gesichtserkennung.
Wie kann ich mit meinem Smartphone zahlen?
Zum Bezahlen mit dem Smartphone brauchst du zunächst eine Wallet-App, etwa Apple Pay (iPhone), Google Wallet (Android, vormals Google Pay) oder eine eigene Banking-App wie die “App Mobiles Bezahlen” der Sparkassen. Die App verknüpfst du einmalig mit deiner Girocard, Debitkarte oder Kreditkarte, danach ist keine erneute Einrichtung mehr nötig.
Nach dieser einmaligen Einrichtung entsperrst du dein Smartphone und hältst es nah an das Zahlterminal, ähnlich wie bei der kontaktlosen Kartenzahlung. Die Zahlung läuft über NFC, das Geld wird direkt vom hinterlegten Konto abgebucht.
Nicht alle Smartphones unterstützen mobiles Bezahlen, und je nach Kontomodell können für die Nutzung Gebühren anfallen. Prüfe daher vorab, ob dein Gerät NFC-fähig ist und welche Wallet-Apps deine Bank unterstützt.
Wo kann ich mit meinem Handy bezahlen?
Mobiles Bezahlen ist überall dort möglich, wo ein NFC-Lesegerät am Terminal steht, erkennbar am Kontaktlos-Symbol. Das betrifft Supermärkte, Drogeriemärkte, Tankstellen und die meisten Einzelhändler, viele davon bieten inzwischen zusätzlich eigene Apps für mobiles Bezahlen an.
Dein Smartphone braucht dafür einen NFC-Chip und ausreichend Akku, eine Internetverbindung ist beim eigentlichen Bezahlvorgang an der Kasse in der Regel nicht erforderlich. Auch Wearables wie Smartwatches oder Fitnessarmbänder bieten mittlerweile Optionen für Mobile Payment.
Online bezahlst du mit denselben Wallet-Apps, zusätzlich akzeptieren immer mehr Onlineshops in Deutschland auch Wero als Zahlungsart im Checkout.
Welche Banken ermöglichen mobiles Bezahlen?
Die meisten deutschen Banken ermöglichen mobiles Bezahlen, allerdings mit unterschiedlichen Wegen. Sparkassen bieten Apple Pay sowie für Android-Geräte die eigene App “Mobiles Bezahlen” an (nutzbar ab 13 Jahren, Voraussetzung ist ein freigeschaltetes Online-Banking mit pushTAN- oder chipTAN-Verfahren). Bei Volksbanken und Raiffeisenbanken übernimmt die VR-Banking-App bzw. die Pay-App diese Funktion, viele weitere Institute setzen auf die App “Digitales Bezahlen”.
Auch Direktbanken wie norisbank, DKB und ING unterstützen Apple Pay und Google Wallet direkt aus der eigenen Banking-App heraus. Zusätzlich haben Sparkassen, Volksbanken, die Deutsche Bank, ING und weitere Institute Wero in ihre Apps integriert: Allein bei den Sparkassen nutzen mittlerweile über zwei Millionen Kundinnen und Kunden den Dienst.
Insgesamt gilt: Fast jede größere Bank bietet heute mindestens eine Form von mobilem Bezahlen an, meist über eine Kooperation mit Apple Pay und Google Wallet und zunehmend ergänzt um Wero.
Was ist Wero und wie unterscheidet es sich von Apple Pay und Google Wallet?
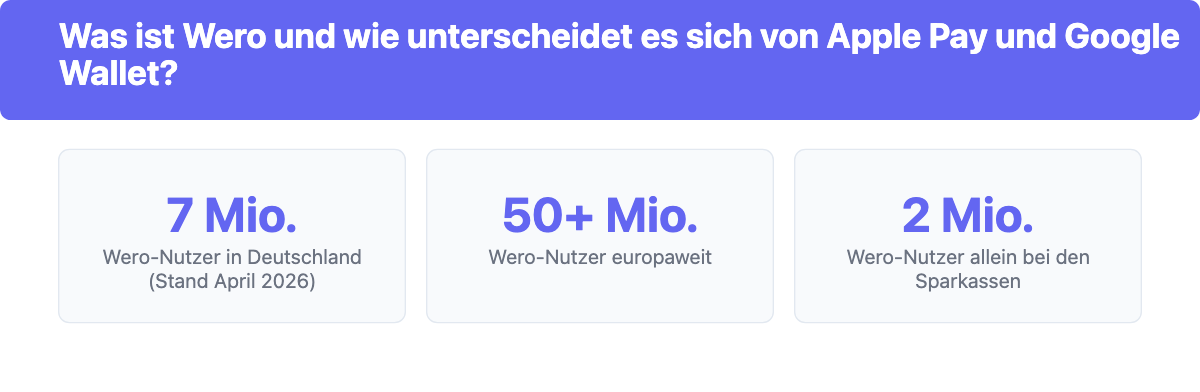
Wero ist ein Bezahldienst der European Payments Initiative, eines Zusammenschlusses europäischer Banken, und soll langfristig eine europäische Alternative zu PayPal, Apple Pay und Google Wallet werden. Der zentrale Unterschied: Wero verknüpft keine Kartendaten, sondern überweist Geld in Echtzeit direkt von Konto zu Konto, ähnlich einer Echtzeitüberweisung.
In Deutschland nutzen Stand April 2026 rund 7 Millionen Menschen Wero, europaweit sind es über 50 Millionen. Verfügbar ist der Dienst bereits in Deutschland, Frankreich und Belgien, die Niederlande und Luxemburg sollen folgen. Seit Herbst 2025 kannst du mit Wero in immer mehr Onlineshops bezahlen sowie Geld per Telefonnummer an Freunde senden.
An der Ladenkasse steckt Wero dagegen noch in der Pilotphase: Geplant ist eine Bezahlung per QR-Code, die 2026/2027 schrittweise ausgerollt wird. Für den klassischen NFC-Bezahlvorgang am Terminal bleiben Apple Pay, Google Wallet und die bankeigenen Apps damit vorerst die etablierten Optionen.
Wer bietet Apps für mobiles Bezahlen an?
Apple Pay ist für iPhone-Nutzer die Standardlösung, verlangt bei jeder Zahlung eine Bestätigung per Face ID, Touch ID oder Gerätecode. Das Pendant für Android ist seit der Zusammenlegung 2022 Google Wallet, unter diesem Namen läuft die frühere App “Google Pay” heute weiter, “Google Pay” bezeichnet nur noch die Zahlungsfunktion innerhalb der Wallet-App. Samsung Pay ist auf Samsung-Geräten als Alternative vorinstalliert.
Bei PayPal hat sich 2026 etwas Wichtiges geändert: Die Kooperation mit Google Wallet für kontaktlose Zahlungen in Deutschland endete am 31. März 2026, seit dem 16. Juni 2026 sind alle zuvor verknüpften PayPal-Konten in Google Wallet deaktiviert. Kontaktlos mit PayPal bezahlen kannst du trotzdem weiterhin, über die virtuelle PayPal-Debit-Mastercard direkt aus der PayPal-App heraus, unabhängig von Google Wallet.
Daneben bieten viele Supermärkte eigene Bezahl-Apps mit Zusatzfunktionen wie Coupons an, etwa Edeka und Netto. Für Wearables gibt es Garmin Pay, und mit Wero kommt zunehmend eine kontobasierte Alternative hinzu, die ohne hinterlegte Karte auskommt.
Ist das Zahlen per Handy sicher?
Ja, mobiles Bezahlen gilt laut Bundesamt für Sicherheit in der Informationstechnik (BSI) als sichere Zahlungsmethode, wenn du grundlegende Sicherheitsregeln beachtest. Bei jeder Transaktion wird nicht deine tatsächliche Kartennummer übertragen, sondern ein verschlüsseltes, einmaliges Zahlungstoken, sodass abgefangene Daten für Dritte wertlos sind.
Rechtlich abgesichert ist das über die PSD2-Zahlungsdiensterichtlinie: Biometrische Bestätigung per Fingerabdruck oder Gesichtserkennung gilt als starke Kundenauthentifizierung, wie sie die EU für elektronische Zahlungen vorschreibt. Bei höheren Beträgen verlangt das Terminal zusätzlich eine PIN-Eingabe.
Wichtig ist, dass Smartphone und Bezahl-Apps immer auf dem neuesten Stand sind und die Bildschirmsperre aktiv ist, die konkreten Empfehlungen dazu liefert das BSI in seinen “Goldenen Regeln zum Mobile Payment”.
Was mache ich, wenn mein Smartphone verloren geht?
Wenn dein Smartphone verloren geht, solltest du zunächst versuchen, es über die integrierten Ortungsfunktionen von Android oder iOS zu orten. Bleibt es unauffindbar, musst du unverzüglich deine SIM-Karte sperren lassen, um Missbrauch vorzubeugen, und zusätzlich die betroffenen Wallet-Apps und digitalen Karten über deine Bank sperren.
Besteht der Verdacht auf Diebstahl, zeige den Vorfall bei der Polizei an. Die 15-stellige IMEI-Seriennummer deines Geräts hilft dabei, das Gerät eindeutig zu identifizieren. Ändere anschließend alle Passwörter, um unbefugten Zugriff auf persönliche Daten zu verhindern.
Regelmäßige Backups und eine im Vorfeld aktivierte Fernortung/-sperrung erleichtern den Ernstfall erheblich.
Wie schütze ich mein Handy für sicheres mobiles Bezahlen?
Das Bundesamt für Sicherheit in der Informationstechnik (BSI) empfiehlt für sicheres Mobile Payment unter anderem folgende Regeln: Bezahl-Apps nur aus offiziellen App Stores installieren, Betriebssystem und Apps stets aktuell halten, keine Zahlungen auf gerooteten oder gejailbreakten Geräten durchführen und die Bildschirmsperre per PIN, Passwort, Fingerabdruck oder Gesichtserkennung aktivieren.
Zusätzlich rät das BSI dazu, Bluetooth, NFC und WLAN nur bei Bedarf zu aktivieren, App-Berechtigungen bewusst zu vergeben und das Konto regelmäßig auf ungewöhnliche Abbuchungen zu prüfen. Richte außerdem eine automatische Sperre nach mehrfacher Falscheingabe von Passwort oder TAN ein und eine Zwei-Faktor-Bestätigung für alle Zahlungs-Apps, sofern verfügbar.
Werden für mobiles Bezahlen zusätzliche Gebühren erhoben?
Ob zusätzliche Gebühren für mobiles Bezahlen anfallen, hängt vom jeweiligen Kontomodell und Anbieter ab. Apple Pay, Google Wallet und die bankeigenen Apps sind bei den meisten Girokonten kostenlos nutzbar, sofern auch die zugrunde liegende Karte im Kontomodell enthalten ist. Manche Geschäftskonten oder Premium-Kreditkarten können abweichende Konditionen haben, ein Blick ins Preis- und Leistungsverzeichnis der Bank schafft Klarheit.
Bei PayPal ist die Nutzung der eigenen App inklusive der virtuellen Debit-Mastercard für kontaktloses Bezahlen für Privatkunden ebenfalls gebührenfrei, hier gelten die üblichen PayPal-eigenen Konditionen für Auslandszahlungen oder Währungsumrechnung. Auch Wero ist für Privatkunden bislang kostenlos.
Was mache ich, wenn eine mobile Zahlung fehlschlägt?
Verzweifel nicht, wenn eine mobile Zahlung fehlschlägt. Prüfe zunächst dein Guthaben und ob die Wallet-App noch aktiv mit deiner Karte verknüpft ist. Ist beides in Ordnung, kontaktiere den Kundenservice deiner Bank oder Wallet-Anbieters, sie können das Problem meist direkt lösen. Manchmal liegt das Problem am Terminal des Händlers, dann hilft nur ein zweiter Versuch oder eine alternative Zahlungsmethode vor Ort.
Überprüfe zudem deine Transaktionshistorie in der App, um zu sehen, ob die Zahlung eventuell doch durchgegangen ist, bevor du sie ein zweites Mal auslöst.
Gibt es ein Limit für mobiles Bezahlen?
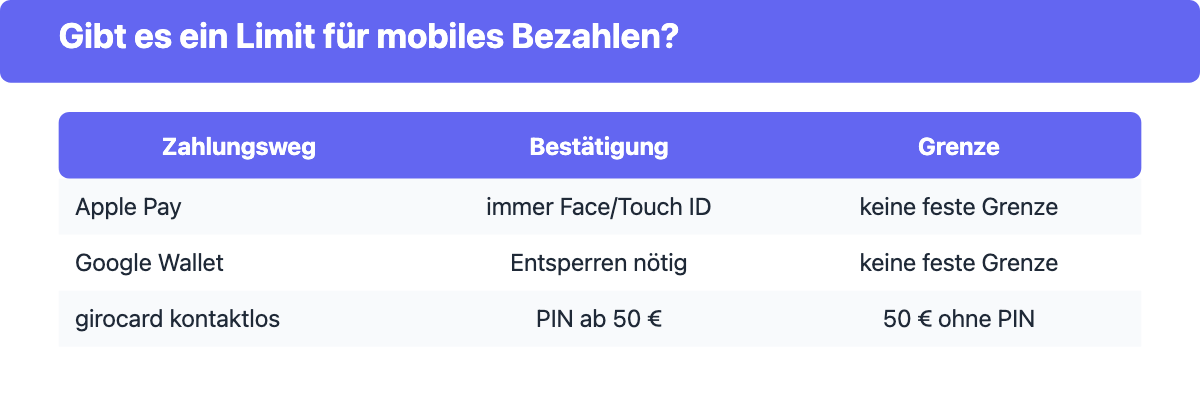
Ein einzelnes festes Limit für mobiles Bezahlen gibt es nicht mehr, hier hat sich 2026 einiges geändert. Bei Apple Pay bestätigst du grundsätzlich jede Zahlung per Face ID, Touch ID oder Gerätecode, unabhängig vom Betrag, eine separate betragsbezogene Freigrenze gab es hier nie. Bei Google Wallet ist die frühere 25-Euro-Freigrenze für Zahlungen ganz ohne Bestätigung inzwischen entfallen: Google verlangt seit einer 2026 eingeführten Änderung, dass du dein Smartphone kürzlich per PIN, Muster oder Fingerabdruck entsperrt hast, sonst wird die Zahlung nicht ausgelöst, unabhängig von der Betragshöhe.
Relevant bleibt dagegen das Kartennetzwerk-Limit an der Kasse: Bei der girocard sind kontaktlose Zahlungen bis 50 Euro ohne zusätzliche PIN-Eingabe am Terminal möglich, danach verlangt das Terminal spätestens nach 5 Zahlungen in Folge oder 150 Euro Gesamtsumme wieder eine PIN. Dieses Limit gilt technisch für die Karte im Hintergrund, unabhängig davon, ob du physisch oder per Smartphone bezahlst.
Sind alle Smartphones für mobiles Bezahlen geeignet?
Nicht alle Smartphones sind für mobiles Bezahlen geeignet. Während neuere Android-Modelle und iPhones in der Regel Google Wallet oder Apple Pay unterstützen, können ältere Geräte ohne NFC-Chip oder mit veraltetem Betriebssystem diese Funktion nicht bieten. Die Kompatibilität hängt vom Betriebssystem, der NFC-Fähigkeit und teils vom Gerätehersteller ab, im Zweifel hilft ein Blick in die Systemeinstellungen oder die Kompatibilitätsliste des jeweiligen Wallet-Anbieters.
Mobile Payment vs Karte vs Bargeld: was sollte ich wählen?
Die Wahl zwischen Mobile Payment, Karte und Bargeld hängt von deinen persönlichen Vorlieben und Bedürfnissen ab. Jede Methode hat ihre Vorteile.
Komfort
Mobile Payment bietet den Komfort, nicht nach Geld oder Karten suchen zu müssen, das Smartphone ist ohnehin meist griffbereit. Bei Kartenzahlung ist zumindest gelegentlich das Hantieren mit der PIN erforderlich, während Bargeld das Abzählen von Münzen und Scheinen bedeutet.
Sicherheit
Mobile Payment-Apps nutzen Tokenisierung und biometrische Bestätigung, was laut BSI ein hohes Sicherheitsniveau bietet. Kartenzahlungen sind ebenfalls sicher, solange du deine PIN geheim hältst. Bargeld kann verloren gehen oder gestohlen werden, ohne dass sich eine Zahlung nachträglich sperren lässt.
Akzeptanzstellen
Bargeld wird fast überall akzeptiert, während das für Karten und mobile Zahlungen nicht immer gilt, gerade auf Märkten oder bei kleineren Anbietern. Mobile Zahlungen sind in den meisten Geschäften mit Kartenterminal möglich, an der klassischen Ladenkasse aber noch nicht flächendeckend über Wero, sondern überwiegend über Apple Pay und Google Wallet.
FAQ: mobiles Bezahlen
In diesem Abschnitt werden einige häufig gestellte Fragen zum Thema mobiles Bezahlen beantwortet, von der Einrichtung über Wero bis zum Vorgehen bei einem gestohlenen Handy.
Wie aktiviere ich mobiles Bezahlen auf meinem Handy?
Installiere die Wallet-App deiner Bank oder Apple Pay bzw. Google Wallet, verbinde sie einmalig mit deiner Girocard, Debitkarte oder Kreditkarte und bestätige die Einrichtung per Online-Banking-Freigabe. Beim Bezahlen hältst du dein Smartphone anschließend einfach an das NFC-Lesegerät im Geschäft.
Kann ich mit meiner Smartwatch mobil zahlen?
Ja, sofern sie eine unterstützte Marke wie Apple, Samsung oder Garmin ist und mit dem entsprechenden Bezahldienst wie Apple Pay, Google Wallet oder Garmin Pay kompatibel ist. Deine Bank muss diesen Dienst zusätzlich unterstützen.
Was ist Wero und muss ich es zusätzlich zu Apple Pay oder Google Wallet nutzen?
Wero ist ein kontobasierter Bezahldienst europäischer Banken, mit dem du in Echtzeit direkt von Konto zu Konto zahlst, etwa beim Online-Shopping oder beim Geldsenden an Freunde. An der Ladenkasse per NFC ersetzt Wero Apple Pay und Google Wallet noch nicht, die Bezahlung per QR-Code im Geschäft befindet sich 2026 erst in der Pilotphase.
Was mache ich, wenn mein Handy gestohlen wird?
Kontaktiere umgehend deinen Mobilfunkbetreiber und lasse die SIM-Karte sowie digitale Karten in deinen Wallet-Apps über deine Bank sperren. Informiere zusätzlich die Polizei über den Diebstahl und sperre dein Smartphone per Fernzugriff oder lösche die Daten aus der Ferne, sofern du diese Funktion vorher aktiviert hast.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.