


PSD2: Das solltest du wissen

Zuletzt aktualisiert: 06.09.2026
Das Wichtigste in Kürze
- PSD2 ist eine EU-Richtlinie zur Förderung eines sicheren und effizienten Zahlungsverkehrs, die unter anderem das Prinzip der Zwei-Faktor-Authentifizierung und den Schutz von Kundendaten im Online-Banking vorschreibt.
- Die Einführung der PSD2 bedeutet für Online-Banking einige Änderungen, wie die Notwendigkeit einer TAN bei bestimmten Aktionen, konkrete Regeln für Zahlungsauslöse- und Kontoinformationsdienste und die Möglichkeit des Multibankings.
- Die Sicherheit der PSD2 zeigt sich unter anderem an der Haftungsgrenze von nur noch 50 Euro bei Kartenmissbrauch und der Pflicht zur Erstattung nicht autorisierter Zahlungen innerhalb eines Werktags.
- PSD2 wird gerade durch PSD3 und die begleitende Zahlungsdiensteverordnung (PSR) abgelöst: Die politische Einigung steht seit Frühjahr 2026, die neuen Kernpflichten greifen aber erst gestaffelt ab 2027 und 2028.
[toc]
Was ist PSD2?
Die Abkürzung PSD2 steht für “Payment Services Directive 2”, die zweite EU-Zahlungsdiensterichtlinie. Die EU hat sie am 16.11.2015 verabschiedet, seit dem 13.01.2018 gilt sie auch in deutsches Recht umgesetzt. Ihr Ziel: ein einheitlicher, sicherer und effizienter Zahlungsverkehr in der gesamten EU. Eines der Kernelemente von PSD2 ist die starke Kundenauthentifizierung (Zwei-Faktor-Authentifizierung), bei der mindestens zwei unabhängige Sicherheitsmerkmale bestätigt werden müssen, bevor eine Zahlung durchgeht. Diese Merkmale stammen aus drei Kategorien: Wissen (PIN oder Passwort), Besitz (Smartphone oder Bankkarte) und Inhärenz (Fingerabdruck oder Gesichtserkennung).
Ein weiterer wichtiger Aspekt von PSD2 betrifft den Schutz von Kundendaten im Online-Banking. Drittanbieter und Onlinedienste dürfen nicht mehr ohne ausdrückliche Zustimmung des Kontoinhabers auf dessen Kontodaten zugreifen. Erlaubt PSD2 den Zugriff, dann läuft er über zwei klar geregelte Dienste: Zahlungsauslösedienste (PISPs) stoßen mit deiner Zustimmung Überweisungen direkt an, etwa beim Bezahlen in einem Online-Shop. Kontoinformationsdienste (AISPs) bündeln deine Kontostände und Umsätze mehrerer Banken in einer Ansicht, dem sogenannten Multibanking, oder speisen sie in eine Buchhaltungssoftware ein.
Warum ist PSD2 so wichtig?
Die PSD2 bricht das jahrzehntelange Monopol der Hausbanken auf Kontodaten auf und macht den digitalen Zahlungsverkehr gleichzeitig sicherer, wettbewerbsfähiger und innovationsfreundlicher. Sie stärkt den Verbraucherschutz, indem sie strenge Anforderungen an die Abwicklung von Beschwerden vorschreibt und die Haftungsgrenze bei Betrugsfällen im Online-Banking von vormals 150 Euro auf nur noch 50 Euro senkt (Quelle: Deutsche Bundesbank). Nicht autorisierte Zahlungen muss deine Bank zudem innerhalb eines Werktags erstatten.
Zusätzlich erhöht PSD2 die Sicherheit im Zahlungsverkehr durch die starke Kundenauthentifizierung. Im Sinne des Verbrauchers verbietet sie außerdem Aufschläge auf Karten-, Überweisungs- und Lastschriftzahlungen. Über neue Apps zur Kontenverwaltung bekommst du als Kunde mehr finanzielle Übersicht als je zuvor.
Auch Unternehmen profitieren von PSD2: Sie können Bankzahlungen in Echtzeit abwickeln, ihre Online-Buchhaltung vereinfachen und das Betrugsrisiko senken. Nicht zuletzt fördert PSD2 mehr Wettbewerb und Innovation im Finanzsektor, wovon am Ende alle Beteiligten profitieren.
Welche Änderungen ergeben sich durch die PSD2?
Mit der Einführung der Zahlungsdiensterichtlinie PSD2 haben sich einige Abläufe im Online-Banking spürbar verändert. Bei bestimmten Aktionen, etwa beim Login oder beim Abruf älterer Umsätze, verlangt deine Bank jetzt eine TAN. Hast du bisher kein TAN-Verfahren eingerichtet, musst du das nachholen. Für Smartphone-Nutzer gibt es zum Beispiel das kostenlose VR-SecureGo-Verfahren; in der VR-BankingApp entfällt die TAN-Eingabe sogar dank Gerätebindung. Nutzt du eine externe Banking-Software, frag beim Anbieter nach, ob sie PSD2-konform arbeitet.
PSD2 hat außerdem zwei neue, offiziell regulierte Dienstekategorien geschaffen, die von der BaFin beaufsichtigt werden: Zahlungsauslösedienste (PISPs) und Kontoinformationsdienste (AISPs). Nicht jede Zahlung braucht dabei eine starke Kundenauthentifizierung. Ausgenommen sind unter anderem Lastschriften, der klassische Rechnungskauf und Zahlungen per Nachnahme.
- Lastschriften laufen weiterhin ohne zusätzliche Authentifizierung
- Rechnungskauf bleibt von der SCA-Pflicht ausgenommen
- Nachnahme-Zahlungen benötigen ebenfalls keine starke Kundenauthentifizierung
Was ändert sich durch PSD3?
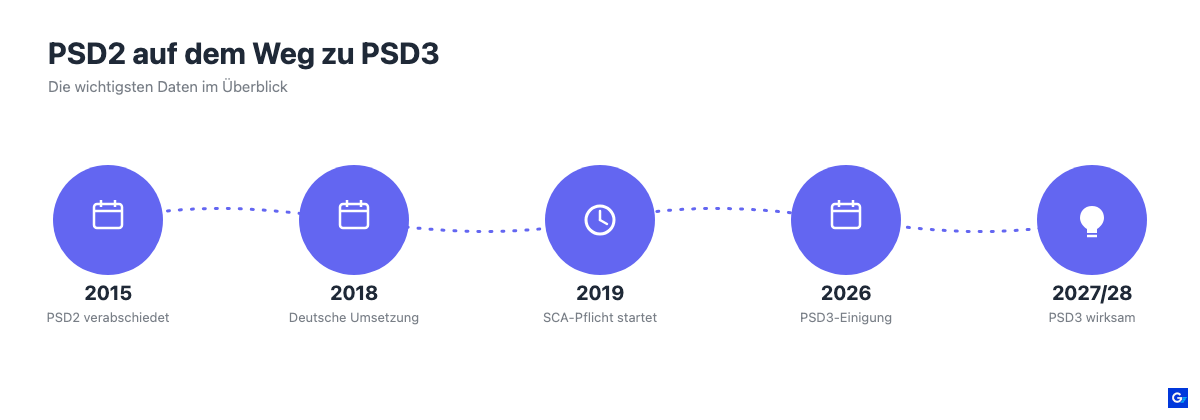
PSD2 wird gerade durch ein neues Regelwerk ergänzt und teilweise abgelöst: die Richtlinie PSD3 und die direkt geltende Zahlungsdiensteverordnung (PSR). Rat und Parlament der EU haben sich im Frühjahr 2026 auf die finalen Texte geeinigt, die Veröffentlichung im EU-Amtsblatt wird für Sommer 2026 erwartet. Die eigentlichen Kernpflichten greifen aber erst gestaffelt: Die PSR gilt rund anderthalb bis eineinhalb Jahre nach Inkrafttreten, also etwa ab 2027, während Banken die PSD3 erst rund zwei Jahre nach Veröffentlichung final umsetzen müssen, realistisch also ab 2028. Die wichtigste konkrete Neuerung für dich als Kunde: Bei Überweisungen soll künftig verpflichtend geprüft werden, ob der eingegebene Empfängername tatsächlich zur eingegebenen IBAN passt (Verification of Payee), damit Betrüger schwerer gefälschte Kontoverbindungen unterschieben können.
Wie betrifft mich PSD2 als Bankkunde?
Als Bankkunde betrifft dich PSD2 in mehrfacher Hinsicht. Drittunternehmen können nach deiner Zustimmung über einen Kontoinformationsdienst (AISP) auf deine Girokontodaten zugreifen, etwa um alle deine Konten verschiedener Banken in einer einzigen Multibanking-App zusammenzuführen. Das öffnet die Tür für neue Dienste, die dein Online-Banking übersichtlicher machen können, ohne dass du dafür extra Zugangsdaten weitergibst.
Du musst allerdings auch wissen, dass PSD2 eine starke Kundenauthentifizierung vorschreibt. Das bedeutet, du brauchst mindestens zwei der folgenden Elemente: etwas, das du weißt (Passwort), etwas, das du besitzt (Smartphone) und etwas, das dich ausmacht (Fingerabdruck).
Außerdem schützt dich PSD2 besser vor Missbrauch deiner Kontodaten. Deine Selbstbeteiligung bei nicht autorisierten Zahlungen beträgt seither nur noch 50 Euro statt vormals 150 Euro, und deine Bank muss dir den Schaden innerhalb eines Werktags erstatten.
Was bedeutet PSD2 für Kleinunternehmen?
Für Kleinunternehmen bringt die Zweite Zahlungsdiensterichtlinie (PSD2) neue Möglichkeiten und Pflichten zugleich. Sie müssen sich mit der starken Kundenauthentifizierung (SCA) auseinandersetzen, um Online-Zahlungen ihrer Kunden sicher abzuwickeln. Dafür braucht es mindestens zwei Faktoren aus den Kategorien Wissen, Besitz und Inhärenz. Läuft dein Checkout ohne SCA-konforme Absicherung (etwa 3-D Secure bei Kartenzahlungen), trägst du als Händler im Betrugsfall selbst das finanzielle Risiko für Rückbuchungen. Ein reibungsloser, SCA-konformer Bezahlprozess senkt zudem die Zahl abgebrochener Käufe im Checkout.
PSD2 öffnet Drittanbietern gleichzeitig den Zugang zu Kontoinformationen, wenn der Kunde zustimmt. Für ein Kleinunternehmen bedeutet das zum Beispiel: Eine Buchhaltungssoftware wie Lexware Office kann per Kontoinformationsdienst (AISP) die Kontobewegungen mehrerer Geschäftskonten automatisch einlesen, statt dass du jeden Kontoauszug von Hand prüfst. Das spart Zeit und senkt Fehlerquellen bei der Buchführung.
PSD2 ist für Kleinunternehmen also nicht nur eine Pflichtaufgabe bei IT-Sicherheit und Datenschutz, sondern gleichzeitig eine Chance, die eigenen Prozesse zu digitalisieren.
Wie können Unternehmen von PSD2 profitieren?
Durch PSD2 und das damit verbundene Open Banking können Unternehmen auf Finanzdaten ihrer Kunden zugreifen und individuellere Dienste anbieten, sobald die Kunden zustimmen. Über Zahlungsauslösedienste (PISPs) lassen Online-Shops ihre Kunden direkt per Banküberweisung bezahlen und umgehen damit die üblichen Kreditkarten- und Interbankengebühren. Über Kontoinformationsdienste (AISPs) rufen Finanzabteilungen Kontobewegungen mehrerer Banken in Echtzeit ab und speisen sie direkt in ERP- oder Buchhaltungssysteme ein. Das beschleunigt den Abgleich offener Posten und senkt den manuellen Aufwand beim Rechnungsabschluss spürbar.
Wie sicher ist PSD2?
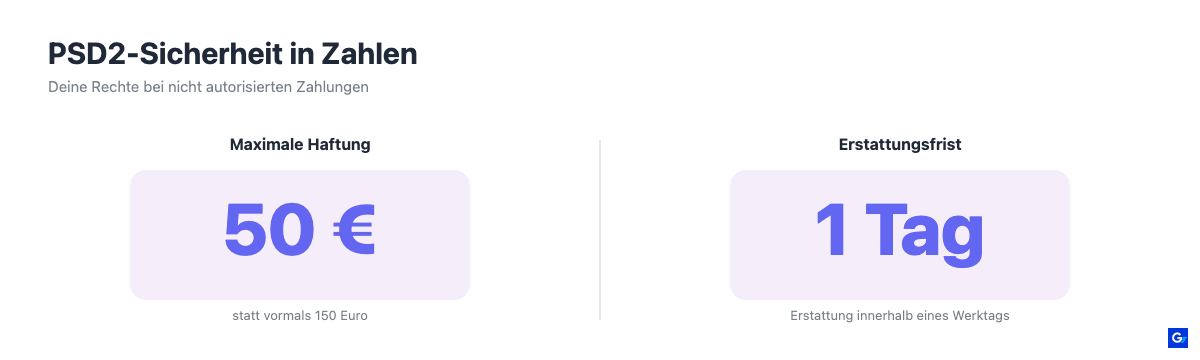
PSD2 begrenzt deine Haftung bei nicht autorisierten Kartenzahlungen auf maximal 50 Euro, und deine Bank muss den Schaden innerhalb eines Werktags erstatten. Diese Sicherheit stützt sich vor allem auf die starke Kundenauthentifizierung (SCA): Sie verlangt mindestens zwei unabhängige Faktoren zur Identifizierung, etwa ein Passwort und einen Fingerabdruck. Bei Online-Überweisungen kommt laut Bundesamt für Sicherheit in der Informationstechnik (BSI) noch eine dynamische Verknüpfung dazu: Das Authentifizierungsverfahren bindet den konkreten Betrag und den konkreten Zahlungsempfänger fest an die Freigabe, sodass niemand nachträglich unbemerkt den Betrag oder das Empfängerkonto austauschen kann.
Zusätzlich legt PSD2 Sicherheitsanforderungen für Drittanbieter fest, die auf Kontoinformationen zugreifen dürfen. Zahlungsauslöse- und Kontoinformationsdienste müssen sich bei einer Aufsichtsbehörde registrieren, laufend technische Sicherheitsstandards erfüllen und werden dabei von der BaFin überwacht. Du behältst dabei die Kontrolle: Du bestimmst selbst, welcher Drittanbieter zu welchem Zweck auf deine Daten zugreifen darf, und kannst jede Freigabe jederzeit in deinem Online-Banking widerrufen. Trotzdem lohnt es sich, deine Kontobewegungen regelmäßig zu prüfen und Freigaben nur zu erteilen, wenn du den Dienst wirklich nutzt.
FAQ: PSD2
In diesem Abschnitt beantworten wir häufig gestellte Fragen zu PSD2, darunter die starke Kundenauthentifizierung, mögliche Risiken, Auswirkungen auf dein Online-Shopping, die Sicherheit von Drittanbietern und die kommende PSD3.
Was ist die starke Kundenauthentifizierung?
Die starke Kundenauthentifizierung ist ein Konzept der PSD2 (Payment Services Directive 2), das die Sicherheit im elektronischen Zahlungsverkehr erhöht. Sie verlangt zwei Faktoren zur Identitätsüberprüfung, etwa Wissen (Passwort), Besitz (Smartphone) oder Inhärenz (Fingerabdruck). Sie gilt für Online-Banking und andere elektronische Zahlungsdienste innerhalb der EU seit dem 14.09.2019.
Gibt es Risiken bei PSD2?
Ja, auch die Umsetzung der PSD2 bringt Risiken mit sich, vor allem im Bereich Sicherheit. Weil die Richtlinie den Zahlungsverkehr öffnet und Drittanbietern Zugang zu Bankinformationen ermöglicht, besteht grundsätzlich das Risiko eines Missbrauchs dieser Daten. Auch kann die starke Kundenauthentifizierung für manche Nutzer eine Hürde beim Online-Banking sein.
Beeinflusst PSD2 mein Online-Shopping?
Ja, PSD2 beeinflusst dein Online-Shopping direkt, weil sie den Schutz von Kunden bei Onlinezahlungen verbessert. Die starke Kundenauthentifizierung (SCA) erschwert betrügerische Transaktionen und macht den digitalen Zahlungsverkehr insgesamt sicherer. Dafür brauchst du mindestens zwei der folgenden Nachweise: etwas, das du weißt, etwas, das du besitzt, oder etwas, das dich ausmacht. Diese Regel gilt für vom Kunden veranlasste Online-Transaktionen im gesamten Europäischen Wirtschaftsraum.
Sind Drittanbieter durch PSD2 sicherer?
Ja, durch PSD2 sind Drittanbieter sicherer als vor der Richtlinie. Zahlungsauslösedienste (PISPs) und Kontoinformationsdienste (AISPs) müssen sich bei der BaFin registrieren, strenge Sicherheitsanforderungen erfüllen und ihre Systeme laufend aktualisieren, bevor sie überhaupt auf deine Kontodaten zugreifen dürfen.
Was ist PSD3 und ändert es etwas an PSD2?
PSD3 ist die dritte EU-Zahlungsdiensterichtlinie, die PSD2 zusammen mit der neuen Zahlungsdiensteverordnung (PSR) ablöst. Rat und Parlament haben sich im Frühjahr 2026 politisch geeinigt, die Amtsblatt-Veröffentlichung wird für Sommer 2026 erwartet. Die neuen Pflichten greifen gestaffelt ab 2027 und 2028, darunter die Pflicht, bei Überweisungen den Empfängernamen automatisch mit der IBAN abzugleichen.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.