
Was bedeutet finanzielle Freiheit?
Finanzielle Freiheit bedeutet, dass dein passives Einkommen aus Kapitalerträgen, Mieteinnahmen oder anderen Quellen deine laufenden Lebenshaltungskosten vollständig deckt - ohne dass du aktiv arbeiten musst. Das FIRE-Konzept (Financial Independence, Retire Early) beschreibt dieses Ziel und liefert einen mathematischen Rahmen dafür.
Die 4-Prozent-Regel
Die 4-Prozent-Regel ist das Herzstück der FIRE-Bewegung. Sie basiert auf der Trinity-Studie (1998) und besagt, dass du jedes Jahr sicher 4 Prozent deines Startkapitals entnehmen kannst, ohne in 30 Jahren Pleite zu gehen. Daraus ergibt sich das FIRE-Kapital: deine jährlichen Ausgaben multipliziert mit 25. Bei monatlichen Ausgaben von 3.000 Euro (36.000 Euro/Jahr) brauchst du 36.000 x 25 = 900.000 Euro.
FIRE-Varianten
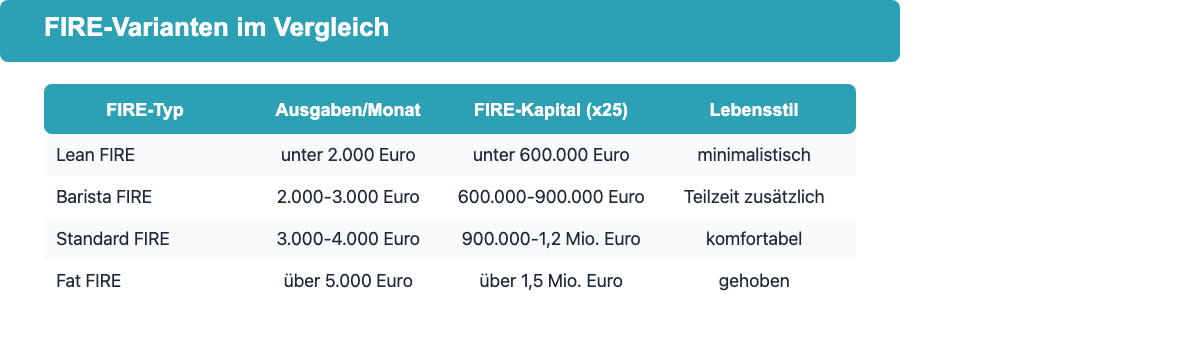
Die FIRE-Bewegung kennt verschiedene Varianten, die sich in den Ausgaben und dem Zielkapital unterscheiden:
- Lean FIRE: Minimaler Lebensstil, sehr niedrige Ausgaben (unter 2.000 Euro/Monat). Ziel: Schnell raus aus dem Berufsleben, günstig leben.
- Fat FIRE: Komfortabler Lebensstil, höhere Ausgaben (über 5.000 Euro/Monat). Benötigt deutlich mehr Kapital.
- Barista FIRE: Teilfinanzielle Freiheit - das Kapital deckt die Grundausgaben, man arbeitet noch wenig (z.B. als Barista) für Extras.
- Coast FIRE: Das Kapital ist bereits hoch genug angespart, dass es bis zum Rentenalter von selbst auf das Zielkapital wächst. Man muss nicht mehr aktiv sparen.
FIRE-Ziel berechnen: Formel und Beispiele
Das Zielkapital für finanzielle Freiheit lässt sich mit wenigen Formeln berechnen. Entscheidend sind deine monatlichen Ausgaben, die erwartete Rendite und die geplante Entnahmerate.
Formel für das Zielkapital
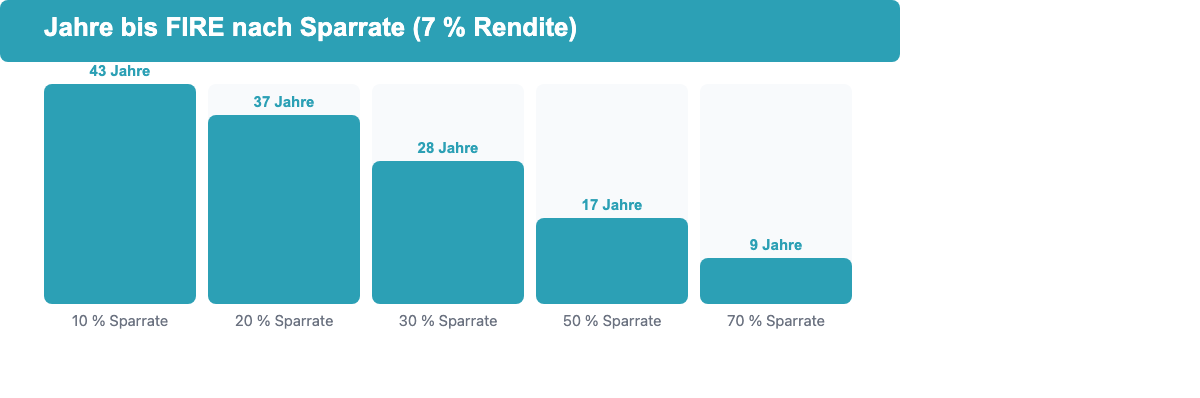
Das folgende Diagramm zeigt, wie viele Jahre du beim Sparen brauchst, je nachdem wie viel Prozent deines Einkommens du sparst (bei einer angenommenen Rendite von 7 % p.a.).
FIRE-Kapital = Jährliche Ausgaben x 25 (bei 4 % Entnahmerate)
FIRE-Kapital = Jährliche Ausgaben x 33 (bei 3 % Entnahmerate, konservativer)
Jahre bis FIRE: abhängig von Startkapital, Sparrate und Rendite - am schnellsten via FIRE-Rechner
Beispielrechnung
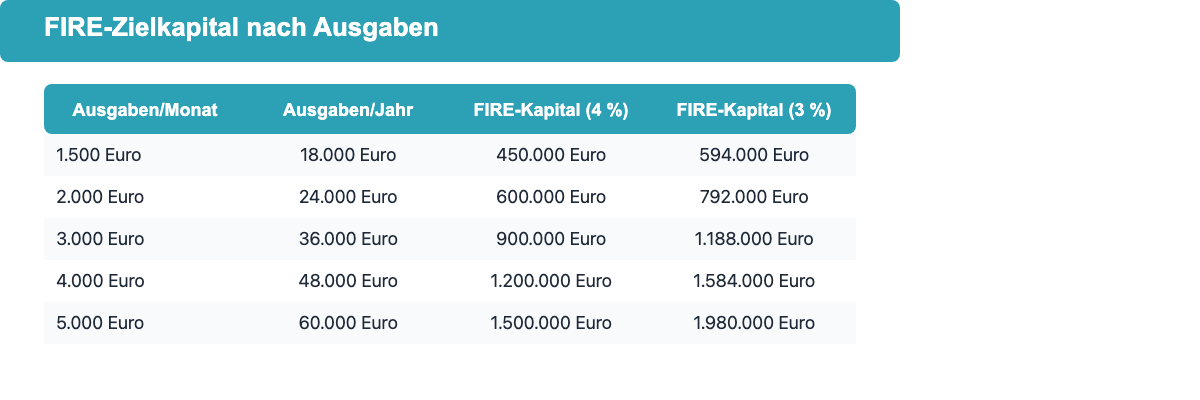
| Monatl. Ausgaben | Jährl. Ausgaben | FIRE-Kapital (x25) | FIRE-Kapital (x33) |
|---|---|---|---|
| 1.500 Euro | 18.000 Euro | 450.000 Euro | 594.000 Euro |
| 2.000 Euro | 24.000 Euro | 600.000 Euro | 792.000 Euro |
| 3.000 Euro | 36.000 Euro | 900.000 Euro | 1.188.000 Euro |
| 4.000 Euro | 48.000 Euro | 1.200.000 Euro | 1.584.000 Euro |
| 5.000 Euro | 60.000 Euro | 1.500.000 Euro | 1.980.000 Euro |
Wie lange dauert es bis zur finanziellen Freiheit?
Die Zeit bis zur finanziellen Freiheit hängt entscheidend von deiner Sparrate ab - also wie viel Prozent deines Nettoeinkommens du monatlich investierst. Eine höhere Sparrate beschleunigt die Zielerreichung überproportional, weil du gleichzeitig weniger Kapital benötigst (niedrigere Ausgaben) und schneller ansparest.
| Sparrate | Jahre bis FIRE (7 % Rendite) | Hinweis |
|---|---|---|
| 10 % | ca. 43 Jahre | Klassisches Sparen |
| 20 % | ca. 37 Jahre | Solide Grundlage |
| 30 % | ca. 28 Jahre | FIRE-Einstieg |
| 50 % | ca. 17 Jahre | Klassisches FIRE |
| 70 % | ca. 9 Jahre | Extreme FIRE |
Die Werte gelten bei einem Startkapital von 0, einer gleichbleibenden Sparrate und einer angenommenen Realrendite von 7 % p.a. (historischer Durchschnitt globaler Aktienmarkt nach Inflation ca. 5-7 % p.a.). Inflation ist in dieser vereinfachten Berechnung nicht einzeln ausgewiesen, da die Entnahmerate von 4 % bereits einen Puffer enthält.
ETF-Sparplan als Weg zur finanziellen Freiheit
Der häufigste Weg zur finanziellen Freiheit in Deutschland ist ein monatlicher ETF-Sparplan auf einen breit gestreuten Weltindex wie den MSCI World oder den FTSE All World. ETFs bieten niedrige Kosten (TER unter 0,2 % p.a.), breite Diversifikation und haben historisch langfristig gute Renditen erzielt.
Wichtige Faktoren für den ETF-Sparplan auf dem Weg zu FIRE:
- Thesaurierend vs. ausschüttend: Thesaurierende ETFs reinvestieren Dividenden automatisch - optimal für die Ansparphase. Ausschüttende ETFs liefern regelmäßige Erträge für die Entnahmephase.
- Kostenoptimierung: Jeder Prozentpunkt weniger Gebühren bedeutet über 30 Jahre erheblich mehr Kapital.
- Steueroptimierung: Den Freistellungsauftrag (1.000 Euro/Person p.a.) nutzen; verheiratete Paare können 2.000 Euro steuerfrei vereinnahmen.
Worauf solltest du beim Finanzielle-Freiheit-Rechner besonders achten?
Warum ist die Entnahmerate so zentral?
Die Entnahmerate verbindet deine jährlichen Ausgaben mit dem Zielvermögen. Schon kleine Änderungen bei diesem Wert verschieben die nötige FI-Zahl oft sehr stark.
Was bringt passive Einkünfte in der Rechnung?
Jeder Euro an verlässlichen passiven Einnahmen senkt die Ausgabenlücke. Dadurch reduziert sich direkt das Vermögen, das du für finanzielle Freiheit aufbauen musst.
Häufige Fragen zur finanziellen Freiheit
Wie viel Kapital brauche ich für finanzielle Freiheit?
Nach der 4-Prozent-Regel multiplizierst du deine jährlichen Ausgaben mit 25. Wer monatlich 3.000 Euro ausgibt (36.000 Euro/Jahr), benötigt ein Kapital von 900.000 Euro. Wer konservativer plant und nur 3 % entnimmt, benötigt das 33-fache der jährlichen Ausgaben - also 1.188.000 Euro. Unser FIRE-Rechner errechnet den genauen Wert basierend auf deinen individuellen Ausgaben.
Ist die 4-Prozent-Regel noch guelig?
Die 4-Prozent-Regel stammt aus einer US-Studie und basiert auf historischen US-Aktienmarktdaten. Für europäische Anleger und längere Entnahmephasen (über 30 Jahre) empfehlen viele Finanzexperten eine konservativere Entnahmerate von 3 bis 3,5 Prozent. Bei einem international diversifizierten Portfolio und Flexibilität bei den Ausgaben ist die 4-Prozent-Regel dennoch ein güter Ausgangspunkt.
Muss ich selbstständig sein um FIRE zu erreichen?
Nein. Finanzielle Freiheit ist unabhängig vom Beschaftigungsverhaeltnis. Wichtig ist allein, wie viel du sparst und investierst. Viele FIRE-Erreicher in Deutschland sind oder waren Angestellte. Entscheidend ist die Differenz zwischen Einkommen und Ausgaben - je höher die Sparrate, desto schneller das Ziel.
Was ist der Unterschied zu Rente?
Die gesetzliche Rente ist altersgebunden (Regelaltersgrenze 67 Jahre) und bemisst sich nach eingezahlten Beiträgen. Finanzielle Freiheit via FIRE ist altersunabhaengig - du kannst auch mit 35 oder 45 aufhören zu arbeiten. FIRE setzt auf selbst angespartes Kapital statt auf staatliche Transferleistungen. Wer FIRE erreicht hat, kann freiwillig weiterarbeiten.
Wie hoch sollte meine Sparrate sein?
Als Faustregel gilt: 20 Prozent Sparrate führt in rund 37 Jahren zu FIRE, 50 Prozent in rund 17 Jahren. Wer früher in Rente gehen möchte, sollte mindestens 40-50 Prozent seines Nettoeinkommens investieren. Selbst 10-15 Prozent Sparrate verbessern die finanzielle Sicherheit im Alter erheblich - auch wenn das klassische FIRE-Ziel außer Reichweite bleibt.
Wie genau ist der Finanzielle-Freiheit-Rechner?
Die Entnahmerate ist keine Garantie. Inflation, Steuern, Börsenphasen und individuelle Lebenshaltungskosten können das Ergebnis verändern.
Welche Eingaben sind beim Finanzielle-Freiheit-Rechner am wichtigsten?
Die wichtigsten Stellschrauben sind Monatliche Ausgaben, Entnahmerate, Sonstige passive Einkünfte. Schon kleine Änderungen bei diesen Werten können das Ergebnis spürbar verschieben.
Wann lohnt sich der Finanzielle-Freiheit-Rechner besonders?
Der Rechner ist sinnvoll, wenn du Vermögensziele für Frugalismus, Ruhestand oder Teilzeitmodelle definieren möchtest.
Ist die FI-Zahl eine Garantie für lebenslange finanzielle Freiheit?
Nein. Sie ist eine Planungsgröße, keine Garantie. Reale Renditen, Inflation, Steuern und dein Ausgabenverhalten können das Bild später verändern.