

Mit unserem Sparen-und-Investieren-Rechner berechnest du, wie dein Kapital durch regelmaessige Einzahlungen und Rendite langfristig waechst. Gib Startkapital, monatliche Sparrate, Laufzeit und erwartete Rendite ein — der Rechner zeigt dir sofort Endkapital, Gesamteinzahlungen und den Zinseszins-Anteil. So siehst du auf einen Blick, ob Sparen oder Investieren fuer deinen Kapitalaufbau besser geeignet ist.
Sparen & Investieren
Der Rechner für Sparen und Investieren zeigt dir, wie regelmäßige Einzahlungen und Rendite gemeinsam Vermögen aufbauen.
Kapitalmarkt-Renditen verlaufen nicht linear. Das Ergebnis zeigt einen geglätteten Erwartungswert, keine reale Kurskurve.
Trage deine Werte ein und starte die Berechnung.
Was berechnet der Sparen-und-Investieren-Rechner?
Der Sparen-und-Investieren-Rechner berechnet den langfristigen Vermögensaufbau aus Startkapital, Sparrate, Laufzeit und Rendite.
Welche Eingaben braucht der Sparen-und-Investieren-Rechner?
Für eine sinnvolle Berechnung brauchst du Startkapital, Monatliche Sparrate, Zeitraum und Zinssatz. Der Rechner setzt diese Angaben in eine strukturierte Rechenlogik um und zeigt dir direkt das Ergebnis.
Wenn du realistische Vergleichswerte eingibst, wird die Schätzung deutlich belastbarer. Für Szenarien lohnt es sich, mit mehreren Varianten zu rechnen und die Ergebnisse direkt nebeneinander zu halten.
Wie rechnet der Sparen-und-Investieren-Rechner?
Wie beim Sparplan werden Einzahlungen periodisch hinzugefügt und das gesamte Guthaben anschließend mit der gewählten Rendite fortgeschrieben.
Welche Faktoren beeinflussen das Ergebnis im Sparen-und-Investieren-Rechner?
Diese Werte verschieben das Ergebnis am stärksten. Wenn du nur wenige Eingaben anpassen willst, solltest du mit diesen Faktoren beginnen.
- Einzahlungen
- Laufzeit
- Renditeannahme
Wann ist der Sparen-und-Investieren-Rechner sinnvoll?
Der Rechner ist sinnvoll, wenn du zwischen reinem Sparen und renditeorientiertem Investieren in Zahlen denken willst.
Welche Grenzen hat der Sparen-und-Investieren-Rechner?
Kapitalmarkt-Renditen verlaufen nicht linear. Das Ergebnis zeigt einen geglätteten Erwartungswert, keine reale Kurskurve.
Worauf solltest du beim Sparen-und-Investieren-Rechner besonders achten?
Was zeigt der Rechner bei Sparen und Investieren besonders gut?
Er macht sichtbar, wie stark sich Zeit, Rendite und Sparrate gegenseitig beeinflussen. Damit wird schnell klar, wie groß der Unterschied zwischen unverzinsten Rücklagen und langfristigem Investieren sein kann.
Warum ist die Zeit oft wichtiger als der perfekte Startzeitpunkt?
Weil ein langer Anlagehorizont den Zinseszinseffekt verstärkt. Wer früh beginnt, kann kleinere Monatsraten oft besser nutzen als jemand, der später mit höheren Beträgen startet.
Welche Fragen sind beim Sparen-und-Investieren-Rechner am häufigsten?
Wie genau ist der Sparen-und-Investieren-Rechner?
Kapitalmarkt-Renditen verlaufen nicht linear. Das Ergebnis zeigt einen geglätteten Erwartungswert, keine reale Kurskurve.
Welche Eingaben sind beim Sparen-und-Investieren-Rechner am wichtigsten?
Die wichtigsten Stellschrauben sind Einzahlungen, Laufzeit, Renditeannahme. Schon kleine Änderungen bei diesen Werten können das Ergebnis spürbar verschieben.
Wann lohnt sich der Sparen-und-Investieren-Rechner besonders?
Der Rechner ist sinnvoll, wenn du zwischen reinem Sparen und renditeorientiertem Investieren in Zahlen denken willst.
Kann ich den Rechner auch nur zum Vergleich von Sparraten nutzen?
Ja. Gerade dafür ist er praktisch, weil du mit wenigen Änderungen sofort siehst, wie stark 50 oder 100 Euro mehr pro Monat langfristig wirken.
Welche Rechner passen thematisch dazu?
Diese Rechner greifen eng verwandte Fragen auf und helfen dir dabei, Folgeberechnungen direkt im selben Themenfeld anzuschließen.
Wie funktioniert der Sparen-und-Investieren-Rechner?
Trag deine Werte in die vier Felder ein — das Ergebnis aktualisiert sich sofort. Hier erklaert, was hinter jedem Eingabefeld steckt.
Startkapital
Der Betrag, den du heute einmalig einzahlst oder bereits angespart hast. Auch 0 Euro ist ein gueltiger Startpunkt — viele beginnen ihren Kapitalaufbau ohne Einmalzahlung und verlassen sich ausschliesslich auf die monatliche Sparrate. Ein Startkapital beschleunigt jedoch den Aufbau erheblich, weil der Zinseszins sofort auf den gesamten Betrag wirkt.
Monatliche Sparrate
Der Betrag, den du jeden Monat zusaetzlich investierst. Regelmaessigkeit schlaegt bei langen Laufzeiten fast immer den Zeitpunkt: 200 Euro monatlich ueber 20 Jahre schlagen eine Einmalzahlung von 10.000 Euro ohne weitere Einzahlungen bei typischen ETF-Renditen klar. Als Faustregel gilt: mindestens 10 bis 15 Prozent des Nettoeinkommens anlegen.
Laufzeit in Jahren
Der wichtigste Hebel im Rechner. Zeit verstaerkt den Zinseszinseffekt exponentiell — in den ersten Jahren kaum sichtbar, nach 15 bis 20 Jahren dramatisch. Wer 10 Jahre frueher anfaengt, erzielt am Ende meist mehr Vermogen als jemand, der doppelt so viel spart und 10 Jahre spaeter beginnt. Gib hier die Jahre ein, die du das Geld anlegen moechtest oder kannst.
Erwartete Rendite (%)
Der wichtigste Unterschied zwischen Sparen und Investieren liegt hier: Ein Tagesgeldkonto bringt aktuell 2 bis 3,5 Prozent, ein ETF-Sparplan auf den MSCI World historisch 7 bis 9 Prozent pro Jahr. Probier beide Szenarien durch — der Unterschied nach 20 Jahren ist oft ein Vielfaches des angesparten Kapitals. Der Rechner zeigt einen geglatteten Erwartungswert, keine reale Kurskurve.
Kapitalaufbau berechnen: Formel und Funktionsweise
Der Rechner verbindet zwei Mechanismen: den Zinseszinseffekt auf das bestehende Kapital und die laufende Einzahlung neuer Betraege, die ihrerseits sofort mitverzinst werden.
Grundformel Kapitalaufbau
Bei einer Einmalzahlung ohne weitere Sparraten gilt die klassische Zinseszinsformel:
Endkapital = Startkapital x (1 + r)n
- r = jaehrliche Rendite (z.B. 0,07 fuer 7 %)
- n = Laufzeit in Jahren
Formel mit monatlicher Sparrate
Sobald du regelmaessig einzahlst, erweitert sich die Berechnung um eine geometrische Reihe. Der Rechner diskontiert monatlich, was realistischer als eine jaehrliche Einzahlung ist:
Endkapital = Startkapital x (1 + r/12)n*12 + Sparrate x [(1 + r/12)n*12 – 1] / (r/12)
Das Ergebnis zeigt drei Werte: das Endkapital, die Summe aller Einzahlungen und den Anteil, der durch Rendite entstanden ist. Der Renditeanteil ist oft groesser als die Einzahlungen — besonders bei langen Laufzeiten und hoeheren Renditen.
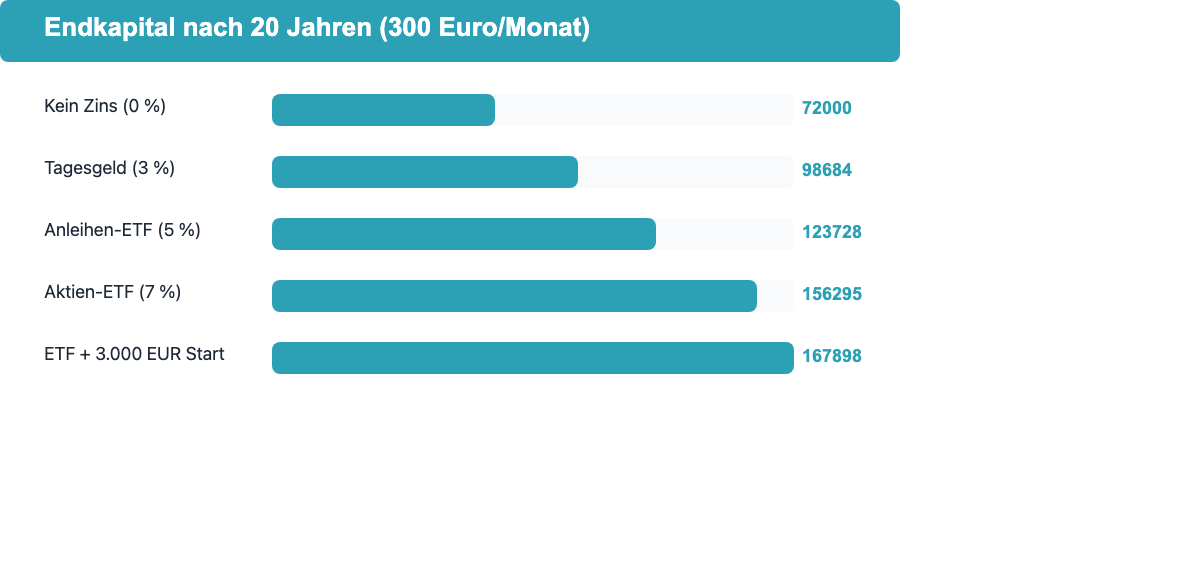
Rechenbeispiel: 300 Euro monatlich ueber 20 Jahre
| Szenario | Startkapital | Sparrate | Rendite | Endkapital | davon Rendite |
|---|---|---|---|---|---|
| Reine Sparrate (0 %) | 0 € | 300 €/Monat | 0 % | 72.000 € | 0 € |
| Tagesgeld | 0 € | 300 €/Monat | 3 % | 98.684 € | 26.684 € |
| Konservativ (Anleihen-ETF) | 0 € | 300 €/Monat | 5 % | 123.728 € | 51.728 € |
| Aktien-ETF (historisch) | 0 € | 300 €/Monat | 7 % | 156.295 € | 84.295 € |
| Mit 3.000 € Startkapital, 7 % | 3.000 € | 300 €/Monat | 7 % | 167.898 € | 95.898 € |
Sparen vs. Investieren: Strategien im Vergleich
Sparen und Investieren sind keine Gegensaetze, sondern Ergaenzungen. Die richtige Mischung haengt von deinem Zeithorizont, deiner Risikobereitschaft und deinen Zielen ab.
Sparen (Tagesgeld, Festgeld, Sparbuch)
Rendite: 2 bis 4 % p.a. (2026), kapitalgesichert
Geeignet fuer: Notgroschen (3 bis 6 Monatsgehaelter), kurzfristige Sparziele bis 3 Jahre, sicherheitsorientierte Anleger
Nachteil: Unterhalb der Inflation verlieren Ertraege real an Wert. Bei 3 % Zinsen und 2,5 % Inflation bleibt eine Realrendite von nur 0,5 % uebrig.
Investieren (ETF-Sparplan, Einzelaktien, Immobilien)
Rendite: 5 bis 9 % p.a. historisch (MSCI World: ~7 % CAGR), mit Schwankungen
Geeignet fuer: Langfristiger Vermogensaufbau ab 5 Jahren, Altersvorsorge, Anleger mit Risikobereitschaft
Nachteil: Kursschwankungen koennen kurzfristig zu Verlusten fuehren. Wer in einem Crash verkaufen muss, realisiert Verluste.
Kombination: Sicherheitsnetz + Renditedepot
Die klassische Empfehlung fuer die meisten Anleger: Ein Tagesgeldkonto mit 3 bis 6 Monatsgehaeltern als Notgroschen und eiserner Reserve — der Rest geht in einen breit diversifizierten ETF-Sparplan. Wer monatlich 500 Euro zur Verfuegung hat, spart vielleicht 100 Euro auf dem Tagesgeld und investiert 400 Euro in ETFs.
Wie viel Kapital brauche ich fuer mein Ziel?
Mit dem Rechner kannst du auch rueckwaerts rechnen: Wie viel musst du monatlich sparen, um in X Jahren Y Euro zu haben? Diese Tabelle gibt Orientierung bei gaengigen Zielen:
| Ziel | Zielvermogen | Laufzeit | Notige Sparrate (7 %) | Notige Sparrate (3 %) |
|---|---|---|---|---|
| Eigenkapital Immobilie | 50.000 € | 10 Jahre | ca. 286 €/Monat | ca. 357 €/Monat |
| Eigenkapital Immobilie | 80.000 € | 15 Jahre | ca. 260 €/Monat | ca. 380 €/Monat |
| Studium Kind absichern | 30.000 € | 18 Jahre | ca. 64 €/Monat | ca. 109 €/Monat |
| Rentenlucke schliessen | 200.000 € | 20 Jahre | ca. 426 €/Monat | ca. 728 €/Monat |
| Finanzielle Freiheit | 500.000 € | 30 Jahre | ca. 369 €/Monat | ca. 963 €/Monat |
Der Unterschied zwischen 3 % und 7 % Rendite ist enorm: Bei der Rentenlucke von 200.000 Euro brauchst du mit ETF-Rendite monatlich rund 300 Euro weniger zu sparen — ueber 20 Jahre spart das dir fast 72.000 Euro an Einzahlungen.
Kapitalaufbau 2026: Konkrete Anlageoptionen
Welche Bausteine eignen sich 2026 fuer den langfristigen Kapitalaufbau? Diese Uebersicht hilft dir, die richtigen Stellschrauben im Rechner anzusetzen.
Tagesgeld und Festgeld
Fuer den liquiden Teil des Erpargnisses: Tagesgeldkonten bringen 2026 zwischen 2,5 und 3,5 % p.a. (z.B. Trade Republic, DKB), Festgeld fuer 1 bis 3 Jahre bis zu 3,8 %. Geeignet fuer den Notgroschen und kurzfristige Ziele. Im Rechner: Rendite 2,5 bis 3,5 %.
ETF-Sparplan (MSCI World, FTSE All World)
Der Kern langfristiger Vermogensbildung fuer viele Privatanleger. Breite Diversifikation, niedrige Kosten (TER ab 0,07 %) und historische Renditen von 7 bis 9 % p.a. (vor Steuern). Im Rechner: Rendite 6 bis 7 % netto realistisch (nach Steuern und TER). Anbieter: DKB, Consorsbank, Trade Republic, Scalable.
Anleihen-ETF und Geldmarkt-ETF
Weniger Volatilitaet als Aktien-ETFs, hoehereRendite als Tagesgeld: Anleihen-ETFs bringen typisch 3 bis 5 % p.a., Geldmarkt-ETFs folgen dem EZB-Leitzins (aktuell ~2,5 %). Geeignet fuer mittelfristige Ziele mit moderatem Risiko. Im Rechner: Rendite 3 bis 5 %.
Robo-Advisor und Sparplaene
Automatisiert diversifizierte ETF-Portfolios mit Risikoklassenwahl. Kostenquoten zwischen 0,25 und 0,75 % p.a. (Scalable, Quirion, Weltsparen). Sinnvoll fuer Anleger, die kein eigenes Rebalancing wollen. Im Rechner: Rendite 4 bis 6 % nach Kosten.
Steuern und Kosten: Nettorendite berechnen
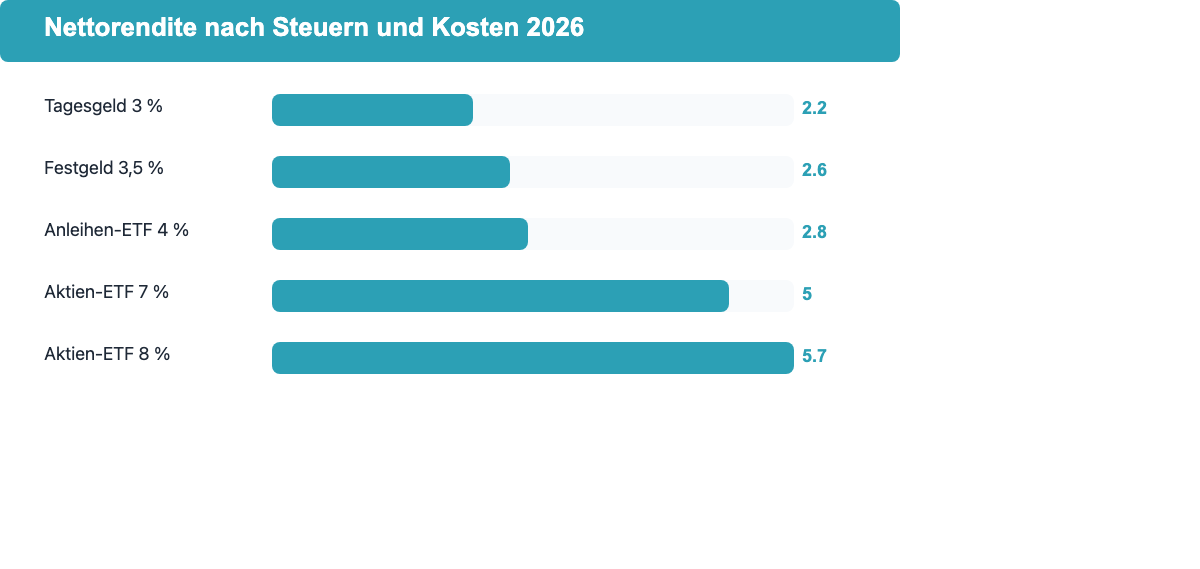
Der Rechner zeigt Bruttowerte. In der Praxis reduziertder Fiskus die Rendite:
- Abgeltungssteuer: 25 % auf Kapitalertraege, plus Solidaritaetszuschlag (5,5 %) = effektiv 26,375 % auf realisierte Gewinne
- Sparer-Pauschbetrag: 1.000 Euro pro Person jaehrlich steuerfrei (2.000 Euro bei Ehepaaren) — unbedingt Freistellungsauftrag bei der Bank einrichten
- Fondskosten (TER): 0,07 bis 0,20 % bei ETFs — gering, aber dauerhaft und zinseszinsmindernd
- Faustformel Nettobrendite: Bruttorendite x 0,736 minus TER (z.B. 7 % x 0,736 – 0,15 % = ca. 5,0 % Netto-CAGR)
Fuer einen realistischen Vergleich solltest du im Rechner die Nettorendite einsetzen — fuer ETFs typisch 5,0 bis 6,5 %, fuer Tagesgeld 2,0 bis 2,8 % nach Steuern.
Haeufige Fragen zum Sparen-und-Investieren-Rechner
Was ist der Unterschied zwischen Sparen und Investieren?
Sparen bedeutet, Geld sicher und liquide zu halten — meist auf Tages- oder Festgeldkonten mit garantierten Zinsen und Einlagensicherung bis 100.000 Euro. Investieren bedeutet, Kapital in renditestarkere Anlageformen wie Aktien, ETFs oder Immobilien zu lenken — mit hoeherem Ertragspotenzial, aber auch mit Schwankungsrisiko. Fuer langfristigen Kapitalaufbau empfiehlt sich in der Regel eine Kombination: Sicherheitspuffer spart man, den Investitionsanteil legt man renditeorientiert an.
Ab welchem Betrag lohnt sich ein ETF-Sparplan?
ETF-Sparplaene starten bei vielen Anbietern ab 1 Euro monatlich (Trade Republic, Scalable, DKB). Fuer einen spuerbaren Zinseszinseffekt sind 50 bis 100 Euro monatlich ein guter Einstieg. Entscheidend ist nicht der Anfangsbetrag, sondern die Konsequenz: Wer 10 Jahre lang 100 Euro monatlich bei 7 % anlegt, kommt auf rund 17.300 Euro — mehr als das 1,4-fache seiner Einzahlungen.
Wie realistisch ist eine Rendite von 7 % im Rechner?
Der MSCI World hat historisch (1970 bis 2024) eine annualisierte Rendite von rund 8 bis 10 % in USD erzielt — in Euro und nach Kosten landet man typisch bei 6 bis 8 % CAGR. 7 % ist daher ein konservativer Mittelwert fuer einen breit diversifizierten Aktien-ETF ueber 15+ Jahre. Kuerzere Zeitraeume koennen stark abweichen: In einzelnen Jahren sind -40 % (2008) und +30 % (2019) moeglich. Fuer den Rechner gilt: Je laenger der Horizont, desto zuverlassiger ist die historische Durchschnittsrendite als Planungsgrundlage.
Was ist der Zinseszinseffekt?
Beim einfachen Zins werden Zinsen nur auf das urspruengliche Kapital berechnet. Beim Zinseszins werden die bereits erzielten Gewinne dem Kapital hinzugefuegt und im naechsten Zeitraum mitverzinst. Dadurch wachst das Kapital exponentiell statt linear. Ein Beispiel: 10.000 Euro bei 7 % p.a. werden nach 10 Jahren zu 19.672 Euro (lineares Wachstum waere nur 17.000 Euro). Nach 30 Jahren werden es 76.123 Euro — das 7,6-fache des urspruenglichen Betrags.
Kann ich den Rechner fuer die Altersvorsorge nutzen?
Ja. Gib als Laufzeit die Jahre bis zur Rente ein, als Sparrate deinen monatlichen Anlagebetrag und als Rendite eine realistische Annahme (z.B. 6 % fuer ein ausgewogenes ETF-Portfolio). Der Rechner zeigt dann das erwartete Endkapital. Um zu pruefen, ob das genuegt, kannst du mit unserem Rentenlucke-Rechner vergleichen, wie viel Kapital du fuer den Ruhestand benotigst. Den Zinseszins-Sparplan-Rechner findest du auch als Zinseszinsrechner.
Gibt es steuerliche Vorteile beim langfristigen Investieren?
Ja. Wer thesaurierende ETFs haelt, zahlt Steuern nicht auf Jahresbasis, sondern erst beim Verkauf — der Steuerstundungseffekt verstaerkt den Zinseszins zusaetzlich. Ausserdem gilt: Kursgewinne, die bis 2009 aufgelaufen sind (Altbestand), sind steuerfrei. Wer einen ETF ueber viele Jahre haelt, profitiert davon, dass Steuern erst beim Verkauf faellig werden und das Kapital bis dahin unvermindert mitverzinst wird.