
Mit unserem Dispozinsrechner berechnest du schnell, wie viel dein Dispokredit tatsächlich kostet. Gib den überzogenen Betrag, den Dispozinssatz deiner Bank und die Anzahl der Tage ein – der Rechner zeigt dir die anfallenden Zinsen und die effektiven Kosten deines Kontoüberziehungsrahmens.
Kredit & Schulden
Der Dispozinsrechner zeigt dir, wie teuer eine Kontoüberziehung über Tage oder Wochen wirklich ist.
Geduldete Überziehung, Zinseszins, Preisänderungen der Bank oder weitere Gebühren können in der Praxis zusätzlich relevant sein.
Trage deine Werte ein und starte die Berechnung.
Was berechnet der Dispozinsrechner?
Der Dispozinsrechner berechnet die Zinskosten für eine Kontoüberziehung anhand von Überziehungsbetrag, Zinssatz und Dauer.
Welche Eingaben braucht der Dispozinsrechner?
Für eine sinnvolle Berechnung brauchst du Überziehungsbetrag, Dispozins und Nutzungsdauer. Der Rechner setzt diese Angaben in eine strukturierte Rechenlogik um und zeigt dir direkt das Ergebnis.
Wenn du realistische Vergleichswerte eingibst, wird die Schätzung deutlich belastbarer. Für Szenarien lohnt es sich, mit mehreren Varianten zu rechnen und die Ergebnisse direkt nebeneinander zu halten.
Wie rechnet der Dispozinsrechner?
Die Zinskosten werden tagegenau nach der vereinfachten Formel Betrag × Zinssatz × Tage / 365 ermittelt.
Welche Faktoren beeinflussen das Ergebnis im Dispozinsrechner?
Diese Werte verschieben das Ergebnis am stärksten. Wenn du nur wenige Eingaben anpassen willst, solltest du mit diesen Faktoren beginnen.
- Überziehungsbetrag
- Dispozins
- Nutzungsdauer
Wann ist der Dispozinsrechner sinnvoll?
Der Rechner ist sinnvoll, wenn du die Kosten eines Dispos mit einem Ratenkredit oder kurzfristigem Ausgleich vergleichen möchtest.
Welche Grenzen hat der Dispozinsrechner?
Geduldete Überziehung, Zinseszins, Preisänderungen der Bank oder weitere Gebühren können in der Praxis zusätzlich relevant sein.
Worauf solltest du beim Dispozinsrechner besonders achten?
Warum ist ein Dispo trotz kurzer Nutzung oft teuer?
Dispozinsen sind meist deutlich höher als viele andere Kreditformen. Selbst wenige Wochen Überziehung können deshalb überraschend hohe Kosten verursachen.
Wann lohnt sich der Vergleich mit einem Ratenkredit?
Sobald der Dispo nicht nur sehr kurzfristig genutzt wird. Bei längerer Belastung kann ein günstigerer Kredit die Kosten deutlich senken.
Welche Fragen sind beim Dispozinsrechner am häufigsten?
Wie genau ist der Dispozinsrechner?
Geduldete Überziehung, Zinseszins, Preisänderungen der Bank oder weitere Gebühren können in der Praxis zusätzlich relevant sein.
Welche Eingaben sind beim Dispozinsrechner am wichtigsten?
Die wichtigsten Stellschrauben sind Überziehungsbetrag, Dispozins, Nutzungsdauer. Schon kleine Änderungen bei diesen Werten können das Ergebnis spürbar verschieben.
Wann lohnt sich der Dispozinsrechner besonders?
Der Rechner ist sinnvoll, wenn du die Kosten eines Dispos mit einem Ratenkredit oder kurzfristigem Ausgleich vergleichen möchtest.
Ist ein Dispo für Notfälle okay?
Kurzfristig kann er eine pragmatische Lösung sein. Dauerhaft sollte er aber eher die Ausnahme bleiben, weil er meist zu den teuersten Finanzierungsformen gehört.
Welche Rechner passen thematisch dazu?
Diese Rechner greifen eng verwandte Fragen auf und helfen dir dabei, Folgeberechnungen direkt im selben Themenfeld anzuschließen.
Wie funktioniert der Dispozinsrechner?
Trag den Betrag ein, um den du dein Konto überzogen hast, den aktuellen Dispozinssatz deiner Bank sowie die Anzahl der Tage, für die du im Minus warst. Der Rechner berechnet die anfallenden Dispozinsen auf Tagesbasis und zeigt den Gesamtbetrag auf einen Blick.
Überziehungsbetrag
Der Überziehungsbetrag ist der Betrag, um den dein Kontostand negativ ist. Wenn dein Konto zum Beispiel bei minus 800 Euro steht und dein Guthaben vor der Überziehung 0 Euro betrug, beträgt der Überziehungsbetrag 800 Euro. Bei variierenden Salden wird üblicherweise mit dem durchschnittlichen Tagessaldo gerechnet. Die meisten Banken berechnen Dispozinsen täglich auf den tatsächlichen Negativsaldo.
Dispozinssatz
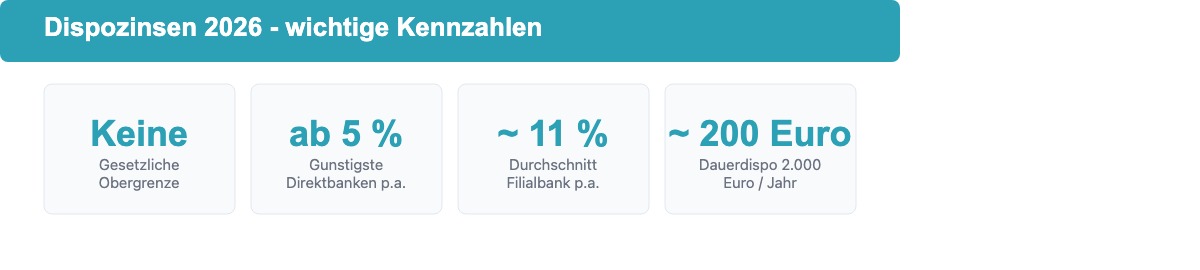
Der Dispozinssatz ist der jährliche Zinssatz, den deine Bank für die Nutzung des Dispositionskredits berechnet. Er wird im Girokontoangebot oder im Preisaushang angegeben. In Deutschland lagen Dispozinssätze historisch zwischen 5 und 15 Prozent pro Jahr – teils deutlich über dem allgemeinen Zinsniveau. Dein aktueller Dispozinssatz steht im Preisaushang deiner Bank oder in deinem Kontovertrag.
Anzahl der Tage
Banken berechnen Dispozinsen täglich auf den tatsächlichen Negativsaldo. Für die Berechnung wird das Bankenjahr mit 360 Tagen (oder in manchen Fällen 365 Tagen) zugrunde gelegt. Die Formel lautet: Zinsen = Überziehungsbetrag × Zinssatz / 365 × Tage. Selbst wenige Tage im Minus können bei hohen Dispozinssätzen merkliche Kosten erzeugen.
Dispozinsen berechnen: Formel und Beispiele
Die Berechnung von Dispozinsen folgt einer einfachen Formel. Banken wenden unterschiedliche Jahreszinsbasis an (360 oder 365 Tage), was die Kosten leicht beeinflusst.
Berechnungsformel
Die Tageszinsmethode für Dispokredite lautet:
| Größe | Formel |
|---|---|
| Tageszins | Überziehungsbetrag × Zinssatz / 365 |
| Zinsen für n Tage | Überziehungsbetrag × Zinssatz / 365 × Anzahl Tage |
| Effektiver Jahreszins | Entspricht dem nominalen Zinssatz (kein Zinseszins beim Dispo) |
Rechenbeispiel: 1.000 Euro für 30 Tage
Bei einem Überziehungsbetrag von 1.000 Euro, einem Dispozinssatz von 10 Prozent p.a. und 30 Tagen im Minus ergibt sich: 1.000 × 0,10 / 365 × 30 = 8,22 Euro Zinsen. Das klingt überschaubar, summiert sich aber bei dauerhafter Nutzung erheblich.
Dispozinsen im Vergleich: Was berechnen Banken 2026?
Die Dispozinssätze deutscher Banken variieren erheblich. Das folgende Diagramm zeigt, wie stark die Kosten je nach Banktyp auseinandergehen – von der günstigen Direktbank bis zum teuersten Anbieter.
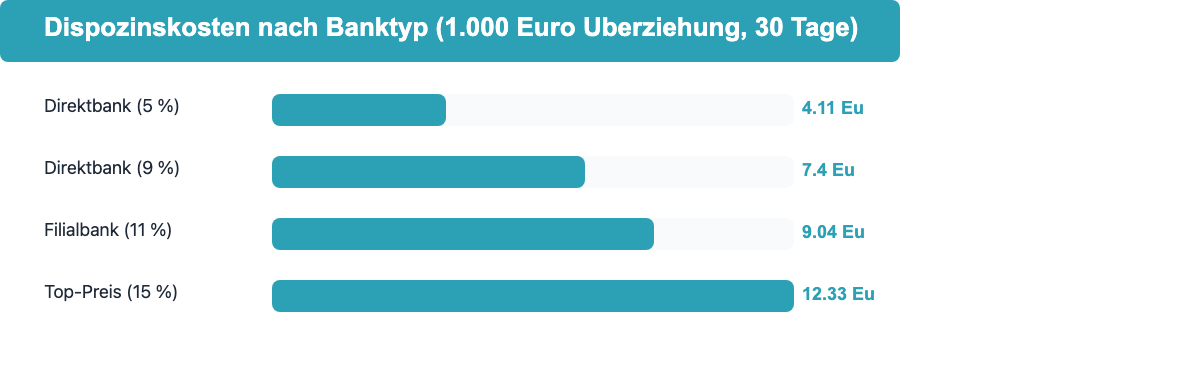
Direktbanken und Neobanken bieten teils deutlich günstigere Konditionen als Filialbanken. Die Tabelle zeigt beispielhafte Orientierungswerte – prüfe immer den aktuellen Preisaushang deiner Bank.
| Banktyp | Typischer Dispozinssatz (Richtwert) | Kosten bei 1.000 Euro / 30 Tage |
|---|---|---|
| Günstige Direktbank | ca. 5–7 % p.a. | ca. 4–6 Euro |
| Durchschnittliche Direktbank | ca. 8–10 % p.a. | ca. 7–8 Euro |
| Filialbank Durchschnitt | ca. 10–13 % p.a. | ca. 8–11 Euro |
| Teuerste Anbieter | bis 15 % p.a. | ca. 12 Euro |
Wer regelmäßig seinen Disporahmen nutzt, sollte die Konditionen regelmäßig mit anderen Girokontoangeboten vergleichen. Ein Wechsel zu einer Bank mit niedrigerem Dispozinssatz kann auf Jahressicht mehrere Hundert Euro sparen. Alternativ bietet ein günstiger Ratenkredit in vielen Fällen deutlich niedrigere Zinsen als der Dispokredit.
Dispozinsen vermeiden: Alternativen zum Überziehungskredit
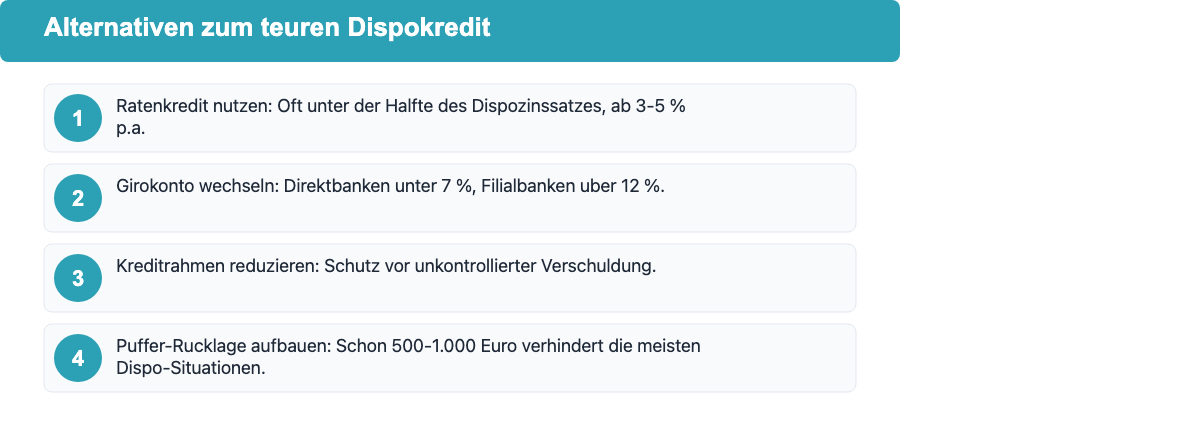
Der Dispokredit ist für kurzfristige Liquiditätslücken praktisch, aber teuer. Wer dauerhaft im Minus lebt, zahlt deutlich mehr als nötig. Diese Alternativen helfen, Dispozinsen zu reduzieren oder ganz zu vermeiden.
Ratenkredit statt Dauerdispo
Ein Ratenkredit bietet deutlich niedrigere Zinsen als der Dispokredit – in vielen Fällen weniger als die Hälfte des Dispozinssatzes. Wenn du absehbar mehrere Monate im Minus bist, lohnt es sich, den Dispokredit mit einem günstigen Ratenkredit abzulösen und ihn in festen monatlichen Raten zurückzuzahlen. Viele Direktbanken bieten Ratenkredite bereits ab 3–5 Prozent effektivem Jahreszins an.
Girokonto mit günstigem Dispo wählen
Nicht alle Girokonten haben den gleichen Dispozinssatz. Beim Kontowechsel lohnt sich ein direkter Vergleich der Dispozinsen – besonders, wenn du den Kreditrahmen gelegentlich nutzt. Einige Direktbanken verlangen unter 7 Prozent, während manche Filialbanken über 12 Prozent ansetzen.
Kreditrahmen reduzieren oder sperren lassen
Wer dazu neigt, den Dispo spontan auszureizen, kann die Bank bitten, den Rahmen zu reduzieren oder zeitweise zu sperren. Das verhindert weitere Zinskosten und schafft einen Schutz vor unkontrollierter Verschuldung. Manche Banken bieten auf Wunsch auch ein Girokonto ohne Disporahmen an.
Häufige Fragen zum Dispozinsrechner
Wann berechnet die Bank Dispozinsen?
Dispozinsen fallen an, sobald dein Kontostand ins Minus rutscht und du innerhalb deines eingeräumten Dispositionskreditrahmens überzogen hast. Die Zinsen werden täglich auf den tatsächlichen Negativsaldo berechnet und meist monatlich oder vierteljährlich dem Konto belastet. Bei manchen Banken gibt es einen zinsfreien Puffer-Betrag – das steht im Preisaushang.
Was ist der Unterschied zwischen Dispo- und Überziehungszins?
Der Dispozinssatz gilt für Überziehungen innerhalb des vereinbarten Kreditrahmens. Der Überziehungszins (auch „geduldete Überziehung”) ist teurer und greift, wenn du deinen Disporahmen überschreitest. Viele Banken berechnen für die geduldete Überziehung 2–5 Prozentpunkte mehr als für den normalen Dispo. Vermeide unbedingt, über den Disporahmen hinauszugehen.
Wie kann ich meinen Dispozinssatz herausfinden?
Den aktuellen Dispozinssatz findest du im Preisaushang deiner Bank, im Online-Banking unter Kontodetails oder Kontovertrag, sowie im Produktinformationsblatt, das du bei der Kontoeröffnung erhalten hast. Dispozinssätze können variabel sein und werden bei Änderungen vom Gesetz her kommuniziert (in der Regel per Post oder im Online-Banking).
Sind Dispozinsen steuerlich absetzbar?
Dispozinsen auf dem privaten Girokonto sind in der Regel nicht steuerlich absetzbar, da es sich um private Konsumausgaben handelt. Wer jedoch ein betriebliches oder gemischt genutztes Konto hat, kann den auf berufliche Ausgaben entfallenden Zinsanteil als Betriebsausgabe oder Werbungskosten geltend machen. Für Freiberufler und Selbstständige mit Geschäftsgiro gilt entsprechendes.
Gibt es ein gesetzliches Limit für Dispozinsen?
In Deutschland gibt es keine gesetzliche Obergrenze für Dispozinssätze. Allerdings sind sittenwidrige Zinsen, die mehr als doppelt so hoch sind wie der marktübliche Vergleichszins, nichtig. Die Deutsche Bundesbank veröffentlicht regelmäßig Statistiken zu den durchschnittlichen Dispozinssätzen. Bei stark überdurchschnittlichen Sätzen kann ein Wechsel zu einer günstigeren Bank sinnvoll sein.
Was passiert, wenn ich dauerhaft im Dispo bin?
Wer dauerhaft seinen Disporahmen ausreizt, zahlt über das Jahr erhebliche Zinsen. Bei 2.000 Euro dauerhaftem Minus und einem Dispozinssatz von 10 Prozent entstehen jährlich 200 Euro Zinskosten. Langfristiger Dauerdispo kann zudem die Bonität beeinflussen. Banken sind seit 2018 gesetzlich verpflichtet, Kunden mit dauerhafter Kontoüberziehung ein Beratungsgespräch anzubieten.