


Geldautomatenverbund: Arten, Vorteile und Kosten

Zuletzt aktualisiert: 18.09.2026
Das Wichtigste in Kürze
- Ein Geldautomatenverbund ist ein Zusammenschluss mehrerer Banken, deren Kunden an allen Automaten der Mitgliedsbanken kostenlos oder vergünstigt Bargeld abheben können.
- In Deutschland gibt es vier große Verbünde: den Sparkassen-Verbund, das BankCard ServiceNetz, die Cash Group und CashPool.
- Die Cash Group betreibt aktuell nur noch rund 4.500 Automaten, seit die Bargeldabhebung an Shell-Tankstellen im Juli 2025 eingestellt wurde. Wer das nicht weiß, sucht am falschen Ort nach einem freien Automaten.
- Gehört die eigene Bank zu keinem Verbund, hilft meist eine Kreditkarte mit weltweit gebührenfreier Abhebung.
Was ist ein Geldautomatenverbund?
Ein Geldautomatenverbund ist ein Zusammenschluss mehrerer Banken, deren Kunden an allen Automaten der Mitgliedsinstitute kostenlos oder vergünstigt Bargeld abheben können. Statt nur die eigenen Filialen und Automaten zu nutzen, öffnen die beteiligten Banken ihr Netz füreinander.
Für dich als Kunde bedeutet das: Du bist nicht auf die Automaten deiner eigenen Bank angewiesen, sondern kannst an jedem Automaten deines Verbunds abheben, ohne eine Fremdgebühr zu zahlen. Gerade in ländlichen Regionen oder unterwegs macht das den Unterschied zwischen einem kurzen Weg und einer längeren Suche.
Ein Beispiel: Bist du Kunde einer Sparkasse, zählen automatisch alle Automaten jeder anderen Sparkasse in Deutschland zu deinem Verbund, unabhängig davon, wo du dein Konto eröffnet hast. Die einzelnen Institute rechnen die Kosten der gemeinsamen Nutzung untereinander ab, sodass für dich keine zusätzliche Gebühr entsteht.
Welche Geldautomatenverbünde gibt es in Deutschland?
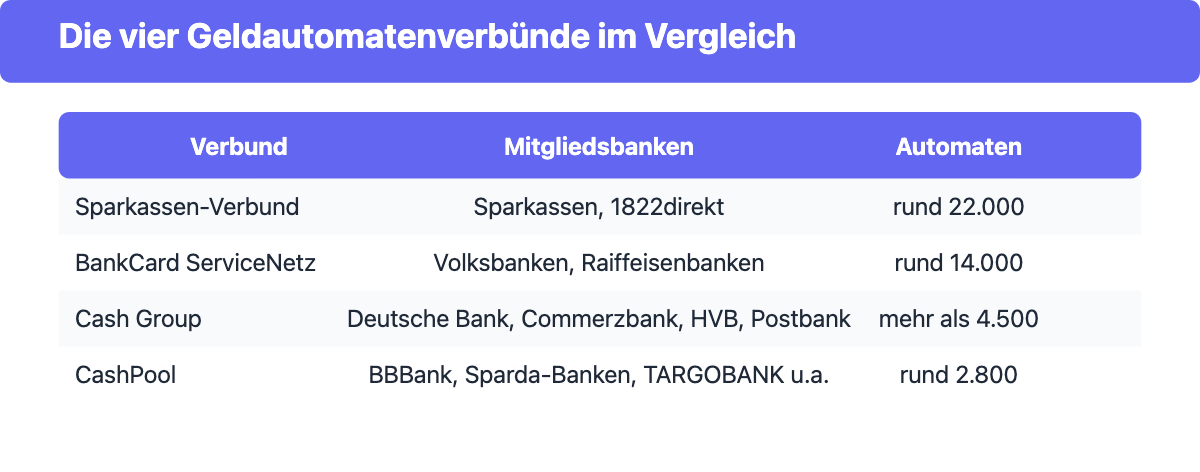
Vier große Verbünde teilen sich den größten Teil des deutschen Geldautomatennetzes: der Sparkassen-Verbund, das BankCard ServiceNetz, die Cash Group und CashPool. Zusammen gehören ihnen fast 70 Prozent aller Geldautomaten in Deutschland an, während die Gesamtzahl der Automaten bundesweit seit Jahren sinkt (aktuell rund 50.000 bis 52.000).
Der Sparkassen-Verbund ist mit rund 22.000 Automaten das größte Netz und umfasst Sparkassen, Stadtsparkassen, Kreissparkassen und 1822direkt. Das BankCard ServiceNetz der Volks- und Raiffeisenbanken sowie der PSD-Banken folgt mit rund 14.000 Automaten dahinter.
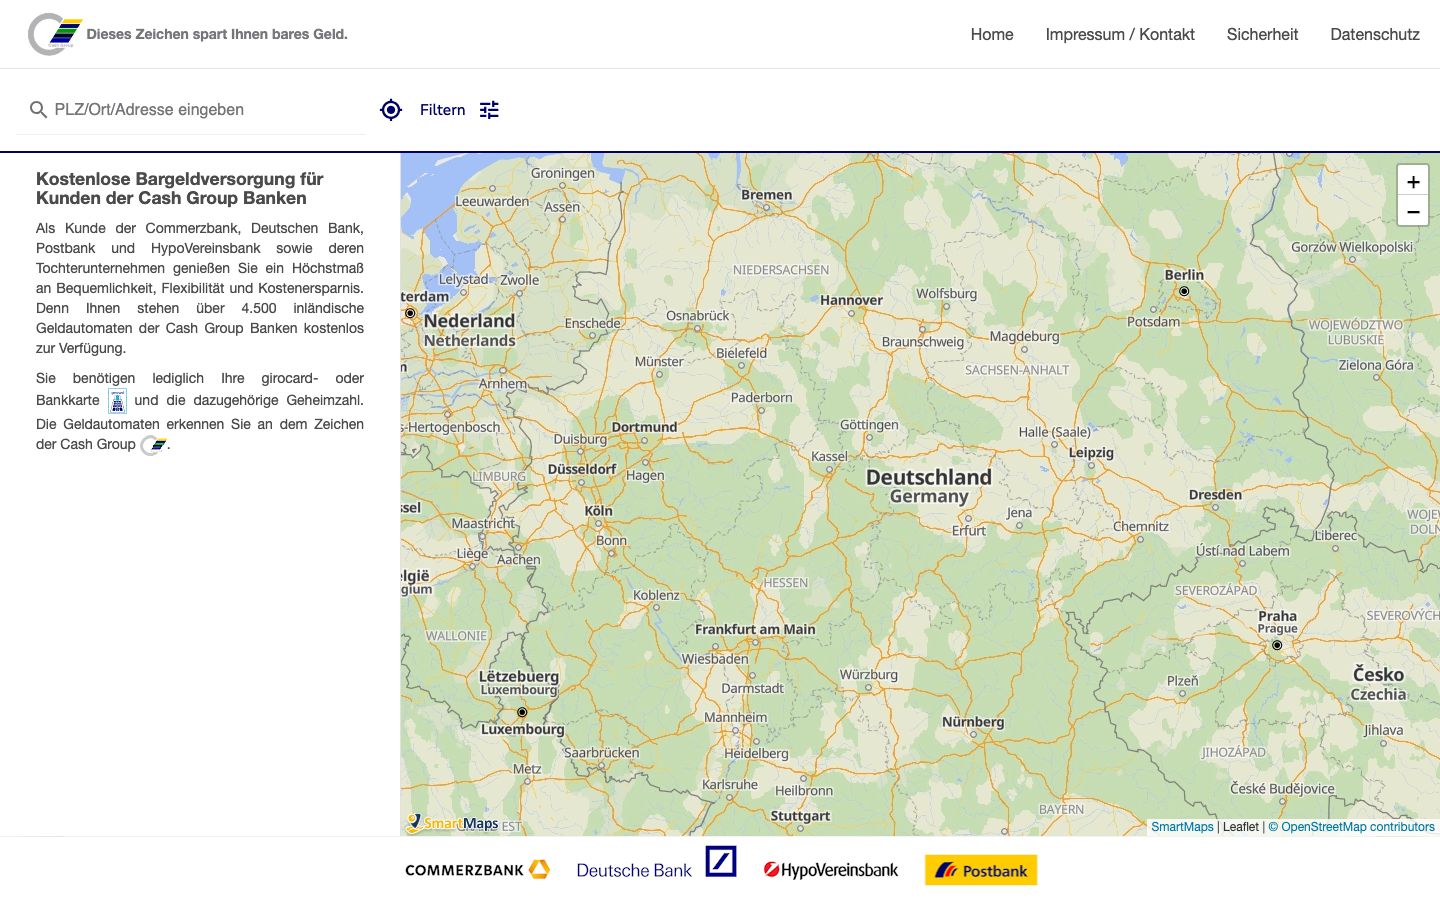
Bei der Cash Group lohnt sich ein genauerer Blick: Der Verbund aus Deutsche Bank, Commerzbank, HypoVereinsbank und Postbank (inklusive Tochtermarken wie Norisbank und comdirect) betreibt aktuell mehr als 4.500 eigene Automaten. Ältere Angaben von 7.000 bis 9.000 Automaten stammen noch aus der Zeit, als Cash-Group-Kunden zusätzlich an rund 1.300 Shell-Tankstellen kostenlos abheben konnten. Dieser Service wurde zum 1. Juli 2025 eingestellt, was das Netz spürbar verkleinert hat. CashPool bildet mit rund 2.800 Automaten das kleinste der vier Netze und vereint über 30 kleinere und direktbanknahe Institute, darunter BBBank, mehrere Sparda-Banken, TARGOBANK und die Santander Consumer Bank.
Die folgende Übersicht zeigt alle vier Verbünde im direkten Vergleich.
Neben diesen vier Verbünden gibt es spezialisierte, verbundunabhängige Anbieter wie Euronet oder Cardpoint, die häufig ein eigenes Abhebeentgelt berechnen, auch wenn sie optisch wie ein normaler Bankautomat wirken. Ob deine Bank zu einem Verbund gehört, erfährst du am schnellsten über den Geldautomaten-Finder deiner Bank oder direkt auf deren Website. Einige Sparkassen und Volksbanken haben ihre Automaten inzwischen für Karten reiner Direktbanken gesperrt, sodass sich ein kurzer Blick vor der Kontoeröffnung lohnt, falls du in einer Region mit wenigen Automaten lebst.
Welche Vorteile haben Geldautomatenverbünde?
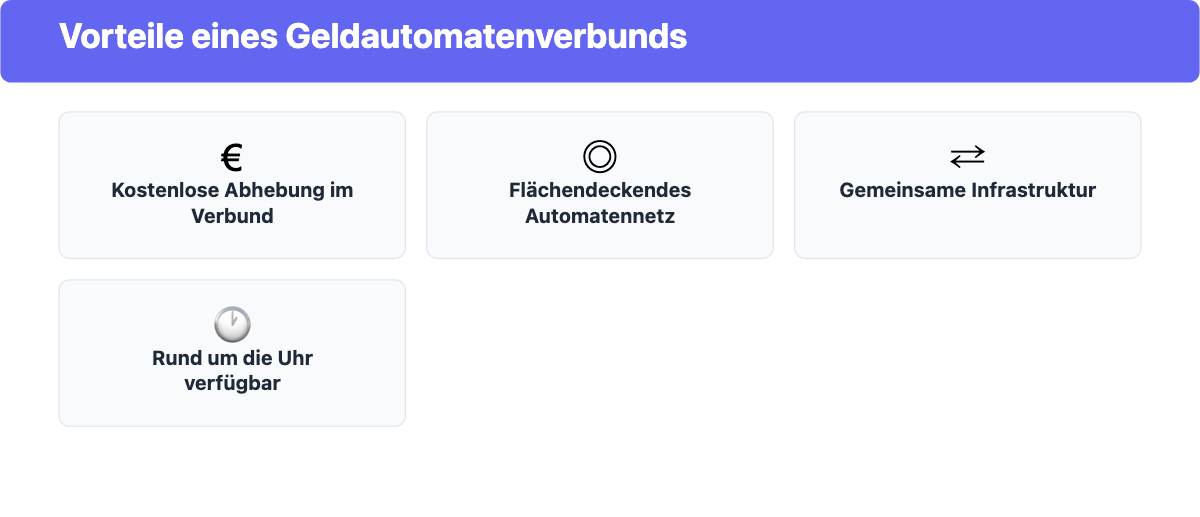
Geldautomatenverbünde sparen dir Gebühren und sparen den beteiligten Banken Kosten, weil sich mehrere Institute dieselbe Infrastruktur teilen. Die folgende Übersicht fasst die wichtigsten Vorteile zusammen.
Was kostet Geldabheben außerhalb des eigenen Verbunds?
Hebst du an einem Automaten außerhalb deines eigenen Verbunds ab, liegt die Gebühr meist zwischen 3,50 und 6,50 Euro pro Abhebung, in Einzelfällen bis zu rund 8 Euro. Zwei getrennte Entgelte können dabei zusammenkommen: eines vom Betreiber des Automaten und eines von deiner eigenen Bank für die Fremdabhebung.
Seriöse Automatenbetreiber zeigen die Höhe des Entgelts vor der Abhebung auf dem Bildschirm an, sodass du die Transaktion jederzeit abbrechen kannst, wenn dir der Betrag zu hoch ist. Genaue Beträge für einzelne Banken und Betreiber findest du im Ratgeber zum Bargeld abheben; an dieser Stelle zählt vor allem, dass ein Verbund dieses Risiko komplett vermeidet, weil innerhalb des Netzes gar kein Fremdentgelt entsteht. Eine kostenlose Alternative ganz ohne Verbund ist das Abheben an der Supermarktkasse mit der Girocard: Bei REWE etwa gibt es ab einem Einkauf von einem Cent bis zu 200 Euro Bargeld gebührenfrei dazu, bei Edeka meist ab 20 Euro Einkaufswert.
Was tun, wenn die eigene Bank zu keinem Verbund gehört?
Gehört deine Bank zu keinem der vier Verbünde, hilft meist eine Kreditkarte mit weltweit gebührenfreier Abhebung anstelle der Girocard. Reine Direktbanken lösen das Problem häufig über genau diesen Weg, statt eigene Automaten aufzubauen.
Ein konkretes Beispiel ist die DKB: Mit der optionalen DKB Visa Kreditkarte (2,49 Euro im Monat) ist das Abheben am Automaten weltweit unabhängig vom Aktivstatus bankseitig gebührenfrei. Der Automatenbetreiber kann trotzdem ein eigenes Entgelt verlangen, das die DKB-Gebührenfreiheit nicht abdeckt. Tochterbanken größerer Institute haben es dagegen einfacher: Norisbank- oder comdirect-Kunden nutzen automatisch das Automatennetz der jeweiligen Mutterbank, also der Cash Group.
FAQ: Geldautomatenverbund
Die folgenden Antworten klären die häufigsten Fragen zum Thema, von der Suche nach dem passenden Verbund bis zur Abhebung im Ausland.
Wie erfahre ich, ob meine Bank zu einem Geldautomatenverbund gehört?
Du findest das am schnellsten über den Geldautomaten-Finder auf der Website deiner Bank oder direkt in deiner Banking-App. Die vier großen Verbünde in Deutschland sind der Sparkassen-Verbund, das BankCard ServiceNetz, die Cash Group und CashPool.
Existieren Geldautomatenverbünde auch im Ausland?
Ja, vergleichbare Kooperationen gibt es auch außerhalb Deutschlands, etwa innerhalb der Eurozone oder über internationale Kartennetze wie Visa und Mastercard. Die Konditionen unterscheiden sich je nach Bank und Land, und nicht jede Karte wird überall akzeptiert.
Muss ich innerhalb meines Verbunds immer kostenlos Geld abheben können?
In der Regel ja, solange du an einem Automaten einer Mitgliedsbank deines eigenen Verbunds abhebst. Nutzt du dagegen einen Automaten außerhalb deines Verbunds, verlangt deine Bank meist ein Fremdabhebungsentgelt, und der Automatenbetreiber kann zusätzlich ein eigenes Entgelt berechnen. Achte in diesem Fall auf die Gebührenanzeige, bevor du die Abhebung bestätigst.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.