


Echtzeitüberweisung: Dauer, Kosten und Alternativen


Zuletzt aktualisiert: 10.09.2026
Das Wichtigste in Kürze
- Eine Echtzeit-Überweisung schreibt das Geld dem Empfängerkonto innerhalb von maximal 10 Sekunden gut, an 365 Tagen im Jahr rund um die Uhr, solange beide Banken am SEPA-Instant-Verfahren teilnehmen.
- Seit dem 9. Oktober 2025 dürfen Echtzeitüberweisungen laut EU-Verordnung 2024/886 nicht mehr kosten als eine normale Überweisung, und Banken im Euroraum müssen sie auf Wunsch anbieten.
- Pro Überweisung sind aktuell bis zu 100.000 Euro möglich (SEPA-Instant-Rahmen der European Payments Council); Banken können in ihren eigenen Limits niedrigere Tagesgrenzen festlegen.
- Eine ausgeführte Echtzeitüberweisung lässt sich nicht zurückziehen, da die Gutschrift bereits nach Sekunden endgültig ist. Seit Oktober 2025 prüft die verpflichtende Empfängerüberprüfung (Verification of Payee) vorher kostenlos, ob Name und IBAN zusammenpassen.
Was ist eine Echtzeit-Überweisung?
Eine Echtzeit-Überweisung ist eine SEPA-Überweisung, die dem Empfängerkonto das Geld innerhalb von Sekunden statt erst nach ein bis zwei Bankarbeitstagen gutschreibt. Im Gegensatz zu herkömmlichen Überweisungen läuft der Vorgang rund um die Uhr, an jedem Tag des Jahres, auch nachts, am Wochenende und an Feiertagen. Diese Funktion steht in allen Ländern des einheitlichen Euro-Zahlungsverkehrsraums (SEPA) zur Verfügung und ist die schnellste verbreitete Alternative zur Standardüberweisung.
Ein typisches Beispiel ist eine Rechnung, die noch direkt vor Ort beglichen werden muss, obwohl kein Bargeld zur Hand ist. Mit einer Echtzeit-Überweisung erledigst du das einfach über dein Online-Banking, ohne auf den nächsten Bankarbeitstag zu warten.
Wie funktioniert eine Echtzeit-Überweisung?
Eine Echtzeit-Überweisung läuft technisch über das SEPA-Instant-Verfahren (SCT Inst), bei dem die beteiligten Banken die Zahlung direkt und automatisiert miteinander abgleichen. Du gibst die Überweisung wie gewohnt über Online- oder Mobile-Banking auf und brauchst dafür nur die IBAN des Empfängers.
Sobald du die Überweisung bestätigt hast, prüft dein System zunächst die Empfängerdaten und stößt den Transfer an. Das Geld ist dann unabhängig von Tageszeit oder Wochentag innerhalb von Sekunden beim Empfänger.
Dabei spielt es keine Rolle, ob Empfänger und Absender bei derselben Bank sind. Solange beide Finanzinstitute am SEPA-Instant-Verfahren teilnehmen, funktioniert die Echtzeit-Überweisung bankübergreifend.
Wie lange dauert eine Echtzeit-Überweisung?
Eine Echtzeit-Überweisung dauert maximal 10 Sekunden von der Bestätigung bis zur Gutschrift beim Empfänger. Dieses Zeitlimit legt das SEPA-Instant-Rulebook der European Payments Council für alle teilnehmenden Banken verbindlich fest. Der Transfer funktioniert an jedem Tag im Jahr und zu jeder Uhrzeit, ob Werktag, Wochenende oder Feiertag spielt keine Rolle.
Voraussetzung ist, dass sowohl die Bank des Absenders als auch die des Empfängers das Verfahren unterstützen. Eine gewöhnliche SEPA-Überweisung braucht dagegen in der Regel einen vollen Bankarbeitstag, teils auch zwei.
Wie viel kosten Echtzeit-Überweisungen?
Seit dem 9. Oktober 2025 dürfen Echtzeitüberweisungen nach der EU-Verordnung 2024/886 nicht teurer sein als eine normale Überweisung desselben Kontomodells. Die separaten Aufpreise von teils über 40 Euro, die einzelne Banken früher für Echtzeitüberweisungen verlangt haben, sind damit unzulässig geworden.
In der Praxis heißt das: Ist die Standardüberweisung in deinem Kontomodell kostenlos, muss es die Echtzeit-Variante auch sein. Berechnet dein Kontomodell für Überweisungen ohnehin eine Gebühr, etwa bei bestimmten Geschäftskonten, gilt für die Echtzeitüberweisung derselbe Betrag, kein Aufpreis. Die genaue Höhe hängt weiterhin vom jeweiligen Kontomodell ab und steht im Preis- und Leistungsverzeichnis deiner Bank.
Was ändert die EU-Verordnung zu Echtzeitüberweisungen?
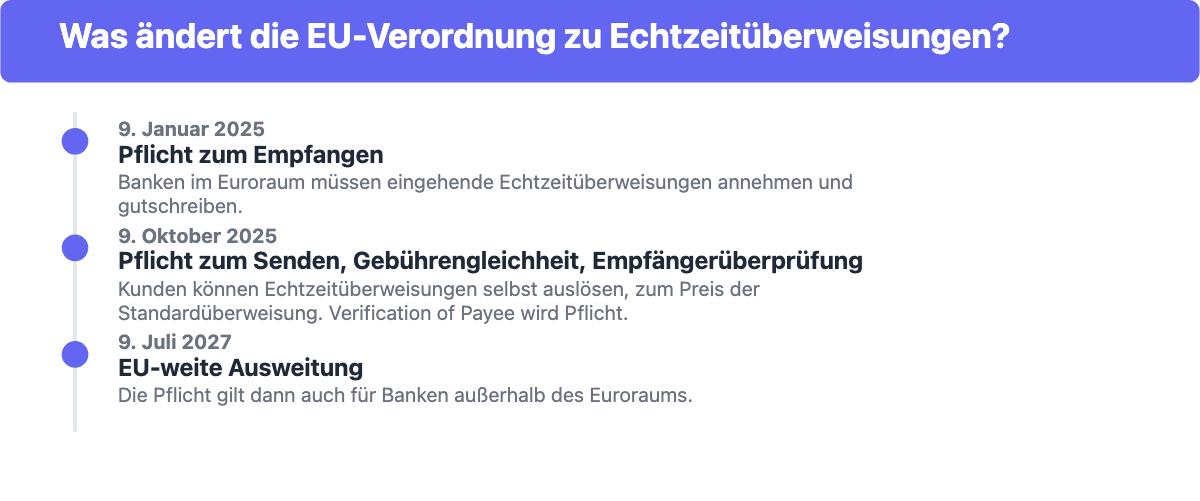
Hinter dem Umbau steckt ein einziges Regelwerk: die EU-Verordnung 2024/886, auch Instant Payments Regulation genannt. Sie hat die Echtzeitüberweisung in zwei Schritten vom Nischenprodukt einzelner Banken zur Pflichtleistung im gesamten Euroraum gemacht. Schritt eins betraf nur den Empfang: Seit dem 9. Januar 2025 muss jede Bank im Euroraum eingehende Echtzeitüberweisungen annehmen. Schritt zwei folgte neun Monate später und schloss die Lücke auf der Senderseite, denn seither müssen dieselben Banken ihren Kundinnen und Kunden auch das Auslösen einer Echtzeitüberweisung ermöglichen, zum Preis einer normalen Überweisung.
Zum selben Stichtag, dem 9. Oktober 2025, wurde außerdem die Empfängerüberprüfung (Verification of Payee) Pflicht: Vor jeder Echtzeitüberweisung und regulären SEPA-Überweisung gleicht die Bank kostenlos ab, ob der eingegebene Name zur angegebenen IBAN passt, und warnt bei einer Abweichung. Bis zum 9. Juli 2027 wird die Pflicht zum Anbieten von Echtzeitüberweisungen auf die gesamte EU ausgeweitet, also auch auf Banken außerhalb des Euroraums.
Quelle: Deutsche Bundesbank, Fragen und Antworten zu Echtzeitüberweisungen und Empfängerüberprüfung (Stand: Oktober 2025).
Ist die Echtzeit-Überweisung sicher?
Ja, eine Echtzeit-Überweisung ist genauso sicher wie eine reguläre Überweisung. Die TAN-Freigabe läuft identisch ab, nur dass die anschließende Prüfung auf ausreichende Kontodeckung und mögliche Betrugsmuster in Echtzeit erfolgt statt wie sonst im Hintergrund. Bei nicht gedecktem Konto lehnt die Bank die Überweisung sofort ab.
Seit Oktober 2025 kommt die verpflichtende Empfängerüberprüfung als zusätzliche Absicherung hinzu: Bevor das Geld verschickt wird, gleicht deine Bank Name und IBAN des Empfängers ab und warnt dich, falls beides nicht zusammenpasst. Zusätzlich begrenzt der aktuelle SEPA-Instant-Rahmen den maximalen Überweisungsbetrag auf 100.000 Euro pro Transaktion, was das Risiko bei einer Fehlüberweisung weiter deckelt.
Wie unterscheiden sich Echtzeit-Überweisung, Standard- und Sofortüberweisungen?
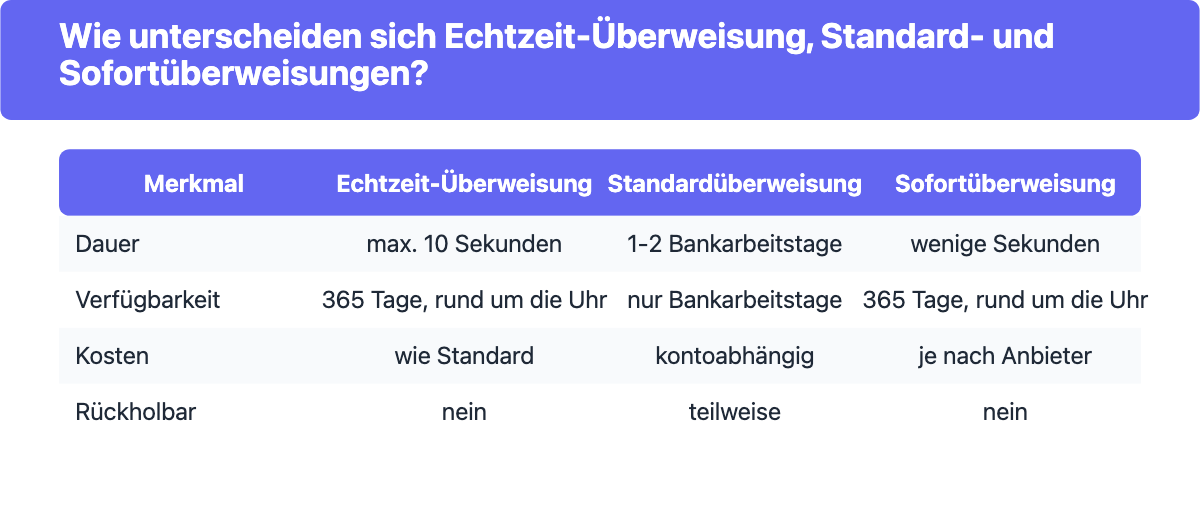
Echtzeit-Überweisung, Standard-Überweisung und Sofortüberweisung unterscheiden sich vor allem in Geschwindigkeit, Anbieter und Sicherheitsaspekten. Eine Echtzeit-Überweisung transferiert das Geld direkt zwischen den Banken innerhalb von Sekunden, mit sofortiger Erfolgsmeldung. Eine Standard-Überweisung braucht dagegen ein bis zwei Bankarbeitstage.
Die Sofortüberweisung, heute meist als Klarna-Angebot bekannt, ist ähnlich schnell wie die Echtzeit-Überweisung, läuft aber über einen externen Zahlungsdienstleister, bei dem du deine Online-Banking-Zugangsdaten eingibst. Das ist ein zusätzlicher Vertrauensschritt, den die bankinterne Echtzeit-Überweisung nicht braucht.
Anders als eine Standardüberweisung lässt sich eine Echtzeit-Überweisung nach der Ausführung nicht mehr zurückholen, da die Gutschrift bereits nach Sekunden endgültig ist. Bei den Kosten sind beide inzwischen gleichgestellt, seit Echtzeitüberweisungen laut EU-Verordnung nicht teurer sein dürfen als die Standardvariante.
Welche Vorteile und Nachteile haben Echtzeit-Überweisungen?
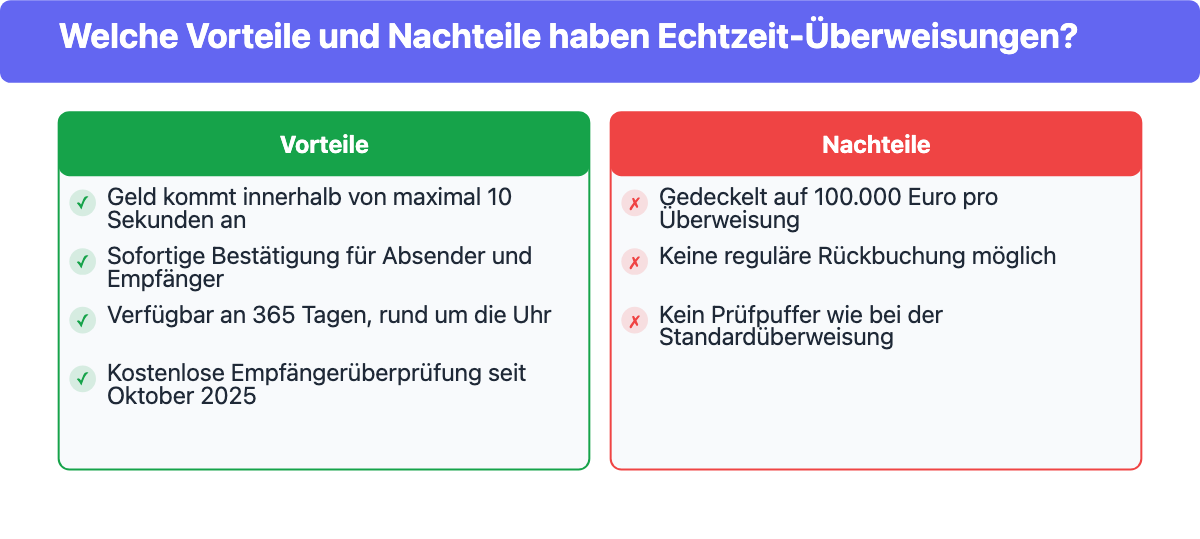
Echtzeit-Überweisungen punkten vor allem mit Geschwindigkeit und Planungssicherheit. Absender und Empfänger wissen innerhalb von Sekunden, ob das Geld angekommen ist. Diese Sicherheit ersetzt allerdings nicht die sonst übliche Bedenkzeit einer Standardüberweisung. Abseits der inzwischen entschärften Kostenfrage bleiben trotzdem ein paar echte Nachteile bestehen, die man vor der Nutzung kennen sollte.
Vorteile
Die Vorteile von Echtzeit-Überweisungen zeigen sich in mehreren Bereichen:
- Schnelle Transaktion: Das Geld erreicht das Empfängerkonto innerhalb von maximal 10 Sekunden.
- Transparenz und Sicherheit: Du siehst sofort, ob die Überweisung angekommen ist, plus kostenlose Empfängerüberprüfung vor dem Versand.
- Vorteil für Verkäufer: Verkäufer haben sofort Gewissheit über den Zahlungseingang, die Ware kann schneller verschickt werden.
- Besseres Liquiditätsmanagement für Unternehmen: Die sofortige Gutschrift verbessert die Liquiditätsplanung und senkt das Ausfallrisiko bei Zahlungseingängen.
Nachteile
Trotz der Vorteile gibt es weiterhin Punkte, die gegen eine Echtzeit-Überweisung sprechen können:
- Begrenzte Überweisungsgröße: Der aktuelle SEPA-Instant-Rahmen deckelt die Summe auf 100.000 Euro pro Überweisung, für sehr große Zahlungen bleibt nur die Standardüberweisung.
- Fehlende Rückbuchungsmöglichkeit: Eine Echtzeitüberweisung lässt sich nicht einfach zurückbuchen, bei einer Fehlüberweisung bleibt nur der direkte Kontakt zur eigenen Bank.
- Kein Prüfpuffer: Weil das Geld sofort weg ist, fällt die sonst übliche Bedenkzeit eines Bankarbeitstags komplett weg, ein Tippfehler in der IBAN wird dadurch teurer.
Kann ich Echtzeit-Überweisungen auch am Wochenende durchführen?
Ja, du kannst mit einer Echtzeit-Überweisung Geld jederzeit transferieren, auch am Wochenende und an Feiertagen. Das Verfahren läuft an 365 Tagen im Jahr rund um die Uhr, ohne die Wartezeit, die bei Standardüberweisungen außerhalb der Bankarbeitstage entsteht.
Werden Echtzeit-Überweisungen von allen Banken angeboten?
Inzwischen ja, für Banken im Euroraum ist das Angebot einer Echtzeit-Überweisung seit dem 9. Oktober 2025 gesetzliche Pflicht, nicht mehr nur eine freiwillige Zusatzfunktion. Bis zum 9. Juli 2027 gilt diese Pflicht dann EU-weit, auch für Banken außerhalb des Euroraums.
Praktisch bedeutet das: Bei jeder Bank mit Sitz im Euroraum kannst du seit Ende 2025 davon ausgehen, dass Online-Banking-Kunden Echtzeitüberweisungen sowohl empfangen als auch selbst auslösen können. Voraussetzung bleibt, dass auch die Bank des Empfängers am SEPA-Instant-Verfahren teilnimmt und der überwiesene Betrag unter dem jeweiligen Limit liegt.
Wie erkenne ich, ob jemand Echtzeit-Überweisungen empfangen kann?
Ob der Empfänger Echtzeitüberweisungen annehmen kann, prüft dein Online-Banking in der Regel automatisch, sobald du die IBAN eingibst. Seit der verpflichtenden Empfängerüberprüfung im Oktober 2025 läuft dabei zusätzlich ein Namensabgleich: Deine Bank vergleicht den eingegebenen Empfängernamen kostenlos mit dem Namen, der beim Empfängerinstitut zur IBAN hinterlegt ist, und zeigt eine Warnung, wenn beides nicht übereinstimmt.
Sind Echtzeit-Überweisungen international möglich?
Ja, Echtzeit-Überweisungen funktionieren grenzüberschreitend innerhalb des gesamten SEPA-Raums von aktuell 36 Ländern, vorausgesetzt die Bank des Empfängers nimmt am SEPA-Instant-Verfahren teil. Für Banken im Euroraum ist die Teilnahme seit Oktober 2025 ohnehin verpflichtend, außerhalb des Euroraums greift die Pflicht spätestens ab Juli 2027. Für Überweisungen außerhalb von SEPA, etwa in Nicht-EU-Länder, ermöglichen spezialisierte Dienste wie Wise weiterhin eigene schnelle Zahlungswege.
Gibt es Alternativen zur Echtzeit-Überweisung?
Ja, es gibt Alternativen zur Echtzeit-Überweisung, wenn deine Bank sie noch nicht anbietet oder du eine App-Lösung bevorzugst. Für wiederkehrende Zahlungen eignet sich statt der einzelnen Echtzeit-Überweisung oft ein Dauerauftrag. Für spontane Zahlungen an Privatpersonen bietet sich der Bezahldienst Kwitt an.
Kwitt
Kwitt ist eine App der Sparkassen und einiger Genossenschaftsbanken, mit der du Geld sofort vom Smartphone aus versendest. Der Empfänger braucht ebenfalls die Kwitt-App. Anders als bei Diensten wie PayPal sendest du dabei nicht an eine E-Mail-Adresse, sondern direkt an eine Bankverbindung.
Lässt sich eine durchgeführte Echtzeit-Überweisung zurückholen?
Nein, eine bereits ausgeführte Echtzeitüberweisung lässt sich nicht regulär zurückholen, weil die Gutschrift innerhalb von Sekunden endgültig ist. Hast du dich bei der IBAN vertippt oder an die falsche Person überwiesen, bleibt nur der sofortige Kontakt zu deiner Bank.
Deine Bank kann dann versuchen, über die Empfängerbank eine freiwillige Rücküberweisung anzustoßen. Garantiert ist das nicht, es hängt von der Zustimmung des Zahlungsempfängers ab, und die Empfängerbank kann dafür eine Gebühr berechnen. Die genauen Schritte, Fristen und Erfolgsaussichten liest du im ausführlichen Ratgeber Überweisung zurückholen.
FAQ: Echtzeitüberweisung
Hier beantworten wir kurz und direkt die häufigsten Fragen zu Echtzeitüberweisungen, von der Nutzungspflicht über das Limit bis zur neuen Empfängerüberprüfung.
Muss ich Echtzeit-Überweisungen nutzen?
Nein, die Nutzung von Echtzeit-Überweisungen ist nicht verpflichtend. Sie ist eine zusätzliche Option neben der Standardüberweisung, die rund um die Uhr zur Verfügung steht und seit Oktober 2025 nicht mehr kosten darf als eine normale Überweisung.
Gibt es ein Limit für Echtzeit-Überweisungen?
Ja, der aktuelle SEPA-Instant-Rahmen erlaubt pro Transaktion bis zu 100.000 Euro. Deine eigene Bank kann in ihren AGB zusätzlich ein niedrigeres Tages- oder Verfügungslimit festlegen.
Was ist die Empfängerüberprüfung bei Echtzeitüberweisungen?
Die Empfängerüberprüfung, auch Verification of Payee genannt, gleicht vor der Ausführung kostenlos ab, ob der eingegebene Empfängername zur angegebenen IBAN passt. Sie ist seit dem 9. Oktober 2025 für Echtzeit- und Standardüberweisungen verpflichtend und warnt dich vor einer möglichen Fehlüberweisung.
Was mache ich, wenn die Echtzeitüberweisung nicht klappt?
Prüfe zuerst, ob IBAN und Empfängername korrekt eingegeben sind und ob die Warnung der Empfängerüberprüfung etwas anderes anzeigt. Besteht das Problem weiterhin, wende dich direkt an deine Bank oder den Zahlungsdienstleister.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.