


Das wichtigste in Kürze
- Die SCHUFA-Auskunft ist ein Bericht, der die finanzielle Verantwortung und Vertrauenswürdigkeit einer Person bewertet. Jeder Bürger hat das Recht, jederzeit eine kostenlose Schufa-Selbstauskunft (Datenkopie nach Art. 15 DSGVO) zu beantragen.
- Die Antragstellung einer SCHUFA-Auskunft kann online oder per Post gemacht werden, wobei die Bearbeitungszeit für eine Online-Anfrage kürzer ist.
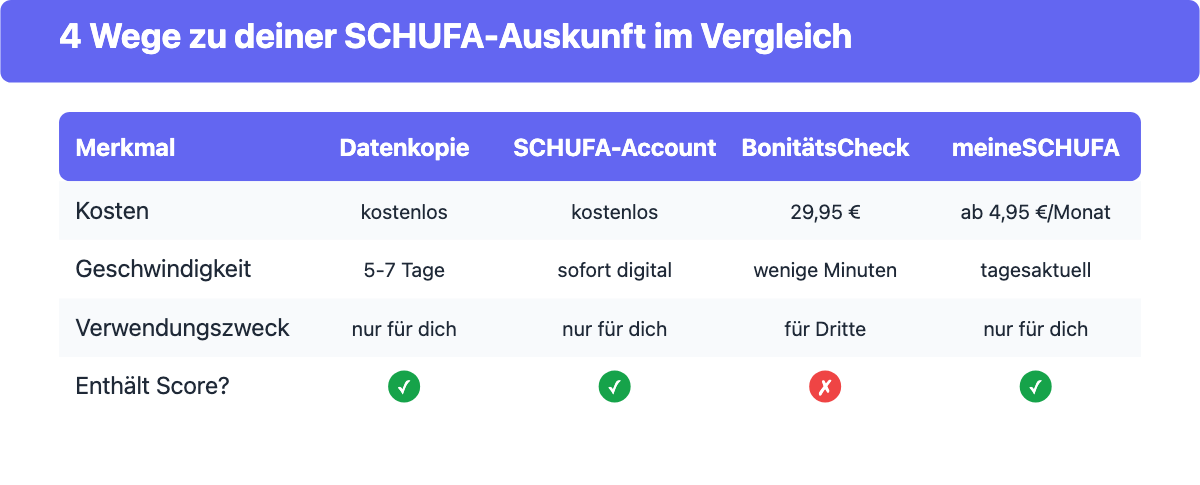
- Die Kosten einer SCHUFA-Auskunft hängen von der Art der Anfrage ab, wobei eine Datenkopie kostenlos ist und eine detailliertere Auskunft einmalig 29,95 Euro kostet; es gibt auch eine Abo-Option zur ständigen Dateneinsicht ab 4,95 Euro pro Monat.
Was ist eine SCHUFA-Auskunft?
Eine SCHUFA-Auskunft ist eine Zusammenfassung persönlicher Bonitätsinformationen, die von der “Schutzgemeinschaft für allgemeine Kreditsicherung” (SCHUFA), einer privaten Auskunftei, bereitgestellt wird. Neben der SCHUFA gibt es auch andere Auskunfteien, die ähnliche Dienstleistungen anbieten und Daten zur Bonitätsbewertung verarbeiten. Sie beinhaltet Daten wie laufende Kredite, Kreditkarten, Handyverträge und andere finanzielle Verpflichtungen sowie eventuelle negative Einträge wie Zahlungsverzüge oder Insolvenzen. Persönliche Informationen wie Name und Anschrift sind ebenfalls enthalten.
Die Auskunft dient dazu, die Kreditwürdigkeit einer Person zu bewerten. So nutzen Banken, Vermieter und andere Unternehmen sie zur Beurteilung der Bonität bei Mietinteressenten oder Kreditnehmern. Eine positive SCHUFA-Auskunft kann hierbei die Chance auf einen Kredit oder eine Wohnung erhöhen.
Zum Beispiel: Peter beantragt einen Kredit bei seiner Bank. Vor der Genehmigung überprüft die Bank Peters SCHUFA-Auskunft um festzustellen, ob er in der Vergangenheit alle seine Rechnungen pünktlich bezahlt hat und ob er bereits andere finanzielle Verpflichtungen hat.
Welche Arten von SCHUFA-Auskünften gibt es?
Es gibt drei zentrale Arten von SCHUFA-Auskünften: die SCHUFA-Selbstauskunft, die SCHUFA-BonitätsAuskunft und den SCHUFA-BonitätsCheck. In den folgenden Unterüberschriften erfährst du, was diese Auskünfte beinhalten und welche Kosten damit verbunden sind.
SCHUFA-Selbstauskunft
Eine SCHUFA-Selbstauskunft ist ein wichtiger Bericht, den du kostenlos anfordern kannst. Sie dient dazu, dir einen Überblick über deine persönliche Bonität und Zahlungsfähigkeit zu geben. Deine persönlichen Daten wie Name, Geburtsdatum und Anschrift sowie Informationen zu deinen Kontoverbindungen sind darin enthalten.
Diese Selbstauskunft kannst du sowohl online als auch per Post beantragen. Das Ausfüllen des Online-Formulars dauert dabei nur wenige Minuten. Laut SCHUFA liegen zwischen Bestellung und postalischer Zustellung in der Regel 5 bis 7 Tage, bei hohem Bestellaufkommen auch etwas länger. Gesetzlich hat die SCHUFA gemäß DSGVO bis zu einem Monat Zeit für die Auskunft.
Achte darauf, dass eine SCHUFA-Auskunft in der Regel für eine Dauer von einem Jahr gültig ist. Eine positive SCHUFA-Auskunft signalisiert eine gute Bonität und Zahlungsfähigkeit, während eine negative Auskunft auf mögliche Probleme in diesen Bereichen hinweist.
SCHUFA-BonitätsAuskunft
Die SCHUFA-BonitätsAuskunft ist ein essenzielles Tool, das die Kreditwürdigkeit einer Person darstellt. Sie ist nicht kostenlos wie die SCHUFA-Selbstauskunft, sondern kostenpflichtig. Dies bedeutet, dass du als Antragsteller die Kosten für diese spezielle Auskunft tragen musst. Ein solcher Bonitätsnachweis ist oft erforderlich, um deine Kreditwürdigkeit gegenüber Vermietern und anderen Vertragspartnern nachzuweisen.
Die Bonitätsauskunft zeigt detailliert deine finanzielle Zuverlässigkeit und wird oft von Vermietern oder Banken angefordert, um sicherzustellen, dass du deinen finanziellen Verpflichtungen nachkommen kannst. Eine positive BonitätsAuskunft zeigt deine gute Kreditwürdigkeit und verbessert damit dein Standing bei potenziellen Vermietern oder Kreditgebern.
SCHUFA-BonitätsCheck
Der SCHUFA-BonitätsCheck ist eine kostenpflichtige Form der SCHUFA-Auskunft, die detaillierte Informationen zur Bonität einer Person liefert. Er enthält Angaben zu laufenden Krediten, dem Zahlungsverhalten sowie eventuellen Insolvenzen und Mahnverfahren. Dieser Check wird oft von Vermietern und Banken genutzt, um das Kreditrisiko von Mietern oder Kreditnehmern abzuschätzen.
Du kannst den BonitätsCheck online oder per Post beantragen und die Bearbeitungsdauer beträgt in der Regel nur wenige Tage. Die Kosten für diesen Check variieren jedoch je nach Art des Antrags.
Diese Art von SCHUFA-Auskunft ist normalerweise 12 Monate gültig. Eine positive Auskunft weist auf eine gute Kreditwürdigkeit hin – es gibt keine negativen Einträge. Bei einer negativen Auskunft sind jedoch negative Einträge wie Zahlungsverzug oder Insolvenzen vorhanden.
Aber mach dir keine Sorgen – auch wenn du negative Einträge in deiner SCHUFA hast, kannst du trotzdem ein Girokonto eröffnen, obwohl es möglicherweise schwieriger sein kann und zusätzliche Bedingungen gelten können.
Wie beantrage ich meine SCHUFA-Auskunft?
Besuche die Webseite meineschufa.de und registriere dich dort. Die SCHUFA Holding AG bietet auf ihrer Webseite verschiedene Arten von Auskünften an, die du online beantragen kannst. Fülle das Online-Bestellformular aus, indem du deine persönlichen Daten wie Name, Adresse und Geburtsdatum angibst.
Nach der Eingabe aller notwendigen Daten ist es wichtig, deinen Identitätsnachweis zu erbringen. Dies kann eine Kopie deines Personalausweises oder Reisepasses sein.
Du kannst zwischen verschiedenen Arten von SCHUFA-Auskünften wählen: die kostenlose SCHUFA-Selbstauskunft, die kostenpflichtige SCHUFA-BonitätsAuskunft oder den auch kostenpflichtigen SCHUFA-BonitätsCheck.
Falls du lieber auf herkömmliche Weise vorgehen möchtest, kannst du das Formular auch ausdrucken und per Post oder Fax an die SCHUFA senden.
Wie sehe ich meinen SCHUFA-Score kostenlos im neuen SCHUFA-Account ein?
Seit März 2026 bietet die SCHUFA mit dem SCHUFA-Account einen kostenlosen, digitalen und jederzeit verfügbaren Einblick in deine gespeicherten Daten und deinen neuen SCHUFA-Score. Du registrierst dich dafür über die SCHUFA-Website oder die SCHUFA-App und meldest dich mit E-Mail-Adresse und Passwort an. Anders als die postalische Datenkopie steht dir der Dateneinblick nach erfolgreicher Identifizierung sofort digital zur Verfügung und wird quartalsweise aktualisiert.
Registrierung und Identifizierung
Um deine SCHUFA-Daten und deinen Score tatsächlich einsehen zu können, musst du dich zusätzlich identifizieren. Dafür stehen dir zwei Wege offen, das eID-Verfahren und der PIN-Brief.
- Du identifizierst dich über deinen Personalausweis, Aufenthaltstitel oder deine eID-Karte mit freigeschalteter Online-Ausweisfunktion und einem NFC-fähigen Mobilgerät (eID-Verfahren).
- Alternativ erhältst du einen PIN-Brief, der dir nach der Registrierung innerhalb von etwa 3 bis 5 Tagen postalisch zugeschickt wird, falls du das eID-Verfahren nicht nutzen kannst oder möchtest.
IdentSafe-Identitätsschutz inklusive
Im SCHUFA-Account ist zusätzlich der kostenlose Identitätsschutz IdentSafe enthalten. Er prüft, ob deine persönlichen Daten wie E-Mail-Adresse, Mobilfunknummer oder IBAN in den vergangenen 90 Tagen im Internet, Darknet oder Deep Web veröffentlicht wurden, und benachrichtigt dich bei einem Treffer per E-Mail. So erkennst du frühzeitig, ob in deinem Namen beispielsweise ein Konto eröffnet oder ein Kredit aufgenommen wurde, den du selbst nie beantragt hast.
Alternativ bietet auch der SCHUFA-Partner bonify einen kostenfreien digitalen Zugang zu deinem neuen SCHUFA-Score, ebenfalls mit Identifizierung per Ausweis, Bankkonto oder eID.
Wie lange dauert es, eine SCHUFA-Auskunft zu erhalten?
Wenn du eine SCHUFA-Auskunft benötigst, fragst du dich vielleicht, wie lange es dauert, bis du diese in den Händen hältst. In den folgenden Unterüberschriften erfährst du mehr über die Bearbeitungsdauer für die Online-SCHUFA-Auskunft und die Bearbeitungsdauer für die SCHUFA-Auskunft per Post.
Bearbeitungsdauer für Online-SCHUFA-Auskunft
Die Bearbeitungsdauer für eine Online-SCHUFA-Auskunft hängt von der Art der Auskunft ab. Bei der kostenlosen Datenkopie beträgt die Postlaufzeit laut SCHUFA in der Regel 5 bis 7 Tage. Wenn du dagegen eine kostenpflichtige SCHUFA-Auskunft wie den BonitätsCheck beantragst, ist der Zugriff meist innerhalb weniger Minuten möglich. Im kostenlosen SCHUFA-Account siehst du deine Daten und deinen Score nach erfolgreicher Identifizierung sogar sofort digital, ohne auf den Postweg zu warten.
Bearbeitungsdauer für SCHUFA-Auskunft per Post
Wenn du eine SCHUFA-BonitätsAuskunft bestellst, erhältst du sie in der Regel innerhalb von ein bis drei Werktagen per Post. Für die kostenlose Datenkopie brauchst du etwas mehr Geduld: Laut SCHUFA vergehen zwischen Antrag und Zustellung meist 5 bis 7 Tage, in Ausnahmefällen kann die Auskunft bis zum gesetzlichen DSGVO-Maximum von einem Monat dauern.
Was sind die Kosten für eine SCHUFA-Auskunft?
Die Kosten einer SCHUFA-Auskunft variieren je nach Art der Auskunft. Eine Datenkopie gemäß Artikel 15 DS-GVO, welche einen Überblick über die gespeicherten Daten bietet, ist kostenfrei. Die kostenlose Schufa-Selbstauskunft kann jederzeit von jedem Bürger beantragt werden. Für eine detailliertere, kostenpflichtige SCHUFA-Auskunft, fallen einmalig 29,95 Euro an. Zudem besteht die Möglichkeit eines Abonnements ab 4,95 Euro monatlich für eine ständige Einsicht in die Daten.
Wie lange ist eine SCHUFA-Auskunft gültig?
Die Gültigkeitsdauer einer SCHUFA-Auskunft ist nicht konkret festgelegt. Da die Bonität einer Person ständigen Veränderungen unterliegen kann, verliert eine Auskunft schnell an Aktualität. Die SCHUFA-Einträge werden regelmäßig aktualisiert, um die Bonität einer Person korrekt zu bewerten.
Oft geben Vermieter oder andere Vertragspartner eine Richtlinie vor, wie alt die Auskunft maximal sein darf. Je nach Zweck der Anfrage kann die gewünschte Aktualität der SCHUFA-Auskunft variieren.
Zum Schluss ist es immer ratsam, regelmäßig eine neue Auskunft anzufordern, um stets auf dem aktuellen Stand zu bleiben.
Wie sieht eine positive SCHUFA-Auskunft aus?
Eine positive SCHUFA-Auskunft beinhaltet primär eine Bestätigung deiner Bonität. Sie fasst üblicherweise deine wirtschaftsrelevanten Daten zusammen, die Rückschlüsse auf deine Kreditwürdigkeit zulassen. Dabei werden sowohl personenbezogene als auch Finanzdaten berücksichtigt.
Sie enthält Informationen über laufende und vergangene Kredite oder Verträge, sofern diese ordnungsgemäß bedient wurden. Darunter fallen zum Beispiel Kategorien wie "Kreditverträge", "Mobilfunkverträge" oder "Konten". Zudem sind deine persönlichen Daten, wie Name, Geburtsdatum und Adresse verzeichnet.
Außerdem zeigt die Auskunft den SCHUFA-Score, der eine Einschätzung deiner Kreditwürdigkeit repräsentiert. Je höher dieser Wert, desto besser ist in der Regel deine Bonität.
Mögliche Bürgschaften oder Haftungsübernahmen können ebenfalls in einer positiven SCHUFA-Auskunft enthalten sein.
Wie sieht eine negative SCHUFA-Auskunft aus?
Bei einer negativen SCHUFA-Auskunft handelt es sich um einen Bericht, der negative Einträge wie Zahlungsausfälle, Mahnverfahren oder Insolvenzen aufweist. Diese SCHUFA-Einträge können deine Kreditwürdigkeit erheblich beeinträchtigen. Solche Einträge senken den SCHUFA-Score deutlich.
Heute liegt der Score zwischen 100 und 999 Punkten, je höher, desto besser ist deine Bonität. Er setzt sich aus zwölf veröffentlichten Kriterien zusammen, Zahlungsstörungen sind eines davon. Seit einem EuGH-Urteil darf der SCHUFA-Score zudem nicht mehr als alleinige Grundlage für eine Kreditentscheidung herangezogen werden – Banken müssen deine Bonität auch anhand weiterer Faktoren prüfen.
Mit solch einer Auskunft sinkt leider auch die Wahrscheinlichkeit, einen Kredit zu erhalten. Zudem kann sie dazu führen, dass Verträge abgelehnt werden.
Sei daher immer proaktiv! Fordere regelmäßig eine kostenlose Selbstauskunft an, um dein Profil im Blick zu behalten und eventuell nötige Schritte einzuleiten.
Welche Art von SCHUFA-Auskunft verlangen Vermieter?
Vermieter verlangen in der Regel die SCHUFA-BonitätsAuskunft zur Überprüfung deiner Kreditwürdigkeit. Diese Auskunft enthält Informationen zu deiner Zahlungsfähigkeit, persönliche Daten sowie eventuell bestehende finanzielle Risiken, wie gerichtliche Mahnverfahren oder Privatinsolvenzen. Ein solcher Bonitätsnachweis ist oft entscheidend für die Mietvertragsvergabe. Vermieter dürfen diese Auskunft erst einfordern, wenn du als Mieter ausgewählt wurdest und der Mietvertrag fast abgeschlossen ist.
Wie erfolgt die Bonitätsprüfung über die SCHUFA für Girokonten?
Die SCHUFA sammelt Daten über dein Zahlungsverhalten und finanzielle Situation, einschließlich Informationen über bestehende Konten, Kredite, Verträge sowie eventuelle Zahlungsausfälle oder Mahnverfahren. Die SCHUFA Holding AG sammelt und verwaltet diese Daten.
Anhand dieser gesammelten Informationen berechnet die SCHUFA deinen individuellen SCHUFA-Score. Welches Verhalten sich wie auf den Score auswirkt, basiert auf statistischen Erhebungen. Die genaue Formel bleibt jedoch geheim.
Möchtest du ein Girokonto eröffnen, stellt die Bank eine Bonitätsanfrage bei der SCHUFA. Diese gibt Auskunft über deine Bonität in Form des berechneten SCHUFA-Scores.
Der Score ermöglicht es den Banken zu bewerten, wie wahrscheinlich es ist, dass du deine finanziellen Verpflichtungen erfüllst. Ein hoher Score bedeutet eine gute Bonität und erhöht somit die Chance auf die Eröffnung eines Girokontos.
Kann ich ein Girokonto ohne SCHUFA eröffnen?
Ja, du kannst ein Girokonto ohne SCHUFA eröffnen. Solche Konten werden oft als “Girokonto ohne SCHUFA” oder “Basiskonto” bezeichnet und hierbei erfolgt keine Bonitätsprüfung durch die SCHUFA. Dies bedeutet, dass keine SCHUFA-Einträge überprüft werden. Es ist allerdings zu beachten, dass solche Konten bestimmte Einschränkungen wie etwa kein Dispositionskredit oder keine Kreditkarte haben können und häufig höhere Gebühren mit sich bringen können.
Auswahl an Banken, die solche Konten anbieten, ist begrenzt; Ein Beispiel ist bunq, das eine Bonitätsprüfung laut eigener Aussage nur bei Kreditprodukten durchführt. Daher solltest du verschiedene Angebote vergleichen um das beste Konto für deine Bedürfnisse zu finden.
Kann ich ein Girokonto trotz negativem SCHUFA-Eintrag eröffnen?
Ja, du kannst ein Girokonto trotz negativem SCHUFA-Eintrag eröffnen. Banken sind generell verpflichtet, dir ein sogenanntes Basiskonto zur Verfügung zu stellen. Allerdings musst du damit rechnen, dass dir bestimmte Dienstleistungen wie Dispositionskredit oder eine Kreditkarte nicht zugänglich sind.
Viele Banken bieten spezielle Girokonten an, die auch bei einer negativen SCHUFA-Bewertung eröffnet werden können. Diese Konten können jedoch höhere Gebühren haben und weniger Funktionen bieten als herkömmliche Girokonten.
Auch das Konto N26 Flex ist eine Option für Personen mit einem negativen SCHUFA-Eintrag. Dieses mobile Girokonto inklusive Mastercard Debit kostet für Neukunden 8,90 € pro Monat.
Häufig gestellte Fragen und Antworten: SCHUFA Auskunft
In diesem Abschnitt werden häufig gestellte Fragen zur SCHUFA Auskunft beantwortet. Erfahre, wie du deinen SCHUFA-Score optimieren kannst, ob ein Einkommensnachweis erforderlich ist und ob du trotz eines SCHUFA-Eintrags ein Girokonto eröffnen kannst.
Wie optimiere ich meinen SCHUFA-Score?
Um deinen SCHUFA-Score zu optimieren, ist es ratsam, Zahlungsausfälle zu vermeiden und offene Rechnungen rechtzeitig zu begleichen. Negative SCHUFA-Einträge sollten vermieden oder schnellstmöglich bereinigt werden. Halte außerdem die Anzahl an Girokonten, Kreditkarten und Krediten niedrig und stelle bei der Einholung von Kreditangeboten nur schufaneutrale Anfragen. Falsche Daten in deiner SCHUFA-Auskunft können korrigiert oder gelöscht werden, um eine Verbesserung des Scores herbeizuführen.
Muss ich bei der SCHUFA-Auskunft einen Einkommensnachweis hinterlegen?
Nein, du musst bei der SCHUFA-Auskunft keinen Einkommensnachweis hinterlegen. Die SCHUFA erfasst keine Informationen zu deinem Einkommen, sondern bewertet lediglich deine Zahlungsfähigkeit durch andere persönliche Daten und etwaige Negativmerkmale wie Zahlungsausfälle oder gerichtliche Vollstreckungsmaßnahmen. Die SCHUFA Holding AG erfasst keine Einkommensdaten.
Kann ich ein Girokonto trotz SCHUFA-Eintrag eröffnen?
Ja, du kannst ein Girokonto trotz SCHUFA-Eintrag eröffnen. Banken sind sogar verpflichtet, dir ein Basiskonto anzubieten. Die Konditionen können jedoch variieren und es empfiehlt sich, verschiedene Anbieter miteinander zu vergleichen.
Was ist der neue SCHUFA-Account?
Der SCHUFA-Account ist ein kostenloser digitaler Zugang, mit dem du deine gespeicherten SCHUFA-Daten und deinen neuen SCHUFA-Score jederzeit online einsehen kannst. Du registrierst dich unter app.schufa.de oder über die SCHUFA-App und identifizierst dich per eID oder PIN-Brief. Anders als die postalische Datenkopie ist der Dateneinblick danach sofort digital verfügbar und enthält zusätzlich den kostenlosen Identitätsschutz IdentSafe.