


Kontopfändung: Was tun? [Ablauf, Freibetrag & mehr]


Zuletzt aktualisiert: 14.09.2026
Das Wichtigste in Kürze
- Kontopfändung ermöglicht Gläubigern nach mehreren unbezahlten Mahnungen und einem Pfändungs- und Überweisungsbeschluss vom Gericht den Zugriff auf das Bankkonto des Schuldners.
- Auslöser für eine Kontopfändung ist ein Vollstreckungstitel, der dazu führt, dass das Konto des Schuldners gesperrt wird und Guthaben und zukünftige Einnahmen an den Gläubiger gehen bis alle Schulden beglichen sind, wobei die Einrichtung eines P-Kontos einen monatlichen Freibetrag von 1.590 Euro (Stand: seit 1. Juli 2026) vor der Pfändung schützt.
- Die Aufhebung der Kontopfändung ist möglich, indem man entweder die Schulden begleicht, Ratenzahlungen mit dem Gläubiger aushandelt oder ein Pfändungsschutzkonto einrichtet, das automatisch die Pfändung stoppt, sobald das Guthaben den festgelegten Freibetrag übersteigt.
Was ist eine Kontopfändung?
Eine Kontopfändung ist eine Maßnahme, bei der Gläubiger auf das Bankkonto eines Schuldners zugreifen, wenn dieser seinen Schulden nicht nachkommt. Dies geschieht in der Regel nach unbezahlten Rechnungen und mehrfacher Mahnung. Der Gläubiger benötigt dafür einen vollstreckbaren Titel (etwa ein rechtskräftiges Urteil oder einen Vollstreckungsbescheid, § 704 ZPO) und beantragt beim zuständigen Vollstreckungsgericht einen Pfändungs- und Überweisungsbeschluss (§ 828 ZPO). Die Bank erhält diesen Beschluss und sperrt anschließend Verfügungen des Schuldners auf dem Konto.
Dies gilt sowohl für Konten als auch für Kreditkarten und Depots. Das Guthaben wird zur Begleichung der ausstehenden Schulden verwendet. Ein Beispiel macht das greifbar: Stehen auf dem Konto 20.000 Euro Guthaben und beläuft sich die titulierte Schuld auf 2.500 Euro, gehen 2.500 Euro an den Gläubiger, während die restlichen 17.500 Euro dem Schuldner weiterhin zur Verfügung stehen. Reicht das Guthaben nicht aus, erfolgt die Auszahlung in Teilbeträgen, bis die komplette Schuld beglichen ist.
Zum Schutz vor einer Kontopfändung kann ein sogenanntes Pfändungsschutzkonto (P-Konto) eingerichtet werden. Dieses sichert seit dem 1. Juli 2026 einen monatlichen Grundfreibetrag von 1.590 Euro automatisch vor dem Zugriff der Gläubiger.
Wie ist der Ablauf einer Kontopfändung?

Eine Kontopfändung ist ein Prozess, der in mehreren Schritten abläuft. Zunächst benötigt der Gläubiger einen vollstreckbaren Titel, mit dessen Hilfe er dann einen Pfändungs- und Überweisungsbeschluss beim Vollstreckungsgericht beantragt (§ 828 ZPO). Sobald dieser Beschluss ausgestellt wurde, wird er per Zustellung sowohl dem Schuldner als auch dessen Bank bekannt gegeben (§ 829 ZPO). Die Bank ist zudem verpflichtet, dem Gläubiger innerhalb von 14 Tagen nach Zustellung Auskunft über das Konto zu erteilen, die sogenannte Drittschuldnererklärung (§ 840 ZPO).
Mit Zustellung des Pfändungs- und Überweisungsbeschlusses wird das Konto des Schuldners gesperrt und sämtliches Guthaben sowie alle Zahlungseingänge werden gepfändet. Dies bedeutet konkret, dass die Bank kein Guthaben mehr an den Schuldner auszahlen darf und stattdessen das Bankguthaben an den Gläubiger überweist.
In dieser Situation sollte der Schuldner umgehend handeln: Ein P-Konto, auch bekannt als Pfändungsschutzkonto, kann eingerichtet werden, um zumindest einen monatlichen Freibetrag von 1.590 Euro (seit 1. Juli 2026) zu sichern. Das P-Konto schützt nicht vollständig vor Pfändungen, ermöglicht dem Schuldner aber zumindest den Zugriff auf diesen geschützten Betrag. Wichtig ist dabei eine oft übersehene Frist: Nach Zustellung des Beschlusses bleiben in der Regel vier Wochen Zeit, bevor das gepfändete Guthaben tatsächlich an den Gläubiger überwiesen wird. Wird das Konto innerhalb dieser vier Wochen in ein P-Konto umgewandelt, bleibt der Schutz auch rückwirkend für das bereits gesperrte Guthaben erhalten.
Die Kontopfändung endet erst dann vollständig, wenn alle Schulden beglichen sind – dies kann je nach Höhe der Forderungen und finanzieller Situation des Schuldners Monate oder gar Jahre dauern.
Wie erkenne ich, ob eine Kontopfändung vorliegt?
Ein Indikator für eine Kontopfändung ist der plötzliche Stillstand auf Ihrem Bankkonto: Die EC-Karte wird automatisch von der Bank eingezogen, Geldautomaten und elektronisches Bezahlen funktionieren nicht mehr. Überweisungen können nicht ausgeführt werden, Daueraufträge werden gestoppt und Lastschriften zurückgegeben. Dies kann auch im Online-Banking sichtbar sein, wo möglicherweise Fehlermeldungen auftreten oder du keinen Zugriff auf dein Guthaben hast.
Zudem erhalten Schuldner in der Regel einen schriftlichen Pfändungs- und Überweisungsbeschluss per Post. Bei Unklarheiten empfiehlt es sich, direkt bei deiner Bank nachzufragen. Wichtig ist es dann, schnell zu reagieren und innerhalb von vier Geschäftstagen dein Konto in ein sogenanntes P-Konto umzuwandeln, das dir den Zugriff auf den monatlichen Grundfreibetrag ermöglicht – die Bank ist gesetzlich verpflichtet, diese Umwandlung innerhalb dieser Frist umzusetzen.
Wie kann ich eine Kontopfändung aufheben?
Um eine Kontopfändung aufzuheben, gibt es mehrere Wege. Die einfachste Möglichkeit liegt darin, die Schulden zu begleichen und somit den Grund für die Pfändung zu eliminieren. Alternativ besteht die Option, mit dem Gläubiger Verhandlungen einzuleiten und diesem eine Ratenzahlung anzubieten. Dies könnte unter der Bedingung geschehen, dass der Gläubiger auf weitere Vollstreckungsmaßnahmen verzichtet.
Wichtig ist, dass nur der Gläubiger selbst in der Lage ist, eine Kontopfändung aufzuheben. Dafür benötigt dieser einen Gerichtsbeschluss sowie einen Vollstreckungstitel. Falls sich ein Schuldner ungerecht behandelt fühlt oder besondere Umstände vorliegen, kann er gerichtlich gegen die Kontopfändung vorgehen.
Eine zusätzliche Möglichkeit bietet das sogenannte Pfändungsschutzkonto (P-Konto), dessen gesetzliche Grundlage § 850k ZPO ist. Hierbei endet die Pfändung automatisch sobald das Guthaben den festgelegten Freibetrag übersteigt.
Sollte das Finanzamt als Gläubiger agieren, läuft das Verfahren anders als bei privaten Gläubigern: Statt eines gerichtlichen Pfändungs- und Überweisungsbeschlusses erlässt die Behörde eine eigene Pfändungs- und Einziehungsverfügung (§ 309 Abs. 2 AO), für die kein Gerichtsurteil nötig ist. Auch hier kann das Finanzamt dazu bewegt werden, die Zwangsvollstreckung auszusetzen – vorausgesetzt es wird eine Ratenzahlungsvereinbarung getroffen.
Welche Freibeträge gibt es bei einer Kontopfändung?
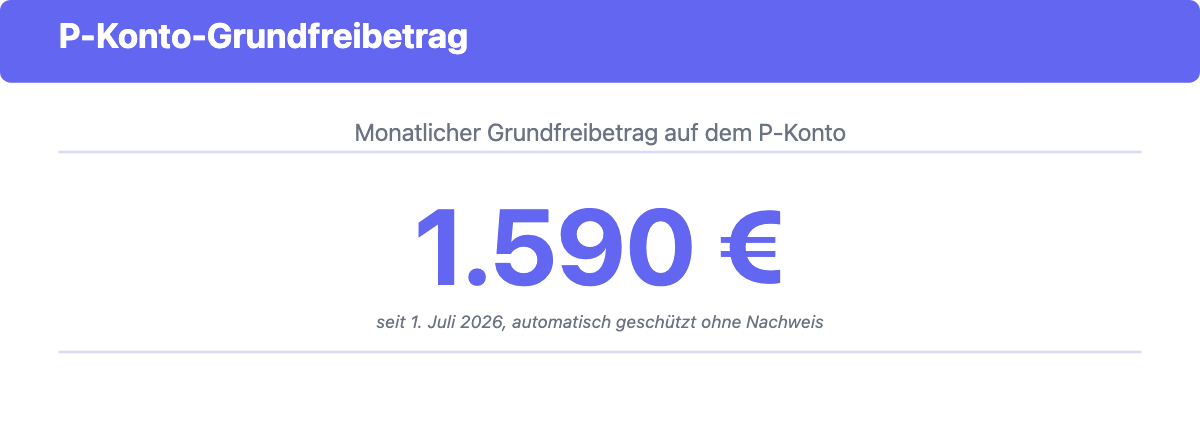
Der monatliche Grundfreibetrag auf einem P-Konto liegt seit dem 1. Juli 2026 bei 1.590 Euro und gilt bis zur nächsten turnusmäßigen Anpassung am 1. Juli 2027. Dieser Betrag ist automatisch geschützt, sobald ein reguläres Girokonto in ein P-Konto umgewandelt wurde – ohne dass dafür ein Nachweis nötig ist. Das bedeutet, bis zu dieser Summe bleibt dein Einkommen unangetastet und steht dir weiterhin zur Verfügung.
Aber es gibt auch zusätzliche Freibeträge, insbesondere wenn du Unterhaltspflichten hast. Für die erste Person, der du gesetzlich Unterhalt schuldest – das kann zum Beispiel ein Ehepartner oder ein Kind sein – erhöht sich dein Freibetrag seit dem 1. Juli 2026 um zusätzlich 597,42 Euro auf insgesamt 2.187,42 Euro. Für jede weitere unterhaltsberechtigte Person (bis zur fünften) kommen jeweils weitere 332,83 Euro hinzu.
Zur Geltendmachung dieser Erhöhungen benötigst du eine P-Konto-Bescheinigung nach § 903 Abs. 1 ZPO, die zum Beispiel vom Arbeitgeber, von der Familienkasse oder einer Schuldnerberatungsstelle ausgestellt wird. Und hier ist Vorsicht geboten: Anders als der automatische Grundfreibetrag werden die zusätzlichen Freibeträge nicht automatisch berücksichtigt, sondern müssen aktiv mit dieser Bescheinigung bei der Bank nachgewiesen werden.
Wie lange dauert eine Kontopfändung?
Die Dauer einer Kontopfändung hängt im Wesentlichen von der Höhe der Schulden und den pfändbaren Einkünften des Schuldners ab. Sie dauert so lange, bis alle offenen Forderungen komplett beglichen sind. Während dieser Zeit ist das Konto für den Schuldner gesperrt und jegliches Guthaben wird zur Tilgung der Schulden an den Gläubiger überwiesen. Es gibt aber die Möglichkeit, einen Teil des Einkommens zu schützen, indem man sein Girokonto in ein sogenanntes Pfändungsschutzkonto (P-Konto) umwandelt.
Wie erhalte ich Zugriff auf mein Geld während einer Kontopfändung?
Um Zugriff auf dein Geld während einer Kontopfändung zu erhalten, solltest du zunächst dein Konto in ein Pfändungsschutzkonto (P-Konto) umwandeln. Dieses schützt automatisch einen Grundfreibetrag, der seit dem 1. Juli 2026 bei 1.590 Euro liegt. Solltest du aufgrund von Unterhaltspflichten einen höheren Freibetrag geltend machen können, muss dieser mit einer P-Konto-Bescheinigung bei der Bank beantragt werden.
Du kannst auch die Ratenzahlungen mit deinem Gläubigern aushandeln und dadurch eine ruhende Stellung deiner Kontopfändung erreichen. Außerdem empfiehlt es sich, Kontakt zu Schuldnerberatungsstellen oder anwaltlichen Schuldnerberatungsstellen aufzunehmen.
Vergiss nicht: Die Bank kann gegen die Kontopfändung nichts tun – hier musst du selbst aktiv werden! Innerhalb von 14 Tagen nach Eintreten der Kontopfändung solltest du einen Antrag auf Freigabe des unpfändbaren Einkommens beim zuständigen Amtsgericht stellen.
Wie zahle ich meine Miete, wenn eine Kontopfändung vorliegt?
Bei einer Kontopfändung kann die Miete trotzdem bezahlt werden. Eine Möglichkeit ist die direkte Barzahlung beim Vermieter. Alternativ kannst du einen Verwandten oder Freund bitten, die Miete von seinem Konto zu überweisen. Wichtig ist es, den Vermieter über die Situation zu informieren und eine alternative Zahlungsweise zu besprechen.
Ist ein P-Konto vorhanden, bietet es einen Pfändungsschutz von 1.590 Euro pro Monat (seit 1. Juli 2026) – für die meisten Mieter reicht dieser Betrag zur Begleichung der Kaltmiete aus.
Was darf bei einer Kontopfändung nicht gepfändet werden?
Bei einer Kontopfändung sind bestimmte Beträge und Gegenstände von der Pfändung ausgenommen. Wird das Konto in ein P-Konto umgewandelt, ist der monatliche Grundfreibetrag von 1.590 Euro (seit 1. Juli 2026) automatisch geschützt. Dieser Betrag bleibt dem Schuldner erhalten und darf nicht gepfändet werden.
Auch gibt es Gegenstände, die grundsätzlich nicht zur Pfändung herangezogen werden dürfen. Dazu gehören beispielsweise Kleidung oder Hausrat des Schuldners.
Ebenfalls geschützt sind bestimmte Geldbeträge wie Sozialleistungen oder Kindergeld sowie Altersvorsorgevermögen wie etwa eine Lebensversicherung.
Zusammengefasst ist es also so, dass eine Kontopfändung nicht dazu führen darf, dass der Schuldner komplett mittellos wird und ihm kein Existenzminimum mehr verbleibt.
Kann ich trotz Kontopfändung ein neues Bankkonto eröffnen?
Ja, trotz Kontopfändung kannst du ein neues Bankkonto eröffnen, auch wenn die Schufa bereits einen negativen Eintrag zur Pfändung führt – hierfür kommen speziell auf diese Situation ausgelegte Girokonten ohne Schufa infrage. Dies ist dank des gesetzlichen Rechts auf ein Konto seit 2010 möglich. Typischerweise wird dabei ein sogenanntes P-Konto eingerichtet, das stets im Plus geführt werden muss.
Wie wirkt sich eine Kontopfändung auf meine Kreditwürdigkeit aus?
Die Kontopfändung hat weitreichende Auswirkungen auf die Bonität. Sie wird der Schufa gemeldet, was einen negativen Eintrag darstellt und somit die Kreditwürdigkeit beeinträchtigt. Wie lange dieser Eintrag sichtbar bleibt, hängt von der Art des Eintrags ab: Der reine Vermerk über die Umwandlung eines Kontos in ein P-Konto wird in der Regel direkt nach der Rückumwandlung in ein normales Girokonto gelöscht. Liegen der Pfändung dagegen unbezahlte Rechnungen oder offene Forderungen zugrunde, gilt für diese Zahlungsstörungen üblicherweise eine Speicherfrist von drei Jahren ab dem Tag der vollständigen Begleichung.
Trotzdem besteht mit dem seit 2010 in Deutschland eingeführten Pfändungsschutzkonto (P-Konto) eine Möglichkeit, das eigene Geld zu schützen. Die Eröffnung eines solchen Kontos wird zwar auch an die Schufa gemeldet, führt aber nicht zwingend zur Verschlechterung des Schufa-Scores.
Dennoch kann sie sich negativ auf die Bonität auswirken und dazu führen, dass Kreditgeber Anliegen ablehnen.
Kann ich während einer Kontopfändung noch Überweisungen tätigen?
Während einer Kontopfändung sind Überweisungen nicht mehr möglich. Das Bankkonto wird gesperrt und sämtliche Transaktionen, einschließlich Online-Banking oder Telefon-Transaktionen, sind ausgesetzt.
Was geschieht, wenn ich die Schulden bei einer Kontopfändung vollständig beglichen habe?
Nach einer vollständigen Begleichung der Schulden bei einer Kontopfändung wird die Pfändung aufgehoben. Das heißt, das Geld fließt nicht mehr an den Gläubiger und als Kontoinhaber hast du wieder einen uneingeschränkten Zugriff auf dein Konto. Alle vorherigen Einschränkungen, etwa bei Überweisungen oder anderen Bankgeschäften, fallen weg. Zudem hat die einmalige Kontopfändung keine weiteren Auswirkungen auf deine Kreditwürdigkeit.
Ist mein Girokonto gegen eine Kontopfändung abgesichert?
Ein normales Girokonto bietet keinen speziellen Schutz gegen Kontopfändungen. Bei einer solchen Pfändung kann das komplette Guthaben des Girokontos gesperrt werden, wodurch Auszahlungen nur noch möglich sind, wenn das Konto mehr Guthaben als den gepfändeten Betrag aufweist.
Jedoch besteht die Möglichkeit, ein reguläres Girokonto in ein sogenanntes Pfändungsschutzkonto (P-Konto) umzuwandeln. Ein P-Konto bietet einen automatischen Grundfreibetrag von 1.590 Euro je Kalendermonat (seit 1. Juli 2026). Dieser Betrag ist vor Pfändungen und Verrechnungen geschützt und stellt sicher, dass auch bei einer Kontopfändung Zugang zu einem Existenzminimum gewährleistet wird.
Zusätzlich zu diesem Basisschutz können unter bestimmten Voraussetzungen weitere Beträge freigegeben werden. Hierzu gehören beispielsweise Kindergeld oder Unterhaltsverpflichtungen. Um diese zusätzlichen Freibeträge geltend machen zu können, wird eine entsprechende Bescheinigung benötigt.
Trotzdem ist es wichtig sich bewusst zu sein: Jede Person darf nur ein P-Konto führen und muss selbst aktiv werden, um diesen besonderen Schutz gegen Kontopfändung in Anspruch nehmen zu können.
Kann ich mein reguläres Konto in ein P-Konto umwandeln?
Ja, du kannst dein reguläres Konto in ein Pfändungsschutzkonto (P-Konto) umwandeln. Diese Umwandlung bietet einen Schutz vor Kontopfändungen und muss von deiner Bank kostenlos innerhalb von vier Geschäftstagen durchgeführt werden, wenn eine Pfändung vorliegt. Ein P-Konto sichert monatlich bis zur gesetzlichen Grenze einen Betrag gegen Pfändungen ab.
Hilft ein Basiskonto gegen eine Kontopfändung?
Ein Basiskonto kann auch bei einer Kontopfändung genutzt werden. Es handelt sich hierbei um ein Girokonto mit grundlegenden Funktionen, das auf Guthabenbasis geführt wird. Überziehungen sind normalerweise nicht möglich, was den Vorteil hat, dass keine weiteren Schulden entstehen können. Allerdings bietet das Basiskonto keinen besonderen Schutz vor einer Pfändung.
Zum effektiven Schutz vor Kontopfändung dient vielmehr das sogenannte Pfändungsschutzkonto, kurz P-Konto. Hier ist ein Grundfreibetrag pro Monat automatisch vor Zugriff von Gläubigern geschützt und unter bestimmten Umständen kann dieser Betrag erhöht werden.
FAQ: Kontopfändung
In diesem Abschnitt werden häufig gestellte Fragen und Antworten zum Thema Kontopfändung behandelt. Erfahre wie du dich gegen eine ungerechtfertigte Kontopfändung wehren kannst, wann das Geld im Rahmen einer Kontopfändung an den Gläubiger übermittelt wird und wer die SCHUFA über eine Kontopfändung informiert.
Wie kann ich mich gegen eine ungerechtfertigte Kontopfändung wehren?
Bei einer ungerechtfertigten Kontopfändung besteht die Möglichkeit, Einspruch einzulegen. Hierzu sollte dargelegt werden, dass die Pfändung finanziell unzumutbar ist und eventuell eine Ratenzahlung vorgeschlagen werden. Eine weitere Option ist, sich an einen Anwalt zu wenden, der in den relevanten Rechtsgebieten versiert ist.
Wann wird das Geld im Zuge einer Kontopfändung an den Gläubiger übermittelt?
Nach Erhalt des Pfändungs- und Überweisungsbeschlusses wird das Guthaben auf dem Konto gesperrt. In der Regel vergehen vier Wochen, bevor das Guthaben tatsächlich an den Gläubiger überwiesen wird – wird das Konto innerhalb dieser Frist in ein P-Konto umgewandelt, bleibt der Freibetrag auch rückwirkend geschützt.
Wer informiert die SCHUFA über eine Kontopfändung?
Über eine Kontopfändung wird die SCHUFA in der Regel von der Bank des Schuldners informiert. Dies findet statt, nachdem der Gläubiger einen rechtlich gültigen Vollstreckungstitel erlangt und diesen an die Bank übermittelt hat.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von girokonto.io, einer Marke der LBC Finance UG. Er liebt es, alle Daten über Girokonten zusammenzutragen, um so die besten Girokonten zu vergleichen und zu finden.