


Kostenlose Vorlage
Ein Musterschreiben für Arbeitgeber, Vermieter und alle anderen Zahlungspartner, dazu eine Checkliste mit 16 Stellen, die deine neue IBAN brauchen.
Ohne Anmeldung, ohne E-Mail-Adresse. Alle Vorlagen im Überblick: Vorlagen rund ums Girokonto. Die Vorlage ist eine Formulierungshilfe und ersetzt keine Rechtsberatung.
Das Wichtigste in Kürze
- Der Kontowechselservice ist die gesetzlich verankerte Kontowechselhilfe nach § 20 Zahlungskontengesetz (ZKG): Die neue Bank organisiert den Umzug, du musst nur eine Ermächtigung unterschreiben.
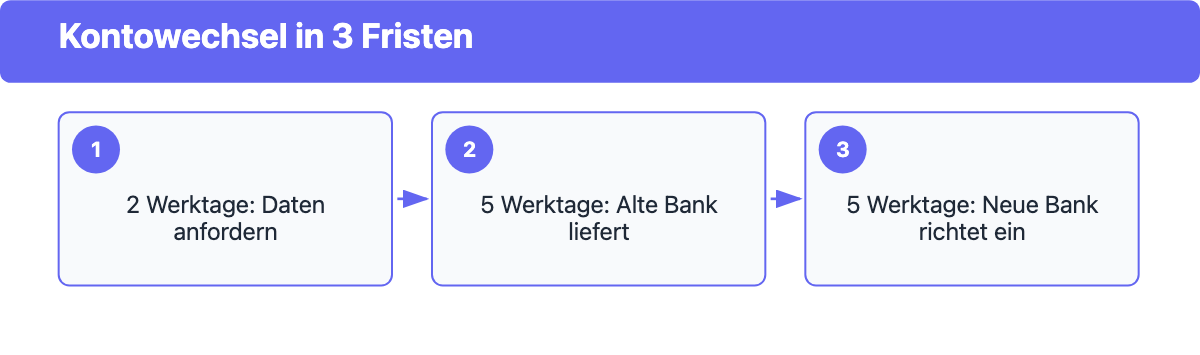
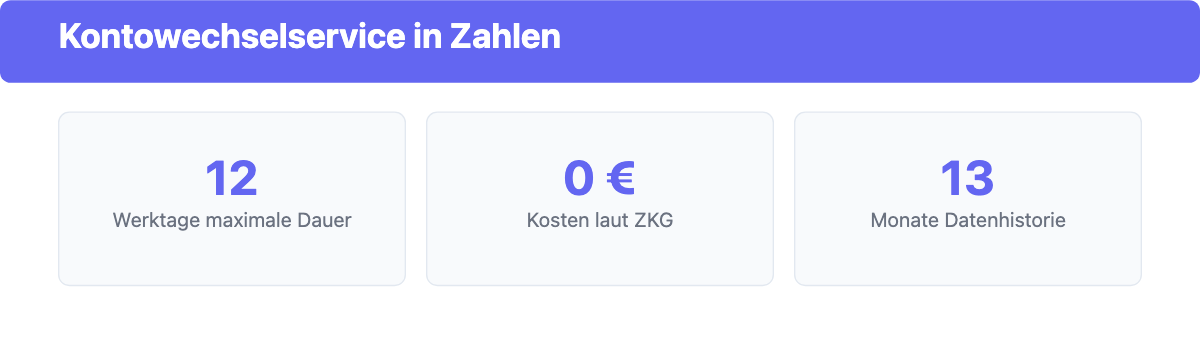
- Der gesamte Wechsel dauert maximal 12 Werktage, aufgeteilt in drei feste Fristen von 2, 5 und 5 Werktagen.
- Die gesetzliche Kontowechselhilfe ist kostenlos, solange keine Bank ausdrücklich etwas anderes mit dir vereinbart.
- Übernommen werden nur Daueraufträge und Lastschriftmandate deines Girokontos, keine Depots, Kredite oder Bausparverträge.
Ein Kontowechselservice übernimmt für dich die Formalitäten, wenn du dein Girokonto zu einer neuen Bank umziehst: Er informiert deine alte Bank, überträgt Daueraufträge und Lastschriftmandate und gibt deine neuen Kontodaten an Zahlungspartner weiter. Rechtlich heißt dieses Verfahren Kontowechselhilfe und ist seit dem 18. Juni 2016 im Zahlungskontengesetz (ZKG) festgeschrieben. Jede Bank in Deutschland ist verpflichtet, sie auf Wunsch anzubieten, und zwar kostenlos.
Was ist ein Kontowechselservice?
Ein Kontowechselservice ist die organisierte Unterstützung beim Umzug eines Girokontos von einer Bank zu einer anderen, gesetzlich geregelt als Kontowechselhilfe in den §§ 20 bis 22 ZKG. Du beauftragst dazu deine neue Bank mit einer einmaligen Ermächtigung, und die beiden beteiligten Institute erledigen den Rest untereinander: Daueraufträge werden übertragen, Lastschriftmandate umgestellt und Zahlungspartner über die neue IBAN informiert.
Viele Banken bieten zusätzlich einen digitalen Kontowechselservice über Dienstleister wie Fino oder FinReach an. Der Unterschied liegt im Ablauf, nicht im Ergebnis: Die gesetzliche Kontowechselhilfe läuft meist über ein unterschriebenes Formular, das du der neuen Bank per Post oder Upload zusendest, während der digitale Service dieselben Schritte über eine Online-Anmeldung und einen Kontoabgleich per Mausklick auslöst. Beide Varianten übernehmen ausschließlich dein Zahlungskonto (Girokonto), keine Depots, Kredite, Bausparverträge oder Tagesgeldkonten bei anderen Anbietern.
Rechtliche Grundlage: Was regelt das Zahlungskontengesetz?
Das Zahlungskontengesetz (ZKG) verpflichtet seit dem 18. Juni 2016 alle Zahlungsdienstleister in Deutschland, Verbrauchern beim Wechsel des Girokontos zu helfen, sofern beide Banken innerhalb Deutschlands sitzen und das Konto in derselben Währung geführt wird. § 20 ZKG begründet den Anspruch, § 21 ZKG regelt die Ermächtigung, und § 22 ZKG legt die konkreten Fristen fest, an die sich alte und neue Bank halten müssen. Für die Ermächtigung gibt es ein von der BaFin bereitgestelltes Standardformular, das festlegt, welche Aufgaben die Banken übernehmen und zu welchem Termin das alte Konto geschlossen wird.
Verletzt eine der beiden Banken ihre Pflichten, zum Beispiel durch eine verspätete Datenübermittlung, haften alte und neue Bank gesamtschuldnerisch für den entstandenen Schaden, etwa Mahngebühren aus einer verpassten Lastschrift. Beschwerden dazu nimmt die BaFin (Referat VBS 12) entgegen, alternativ kannst du eine Verbraucherschlichtungsstelle einschalten oder zivilrechtlich klagen.
Wie läuft der Kontowechsel Schritt für Schritt ab?
Der Kontowechselservice läuft in drei festen Fristen ab, die sich zu maximal 12 Werktagen summieren. Die folgende Tabelle zeigt, welche Bank innerhalb welcher Frist welchen Schritt des Kontowechsels erledigen muss.
| Frist | Zuständige Bank | Ereignis beim Kontowechsel |
|---|---|---|
| 2 Werktage | Neue Bank | Fordert bei der alten Bank alle nötigen Kontodaten an |
| 5 Werktage | Alte Bank | Übermittelt Daueraufträge, Lastschriftmandate und eingehende Überweisungen/Lastschriften der letzten 13 Monate (Zeitraum), stellt Zahlungen ein und überweist das Restguthaben |
| 5 Werktage | Neue Bank | Richtet Daueraufträge ein, akzeptiert künftige Lastschriften und informiert deine Zahlungspartner über die neue IBAN |
In der Praxis läuft der Ablauf so: Du füllst bei deiner neuen Bank die Ermächtigung aus (online oder auf Papier), gibst darin an, welche Aufgaben übernommen werden sollen, und wählst den Stichtag für die Kontoschließung. Ab diesem Moment übernimmt die neue Bank die Kommunikation mit der alten. Parallel solltest du dein altes Konto noch einige Wochen weiterlaufen lassen, falls einzelne Zahlungspartner die 13-Monats-Historie nicht vollständig erfassen, etwa bei unregelmäßigen Jahreszahlungen wie einer Kfz-Versicherung.
Was kostet der Kontowechselservice?
Der Kontowechselservice ist für dich kostenlos, denn die gesetzliche Kontowechselhilfe darf keine Bank in Rechnung stellen. Eine Bank darf für die Kontoschließung, die Übermittlung der Dauerauftrags- und Lastschriftdaten sowie die Weiterleitung an die neue Bank kein Entgelt verlangen. Ein Entgelt ist nur zulässig, wenn du es vorher ausdrücklich mit deiner Bank vereinbart hast, etwa für Zusatzleistungen außerhalb des gesetzlichen Umfangs. Achte trotzdem auf die Kontoführungsgebühren des neuen Kontos selbst: Laut Stiftung Warentest (August 2025, 700 geprüfte Konten bei 182 Banken) waren 54 Konten mit maximal 60 Euro im Jahr komplett kostenlos, während fast die Hälfte der geprüften Konten über 100 Euro im Jahr kostet.
Was übernimmt der Kontowechselservice nicht?
Der Kontowechselservice deckt ausschließlich dein Girokonto ab. Wertpapierdepots, laufende Kredite, Bausparverträge und Tagesgeldkonten bei anderen Anbietern musst du weiterhin selbst kündigen oder übertragen, dafür gibt es kein gesetzliches Umzugsverfahren. Auch Verträge mit Onlinehändlern und Zahlungsdiensten wie Amazon, PayPal oder eBay werden nicht automatisch aktualisiert. Diese Anbieter erkennst du am besten an den regelmäßigen Buchungen der letzten 13 Monate, die dir die alte Bank im Rahmen des Kontowechsels offenlegt, und trägst die neue IBAN dort manuell nach.
Digitaler Kontowechselservice oder klassische Kontowechselhilfe?
Der digitale Kontowechselservice und die klassische, papierbasierte Kontowechselhilfe führen zum selben gesetzlichen Ergebnis. Sie unterscheiden sich nur im Tempo und im Aufwand für dich, wie die folgende Übersicht zeigt.
| Variante | Anmeldung | Abgleich der Zahlungspartner | Vorbereitungsdauer |
|---|---|---|---|
| Digitaler Kontowechselservice | Online-Formular, meist während der Kontoeröffnung | Automatischer Datenabgleich per Klick | Rund 10 Minuten |
| Klassische Kontowechselhilfe | Papierformular per Post oder Upload | Manuelle Durchsicht der übermittelten Liste | 15 bis 30 Minuten für das Formular |
Die gesetzlichen Fristen von 2, 5 und 5 Werktagen sowie die Kostenfreiheit gelten für beide Varianten identisch, denn beide beruhen auf demselben Zahlungskontengesetz. Der digitale Weg lohnt sich vor allem dann, wenn deine neue Bank ihn direkt bei der Kontoeröffnung anbietet und Ermächtigung sowie Datenabgleich in einem Schritt erledigt. Bietet die neue Bank keinen digitalen Kontowechselservice an, greift automatisch die klassische Kontowechselhilfe und garantiert dieselben Fristen und denselben kostenlosen Umfang.