


Das Wichtigste in Kürze
- Online-Banking bedeutet, Bankgeschäfte für Girokonto, Depot, Tagesgeld und Festgeld über das Internet zu erledigen, statt in die Filiale zu gehen.
- Für den Zugang benötigst du eine PIN und ein TAN-Verfahren wie pushTAN, chipTAN, mTAN, App-TAN oder Photo-TAN; das alte iTAN-Verfahren mit Papierlisten ist seit dem 14. September 2019 verboten.
- Nahezu jede Bank in Deutschland bietet Online-Banking an, von Sparkasse und Volksbank über Deutsche Bank, Commerzbank und Postbank bis zu reinen Direktbanken wie ING oder comdirect.
- Sicher ist Online-Banking, wenn du auf Verschlüsselung (https, Schlosssymbol), sichere Passwörter und die Warnzeichen von Phishing-Mails achtest; das Bundesamt für Sicherheit in der Informationstechnik (BSI) gibt dafür konkrete Empfehlungen.
- Sollten deine Zugangsdaten verloren gehen, kannst du sie über "Passwort vergessen" oder den Kundendienst deiner Bank zurücksetzen.
- Wer lieber unterwegs zahlt, kann auf Mobile Banking, Telefon-Banking oder klassisches Filial-Banking ausweichen: Jede Alternative hat eigene Vor- und Nachteile.
Was ist Online-Banking?
Online-Banking ist die Möglichkeit, deine Bankgeschäfte über das Internet zu erledigen statt in einer Filiale. Das gilt nicht nur für das Girokonto: Auch Wertpapierdepots, Tagesgeldkonten und Festgeldkonten lassen sich vollständig online verwalten, von der Kontoeröffnung bis zur laufenden Verwaltung. Für den Zugang benötigst du eine persönliche Identifikationsnummer (PIN) für dein Konto und ein TAN-Verfahren als zweiten Faktor, mit dem du einzelne Transaktionen freigibst.
Du erreichst dein Online-Banking über die Webseite deiner Bank, eine dedizierte Banking-App oder spezialisierte Finanzsoftware. Der Vorteil liegt in der Zeitersparnis und der Unabhängigkeit von Öffnungszeiten; der Nachteil ist die grundsätzliche Angriffsfläche für Cyberkriminelle, der du mit den richtigen Sicherheitsmaßnahmen begegnest.
Wie funktioniert Online-Banking?
Nach der Kontoeröffnung registrierst du dich beim Online-Service deiner Bank und erhältst deine persönlichen Zugangsdaten, meist einen Benutzernamen oder Alias und ein selbst gewähltes Passwort. Mit diesen Daten meldest du dich auf der Website oder in der App deiner Bank an.
Nach dem Login stehen dir die klassischen Funktionen zur Verfügung: Kontostand und Umsätze einsehen, Überweisungen ausführen, Daueraufträge einrichten oder Lastschriften verwalten. Jede Transaktion bestätigst du zusätzlich mit einer Transaktionsnummer (TAN), die dein gewähltes TAN-Verfahren für genau diesen einen Vorgang erzeugt; eine bereits verwendete TAN funktioniert kein zweites Mal.
Im Hintergrund läuft die gesamte Verbindung verschlüsselt, erkennbar am "https" in der Adresszeile und dem Schlosssymbol im Browser. Diese Verschlüsselung schützt die übertragenen Daten, ersetzt aber keine eigene Vorsicht bei der Wahl von Passwörtern und beim Umgang mit TANs.
Welche TAN-Verfahren gibt es beim Online-Banking?
Ohne eine gültige TAN lässt sich keine Überweisung abschließen. Einen ausführlichen Vergleich aller TAN-Verfahren findest du in unserem separaten Ratgeber; hier die aktuell gängigsten Verfahren im Überblick:

- pushTAN: Die TAN wird direkt in einer separaten Banking-App auf dem Smartphone erzeugt und per Push-Nachricht bestätigt, ganz ohne zusätzliches Gerät.
- chipTAN: Ein kleines TAN-Generator-Gerät liest die Auftragsdaten von der Bankkarte oder über ein Blinksignal vom Bildschirm ein und erzeugt daraus die TAN.
- mTAN: Die Bank sendet die TAN per SMS auf eine zuvor hinterlegte Mobilfunknummer.
- App-TAN: Eine in die Banking-App integrierte TAN-Generierung, häufig zusätzlich durch Fingerabdruck oder Gesichtserkennung abgesichert.
- Photo-TAN: Ein bunter Grafikcode am Bildschirm wird per Smartphone-Kamera oder separatem Lesegerät gescannt und daraus die TAN berechnet.
Das frühere iTAN-Verfahren, bei dem TANs von einer vorab gedruckten Papierliste abgehakt wurden, ist seit dem 14. September 2019 EU-weit nicht mehr zulässig: Die Zahlungsdiensterichtlinie PSD2 schreibt seither TANs vor, die für jede einzelne Transaktion neu und dynamisch erzeugt werden.
Bei welchen Banken ist Online-Banking verfügbar?
Online-Banking ist heute Standard und wird praktisch von jeder Bank in Deutschland angeboten. Dazu zählen die Sparkassen und Volksbanken vor Ort ebenso wie Filialbanken wie Deutsche Bank, Commerzbank oder Postbank sowie reine Direktbanken wie ING, comdirect, DKB, N26 oder bunq, die ausschließlich online arbeiten.
Der Login läuft bei allen Anbietern nach demselben Prinzip: über die Website oder die Banking-App der jeweiligen Bank, mit den bei der Kontoeröffnung vergebenen Zugangsdaten. Welche Bank für dich die beste Wahl ist, hängt weniger vom reinen Vorhandensein von Online-Banking ab (das bieten heute alle) sondern von Kontoführungsgebühren, App-Qualität, TAN-Verfahren und ob du zusätzlich eine Filiale in der Nähe brauchst.
Welche Vorteile und Nachteile hat Online-Banking?
Online-Banking spart Zeit und Wege, weil du Überweisungen, Daueraufträge und Kontoabfragen ohne Filialbesuch erledigst. Diesem Komfort steht gegenüber, dass du selbst für die Sicherheit deiner Zugangsdaten verantwortlich bist und bei komplexeren Anliegen keinen persönlichen Berater vor Ort hast.
Vorteile
Die wichtigsten Vorteile im Überblick:
- Bequemlichkeit: Du kannst Bankgeschäfte unabhängig von Ort und Zeit durchführen.
- Kostenersparnis: Häufig keine Kontoführungsgebühren oder geringere Transaktionskosten als in der Filiale.
- Schnelle Abwicklung: Überweisungen und Kontostand-Check erfolgen in wenigen Minuten.
Nachteile
Diesen Vorteilen stehen einige Nachteile gegenüber:
- Sicherheitsrisiko: Risiko für Betrug oder Datenmissbrauch besteht immer.
- Fehlende persönliche Beratung: Bei komplexen Bankgeschäften fehlt der persönliche Ansprechpartner.
- Technische Probleme: Zugriff auf das Banking kann bei technischen Schwierigkeiten eingeschränkt sein.
Wie kann ich Online-Banking bei meinem Girokonto einrichten?
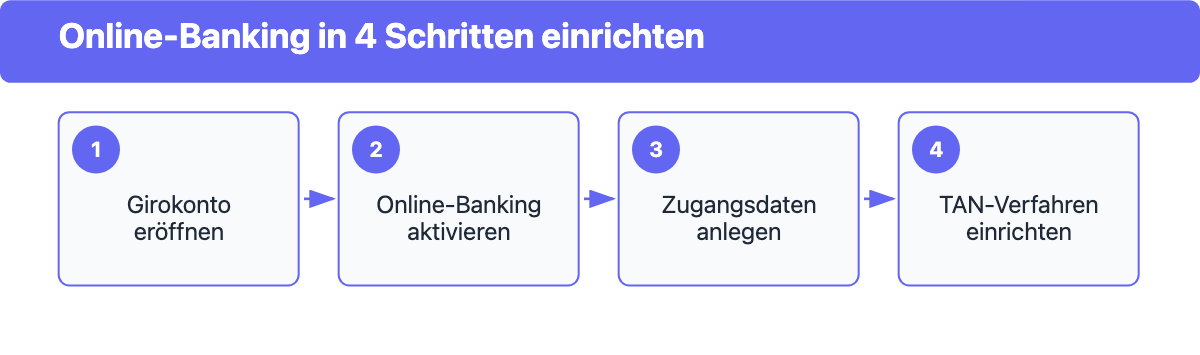
Die Einrichtung läuft bei den meisten Banken in vier Schritten ab:
- Girokonto eröffnen: Ohne bestehendes Konto kein Online-Banking. Viele Banken bieten die komplette Kontoeröffnung bereits online per Video-Ident oder Post-Ident an.
- Online-Banking im Kundenbereich aktivieren: Nach der Kontoeröffnung schaltest du den Online-Zugang über die Website oder App deiner Bank frei, meist über einen Menüpunkt wie "Online-Banking beantragen".
- Zugangsdaten anlegen: Du erhältst oder wählst einen Benutzernamen bzw. Alias sowie ein Passwort, die zusammen mit deiner PIN den Login bilden.
- TAN-Verfahren einrichten: Du entscheidest dich für pushTAN, chipTAN oder ein anderes Verfahren und aktivierst es einmalig in der Banking-App oder mit dem TAN-Generator.
Möchtest du dein Girokonto zusätzlich für Mobile Banking nutzen, installierst du im Anschluss die Banking-App deiner Bank und meldest dich dort mit denselben Zugangsdaten an.
Ist Online-Banking sicher?
Ja, Online-Banking ist sicher, wenn du die grundlegenden Sicherheitsregeln einhältst; darauf weist auch das Bundesamt für Sicherheit in der Informationstechnik (BSI) in seinen Empfehlungen zum Onlinebanking hin. Ein sicheres TAN-Verfahren ist dabei die wichtigste technische Schutzebene. Die Übertragung deiner Daten läuft verschlüsselt, erkennbar am "https" in der Adresszeile und einem Schlosssymbol im Browser, und jede Transaktion wird zusätzlich per TAN-Verfahren abgesichert.
Konkret solltest du auf Folgendes achten:
- Adresse prüfen: Nur über die echte, per Lesezeichen gespeicherte Adresse deiner Bank einloggen, nie über einen Link aus einer E-Mail.
- TAN niemals weitergeben: Keine Bank fragt am Telefon oder per Mail nach deiner TAN oder deinem Passwort.
- Passwörter regelmäßig ändern: Ein langes, einzigartiges Passwort verwenden und es nicht auf dem Computer speichern.
- Phishing-Mails erkennen: Misstrauisch werden bei Nachrichten, die zur sofortigen Eingabe von Zugangsdaten auffordern.
Die größte Schwachstelle bleibt der Mensch: Dein Rechner oder dein WLAN können Angriffsfläche für Phishing bieten, wenn du unachtsam auf gefälschte Links klickst. Wer die genannten Regeln beachtet, minimiert dieses Risiko deutlich.
Was kann ich tun, wenn ich meine Online-Banking-Zugangsdaten vergessen habe?
Keine Sorge, wenn du deine Online-Banking-Zugangsdaten vergessen hast. Es gibt verschiedene Möglichkeiten, um wieder Zugang zu deinem Konto zu bekommen. Erstens, versuche über die Funktion "Passwort vergessen" auf der Online-Banking-Website deine Zugangsdaten zurückzusetzen.
Sollte das nicht helfen, steht in den meisten Fällen der Kundendienst deiner Bank zur Verfügung. Der Kundenservice kann dir bei der Wiederherstellung deiner Zugangsdaten helfen oder weitere Anweisungen geben.
In einigen Fällen kann es notwendig sein, persönlich in eine Filiale deiner Bank zu gehen und deinen Ausweis vorzulegen, um deine Identität zu bestätigen.
Außerdem ist es möglich, ein Formular auszufüllen, um neue Zugangsdaten für das Online-Banking zu beantragen. Nachdem du dieses ausgefüllt hast, wird die Bank sich entweder telefonisch mit dir in Verbindung setzen oder dir per Post neue Zugangsdaten zuschicken.
Zum Schluss empfehlen wir dir dringend regelmäßige Aktualisierungen von Passwörtern und bestmögliche Vorsicht im Umgang mit deinen Daten, um sicherzustellen, dass dein Online-Banking-Konto sicher bleibt.
Welche Alternativen gibt es zu Online-Banking?
Es gibt verschiedene Alternativen zum Online-Banking, die es ermöglichen, Bankgeschäfte auf unterschiedliche Weise zu erledigen. Im folgenden Abschnitt geht es um die Unterschiede zwischen Online-Banking und Mobile Banking, Telefon-Banking sowie Filial-Banking.
Online-Banking vs Mobile Banking
Der Kernunterschied liegt im Zugangsweg: Online-Banking nutzt du über den Browser auf jedem internetfähigen Gerät, während Mobile Banking eine spezielle Banking-App auf Smartphone oder Tablet voraussetzt.
Zugriff, Nutzung und Komfort
Mobile Banking punktet unterwegs: Der Login gelingt oft per Fingerabdruck oder Gesichtserkennung, und Zusatzfunktionen wie Bezahlen per Smartphone oder Überweisen per QR-Code sind direkt eingebaut. Online-Banking am Computer eignet sich dagegen besser für längere Sitzungen zu Hause, etwa wenn du mehrere Überweisungen gleichzeitig bearbeitest oder Kontoauszüge herunterlädst.
Sicherheit
Sowohl bei Online- als auch bei Mobile Banking solltest du dich stets sicher anmelden, denn Betrugsversuche wie Phishing oder Malware sind leider allgegenwärtig. Ein Pluspunkt beim Mobile Banking: Der Login kann oft durch biometrische Merkmale wie Fingerabdruck oder Gesichtserkennung erfolgen, was das Risiko eines ausgespähten Passworts verringert.
Online-Banking vs Telefon-Banking
Online-Banking und Telefon-Banking sind zwei Möglichkeiten, um Bankgeschäfte elektronisch abzuwickeln. Beide haben spezifische Vor- und Nachteile.
Zugangsmöglichkeiten
Telefon-Banking ermöglicht es dir, Dienstleistungen per Telefon oder Telefax zu nutzen. Dazu gehört die Abfrage von Kontoständen oder die Tätigung von Überweisungen. Hingegen erlaubt das Online-Banking nicht nur ähnliche Funktionen, sondern auch zusätzliche Angebote wie den Wertpapierhandel oder Kreditanfragen über das Internet.
Kosten und Verfügbarkeit
Für das Telefon-Banking können allerdings zusätzliche Kosten anfallen, insbesondere wenn du einen Mitarbeiter sprechen möchtest. Das kann mitunter recht zeitaufwändig sein. Demgegenüber ist das Online-Banking, bei Rund-um-die-Uhr-Verfügbarkeit, in der Regel kostengünstiger und schneller.
Sicherheitsaspekte
In puncto Sicherheit gilt das Online-Banking als sicherer, da hier eine doppelte Identitätsprüfung durch Benutzername und Passwort erfolgt. Bei beiden Varianten sollten aber generell Vorsichtsmaßnahmen beachtet werden.
Online Banking vs Filial-Banking
Beim Vergleich von Online-Banking und Filial-Banking spielen verschiedene Aspekte eine Rolle.
Kosten und Service
Filialbanken haben durch den Unterhalt von Gebäuden und Personal höhere Kosten, was sich in der Regel in ihren Gebühren widerspiegelt. Direktbanken hingegen bieten oft kostengünstigere Angebote an, da sie diese Ausgaben nicht haben. Ein weiterer Unterschied besteht im Kundenservice: Bei einer Filialbank hast du einen persönlichen Ansprechpartner, während der Service bei Direktbanken meist nur telefonisch oder online erfolgt.
Angebotene Leistungen
Sowohl Filial- als auch Direktbanken bieten Online-Banking und Überweisungen an. Bargeldeinzahlungen sind bei Filialbanken am Schalter oder Automaten möglich, bei vielen Direktbanken dagegen meist nur über Partner wie die ReiseBank oder im Einzelhandel. Zudem sind die Zinsen bei Direktbanken in der Regel höher als bei Filialbanken.
Öffnungszeiten und Erreichbarkeit
Der größte praktische Unterschied ist die Erreichbarkeit: Eine Filiale hat feste Öffnungszeiten, meist wochentags bis zum frühen Abend, während Online-Banking rund um die Uhr verfügbar ist, auch am Wochenende oder aus dem Urlaub heraus.
FAQ: Online Banking
In diesem Abschnitt werden häufig gestellte Fragen zum Thema Online-Banking beantwortet. Erfahre, wo du deine Zugangsdaten findest, wie TAN-Verfahren funktionieren und ab welchem Alter du Online-Banking nutzen kannst.
Wo finde ich meine Online-Banking-Zugangsdaten?
Deine Online-Banking-Zugangsdaten, bestehend aus Benutzernamen bzw. Alias und PIN, bekommst du in der Regel bei der Einrichtung deines Online-Banking Zugangs von deiner Bank. Du kannst diese auch auf der Website deiner Bank im persönlichen Bereich unter "Datenschutz & Sicherheit" > "Online-Zugang" ändern.
Welche TAN-Verfahren kann ich beim Online-Banking nutzen?
Die gängigen Verfahren sind pushTAN, chipTAN, mTAN, App-TAN und Photo-TAN. Eine ausführliche Übersicht findest du im Abschnitt "Welche TAN-Verfahren gibt es beim Online-Banking?" weiter oben.
Ab welchem Alter kann ich Online-Banking nutzen?
Die Nutzung von Online-Banking ist grundsätzlich ab dem 18. Lebensjahr in vollem Umfang möglich. Allerdings können auch Schülerkonten eingerichtet werden, die bereits das Online-Banking beinhalten.