


Für Sparer bedeutet das: Das aktuelle Umfeld ist gut. Wer sein Geld auf dem Girokonto lässt, verschenkt jedes Jahr Zinsen. Mit einem Tagesgeldkonto erzielt bei 10.000 EUR und 3 % Zins rund 300 EUR jährlich, ohne Risiko und ohne Aufwand.
In diesem Vergleich findest du die besten aktuellen Angebote, eine klare Erklärung aller Kriterien und konkrete Tipps für deinen Sparertyp. Berechne deinen individuellen Ertrag direkt mit unserem Tagesgeld-Rechner.
Die besten Tagesgeldkonten im Vergleich (Oktober 2026)
Die Tabelle zeigt die Tagesgeldangebote aus unserer Datenbank, sortiert nach dem Zins für Neukunden. Alle Werte haben wir am 06.10.2026 auf den Zins- und Konditionsseiten der Banken geprüft. Weitere Anbieter wie Chase, Hamburg Direct Bank oder Umweltbank beschreiben wir darunter.
| Bank | Zinsen p.a. | Bedingung | Einlagensicherung | Für wen geeignet |
|---|---|---|---|---|
| DKB Tagesgeld | 4,00 % | Neugeld mit Eingang 06.10. bis 20.10.2026, Zinsen 01.11.2026 bis 28.02.2027, bis 100.000 €; sonst 1,00 % | EdB (DE) | DKB-Kunden mit neuem Geld |
| Openbank Tagesgeld (ehemals Santander) | 4,00 % | 4 Monate für neue Konten ab 28.09.2026, bis 100.000 €; danach 2,00 % | EdB (DE) | Sparer, die auch das Openbank Girokonto nutzen |
| Consorsbank | 3,80 % | 5 Monate, nur Neukunden, bis 1.000.000 € | FGDR (FR) | Neukunden mit größeren Beträgen |
| TF Bank | 3,65 % | 4 Monate, Neukunden; danach 1,45 % | Riksgälden (SE), bis 1.150.000 SEK | Portfolio-Diversifizierer |
| ING Extra-Konto | 3,20 % (3,75 % mit Girokonto) | 4 Monate, bis 250.000 €; danach 0,75 % | EdB (DE) | ING-Kunden |
| comdirect Tagesgeld | 1,50 % (1,75 % mit Girokonto) | Neukunden, bis auf Weiteres; Standardzins 0,75 % | EdB (DE) | comdirect-Girokonto-Kunden |
1. Chase Tagesgeld
Chase bietet Neukunden 4 % pro Jahr für die ersten vier Monate auf Einlagen bis 500.000 Euro. Danach und darüber gilt ein variabler Zins, aktuell 2 % p.a. (Stand: 06.10.2026, chase.de).
Zinsen: 4,00 % p.a. (4 Monate Aktionszins, bis 500.000 Euro), danach variabel, aktuell 2,00 % p.a.
Einlagensicherung: Gesetzliche Einlagensicherung bis 100.000 Euro, zusätzlich freiwillig bis 3 Millionen Euro. In Deutschland betreibt die J.P. Morgan SE das Angebot.
Kontoeröffnung: Online, Video-Ident möglich
Zugang: Onlinebanking und App (iOS + Android)
Für dich geeignet, wenn du maximal von Aktionszinsen profitieren möchtest und bereit bist, nach vier Monaten wieder zu wechseln.
Worauf du achten solltest: Hast du weitere Einlagen bei Gesellschaften der J.P. Morgan SE, werden sie für die gesetzliche Grenze von 100.000 Euro zusammengerechnet. Nach vier Monaten sinkt der Zins auf den variablen Standardsatz.
2. Raisin StartZins
Raisin ist keine Bank, sondern eine Sparplattform: Du eröffnest ein Konto bei Raisin und kannst damit auf die Tagesgeld- und Festgeldangebote von dutzenden Partnerbanken in der EU zugreifen. Der StartZins ist ein zeitlich begrenztes Einstiegsangebot für neue Raisin-Kunden.
Zinsen: StartZins zeitlich begrenzt, Höhe und Laufzeit wechseln je nach Aktion (aktuellen Satz bei Raisin prüfen), danach Partnerbank-Zins (variiert)
Einlagensicherung: Hängt von der gewählten Partnerbank ab: alle sind EU-gesetzlich gesichert bis 100.000 EUR pro Person und Bank
Kontoeröffnung: Online über Raisin-Plattform, Video-Ident
Zugang: Raisin-Webportal und App
Für dich geeignet, wenn du EU-Einlagensicherung bevorzugst und trotzdem einen der höchsten Aktionszinsen nutzen möchtest. Auf der Raisin-Plattform kannst du nach Ablauf des StartZins direkt zu anderen Partnerbanken wechseln, ohne erneut ein Video-Ident durchlaufen zu müssen.
3. Consorsbank Tagesgeld
Die Consorsbank (BNP Paribas) bietet Neukunden 3,80 % p.a. für fünf Monate, ein kostenloses Wertpapierdepot mit Verrechnungskonto ist dabei inklusive. Für Anleger, die ohnehin ein neues Depot suchen, ist das eine attraktive Kombination.
Zinsen: 3,80 % p.a. Aktionszins für 5 Monate bis 1.000.000 EUR, nur für Neukunden
Einlagensicherung: französische Einlagensicherung FGDR bis 100.000 EUR, da die Consorsbank eine Niederlassung der BNP Paribas S.A. ist
Kontoeröffnung: Online, Post-Ident oder Video-Ident
Zugang: Online-Banking und App
Für dich geeignet, wenn du ein neues Wertpapierdepot eröffnen möchtest und gleichzeitig dein Tagesgeld gut verzinst parken willst. Wer nur ein Tagesgeldkonto ohne Depot sucht, findet bei Hamburg Direct Bank oder ING einfachere Optionen.
4. ING Extra-Konto
ING ist eine der größten Direktbanken Deutschlands und bietet mit dem Extra-Konto ein unkompliziertes Tagesgeldkonto. Neukunden erhalten vier Monate lang 3,20 % p.a.
Zinsen: 3,20 % p.a. (4 Monate Aktionszins für Neukunden, bis 250.000 Euro; 3,75 % bei Eröffnung zusammen mit dem Girokonto), danach 0,75 % p.a.
Einlagensicherung: EdB (Deutschland), gesetzliche Absicherung bis 100.000 EUR
Kontoeröffnung: Online, Post-Ident oder Video-Ident, schnell über bestehende ING-Kundendaten möglich
Zugang: Onlinebanking und ING-App
Für dich geeignet, wenn du bereits ING-Kunde bist oder eine unkomplizierte deutsche Lösung bevorzugst. Wer noch kein ING-Girokonto hat, kann beides gleichzeitig eröffnen, was einen Schritt spart.
5. Hamburg Direct Bank
Die Hamburg Direct Bank bietet aktuell 3,61 % p.a. als Aktionszins für vier Monate auf Einlagen bis 150.000 Euro (Stand: 06.10.2026, hamburg-direct-bank.de). Danach gilt der variable Standardzins der Bank.
Zinsen: 3,61 % p.a. Aktionszins für 4 Monate (bis 150.000 Euro), danach variabler Standardzins
Einlagensicherung: EdB (Deutschland), gesetzliche Pflichtmitgliedschaft, zusätzlich Einlagensicherungsfonds des Bundesverbandes deutscher Banken
Kontoeröffnung: Online, Post-Ident oder Video-Ident
Zugang: Onlinebanking und App
Für dich geeignet, wenn du einen hohen Aktionszins bei einer deutschen Bank suchst und Einlagen bis 150.000 Euro zum Aktionszins anlegen möchtest. Nach vier Monaten solltest du den Zins erneut vergleichen.
6. Trading 212 Verrechnungskonto
Trading 212 ist eine EU-regulierte Broker-Plattform aus Bulgarien. Nicht investiertes Guthaben auf dem Verrechnungskonto wird verzinst. Den aktuellen Satz nennt Trading 212 in der App.
Zinsen: variabler Zins auf nicht investiertes Guthaben (aktuellen Satz beim Anbieter prüfen)
Wichtiger Hinweis: Das ist kein klassisches Tagesgeldkonto. Das Geld liegt als Broker-Verrechnungsguthaben. Es gilt EU-Investorenschutz (bis 20.000 EUR), nicht die übliche Einlagensicherung für Bankguthaben.
Kontoeröffnung: Online und per App, Video-Ident
Zugang: App (iOS, Android), Webportal
Für dich geeignet, wenn du ohnehin Trading 212 als Broker nutzt und dein Cash-Anteil automatisch verzinst werden soll. Nicht geeignet als Hauptsparanlage, da der Investorenschutz (20.000 EUR) deutlich niedriger ist als die Bankeinlagensicherung (100.000 EUR).
7. Umweltbank Tagesgeld
Die Umweltbank ist eine deutsche Bank mit klarer Nachhaltigkeitsstrategie: Sie finanziert ausschließlich ökologische und soziale Projekte. Neukunden erhalten auf dem Tagesgeldkonto 3 % p.a. für sechs Monate auf Einlagen bis 50.000 Euro, danach 0,75 % p.a. bis 100.000 Euro (Stand: 06.10.2026, umweltbank.de).
Zinsen: 3 % p.a. für 6 Monate (Neukunden, bis 50.000 Euro), danach 0,75 % p.a. (bis 100.000 Euro, darüber 0,50 %)
Einlagensicherung: EdB (Deutschland), gesetzliche Pflichtmitgliedschaft
Kontoeröffnung: Online, Post-Ident oder Video-Ident
Zugang: Onlinebanking und App
Für dich geeignet, wenn dir Nachhaltigkeit wichtig ist und du für ein halbes Jahr einen guten Neukundenzins mitnehmen möchtest. Die Umweltbank ist eine der wenigen deutschen Banken, die Zins und Nachhaltigkeitsanspruch kombiniert.
8. TF Bank Tagesgeld
Die schwedische TF Bank bietet einen attraktiven Einstiegszins: 3,65 % p.a. für die ersten vier Monate (Neukunden), danach 1,45 % p.a. Dauerzins.
Zinsen: 3,65 % p.a. (4 Monate, Neukunden), danach 1,45 % p.a. Dauerzins
Einlagensicherung: Schwedische Riksgälden bis 1.150.000 SEK (umgerechnet rund 102.000 EUR, EZB-Kurs vom 05.10.2026)
Wichtig: Kein Freistellungsauftrag möglich. Zinserträge müssen über Anlage KAP in der Steuererklärung angegeben werden.
Für dich geeignet, wenn: Du dein Portfolio auf mehrere Länder verteilen möchtest und die steuerliche Selbstangabe kein Problem ist.
Alle Details zum TF Bank Tagesgeld findest du in unserem ausführlichen TF Bank Test.
Aktuelle Tagesgeldzinsen: Zinsentwicklung 2026
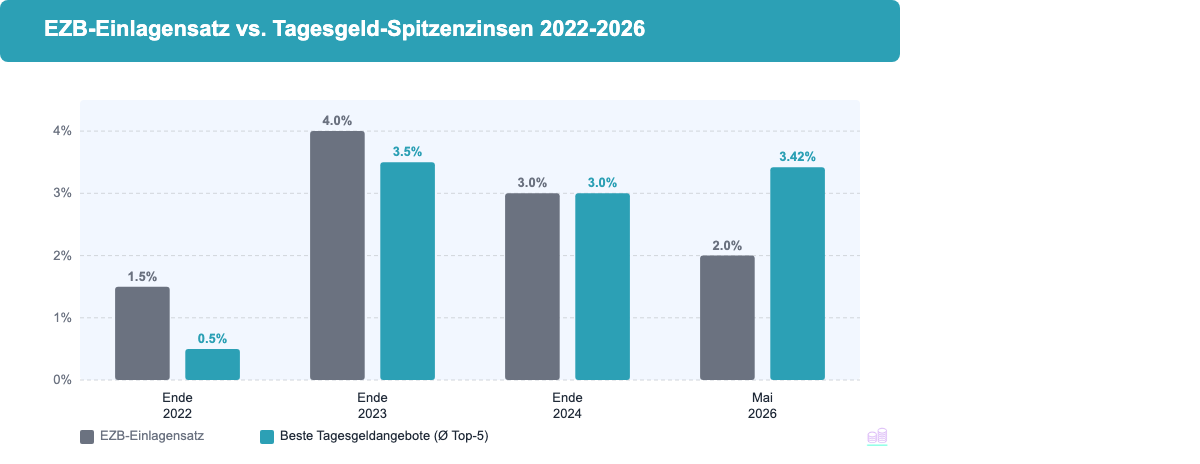
Die höchsten Neukundenzinsen in unserer Datenbank liegen im Oktober 2026 bei 4,00 % p.a. (DKB für Neugeld, Openbank). Nach Ablauf der Aktionen zahlen die Banken zwischen 0,75 und 2,00 % p.a. (Stand: 06.10.2026, Zinsseiten der Banken).
| Zeitraum | EZB-Einlagensatz | Spitzenzinsen Best-5 |
|---|---|---|
| Ende 2022 | 2,00 % | ca. 0,5 % |
| Ende 2023 | 4,00 % | ca. 3,5 % |
| Ende 2024 | 3,00 % | ca. 3,0 % |
| Oktober 2026 | 2,50 % | bis 4,00 % (Aktionszins) |
Die Tagesgeldzinsen der besten Banken liegen damit aktuell deutlich über dem EZB-Einlagensatz. Das ist ein Zeichen, dass Banken im Wettbewerb um Spargelder miteinander konkurrieren.
Aktueller Stand (Oktober 2026): Die EZB hat ihren Einlagensatz 2026 zweimal angehoben und liegt seit dem 16.09.2026 bei 2,50 %.
Letzte EZB-Entscheidung: 10. September 2026 (Anhebung auf 2,50 %)
Warum liegen Tagesgeldzinsen über dem EZB-Satz?
Der EZB-Einlagensatz beträgt 2,50 %, aber die besten Tagesgeldkonten zahlen Neukunden bis zu 4,00 % (Stand 06.10.2026, aktuelle Konditionen beim Anbieter prüfen). Das liegt am Wettbewerb: Banken müssen um Einlagen konkurrieren. Wer neue Kunden gewinnen will, bietet Aktionszinsen deutlich über dem Marktdurchschnitt.
Stand Oktober 2026: Die EZB hat den Leitzins 2026 bereits zweimal angehoben statt gesenkt. Für Sparer bedeutet das: Das aktuelle Tagesgeld-Angebot ist attraktiv, feste Prognosen zur weiteren Zinsentwicklung sind aber mit Unsicherheit behaftet. Wer jetzt wechselt, sichert sich das aktuelle Zinsniveau.
Was ist Tagesgeld?
Tagesgeld ist eine verzinste Sichteinlage bei einer Bank: Du legst Geld an, erhältst darauf Zinsen, und kannst jederzeit ohne Kündigungsfrist und ohne Verluste darauf zugreifen. Es gibt keine Mindestlaufzeit, kein Mindestguthaben und keine Kontogebühren.
Die wichtigsten Merkmale im Überblick:
- Zinsen: Der Zinssatz ist variabel, die Bank kann ihn jederzeit erhöhen oder senken. Er orientiert sich in der Praxis stark am EZB-Leitzins.
- Verfügbarkeit: Jederzeit kündbar. Geldtransfers laufen über das verknüpfte Girokonto und dauern in der Regel 1-2 Werktage.
- Kosten: Tagesgeldkonten sind kostenlos: keine Kontogebühren, keine Verwahrentgelte, keine Transaktionsgebühren.
- Referenzkonto: Jedes Tagesgeldkonto benötigt ein bestehendes Girokonto als Referenzkonto. Ein- und Auszahlungen laufen ausschließlich darüber. Bargeld-Einzahlungen direkt auf das Tagesgeldkonto sind nicht möglich.
- Zinsgutschrift: Bei den meisten Banken monatlich oder jährlich.
Tagesgeld, Girokonto und Festgeld im Vergleich:
Das Girokonto ist für den täglichen Zahlungsverkehr gedacht und trägt kaum Zinsen. Bei den meisten Banken sind das 0 %. Das Tagesgeldkonto ist der richtige Platz für Ersparnisse, auf die du kurzfristig zugreifen könntest oder möchtest.
Festgeld bietet höhere Zinsen, bindet dein Geld aber für eine fest vereinbarte Laufzeit. Ein vorzeitiger Zugriff ist bei Festgeld in der Regel nicht möglich oder mit Zinsverlust verbunden. Tagesgeld ist also flexibler, zahlt aber im Vergleich etwas weniger.
Was bedeutet "variabel" in der Praxis? Wenn die EZB die Zinsen senkt, passen viele Banken ihre Tagesgeld-Konditionen innerhalb weniger Wochen an, sowohl nach unten als auch nach oben. Aktionszinsen sind von Beginn an zeitlich begrenzt und fallen danach automatisch auf den regulären Dauerzins zurück.
Für wen lohnt sich Tagesgeld?
Tagesgeld ist kein Anlageprodukt für maximale Rendite. Es ist ein Instrument für Sicherheit und Verfügbarkeit bei attraktiver Verzinsung. Es eignet sich für drei klar definierte Anwendungsfälle:
1. Als Notgroschen (empfohlen für alle)
Finanzexperten empfehlen einheitlich: Drei bis sechs Monatsgehälter gehören als liquide Reserve auf ein Tagesgeldkonto (mehr dazu: Notgroschen richtig anlegen). Das Geld ist sicher, jederzeit verfügbar und trägt gleichzeitig Zinsen.
Beispiel: Bei einem Nettoeinkommen von 2.500 EUR pro Monat sind das 7.500 bis 15.000 EUR als Notgroschen. Bei 3,00 % p.a. bringt das zwischen 225 und 450 EUR Zinsen im Jahr, ohne jeglichen Aufwand.
2. Für kurzfristige Sparziele (6-18 Monate)
Sparst du für einen Urlaub, ein neues Auto oder eine Wohnungsausstattung? Tagesgeld ist der richtige Zwischenspeicher. Du profitierst von Zinsen, behältst aber die volle Flexibilität.
3. Als Parkplatz für Geld zwischen Investments
Wer Cash zwischen zwei Investitionen parkt, zum Beispiel nach einem Immobilienverkauf, nutzt Tagesgeld als kurzfristigen Zwischenspeicher. Zusammen mit der Sonderregelung der Einlagensicherung (bis 500.000 EUR für sechs Monate nach bestimmten Lebensereignissen wie Hausverkauf) ist Tagesgeld dafür besonders geeignet.
Wann Tagesgeld eher nicht reicht:
Für den langfristigen Vermögensaufbau über 10 Jahre oder mehr sind ETFs und andere Anlageprodukte meistens die bessere Wahl. Tagesgeld liegt langfristig oft unter der Inflationsrate. Es schützt Kaufkraft kurzfristig, aber nicht dauerhaft.
Was bringt dein Geld konkret?
Bei 3,00 % p.a. Dauerzins nach einem Jahr (vor Steuern):
- 5.000 EUR Anlagesumme: ca. 150 EUR Zinserträge
- 10.000 EUR Anlagesumme: ca. 300 EUR Zinserträge
- 20.000 EUR Anlagesumme: ca. 600 EUR Zinserträge
Mit Aktionszins (4,00 % p.a., 4 Monate) bei 10.000 EUR: ca. 133 EUR allein in den ersten vier Monaten.
Nutze unseren Tagesgeld-Rechner für deine individuelle Berechnung.
Worauf beim Tagesgeld-Vergleich achten?
Aktionszins oder Dauerzins: welcher Sparertyp bist du?
Der entscheidende Unterschied zwischen Tagesgeldangeboten: Aktionszins oder Dauerzins.
Aktionszins:
- Höhere Zinsen (oft 3,20-4,00 % p.a.)
- Zeitlich begrenzt (meist 3-4 Monate)
- Häufig nur für Neukunden
- Manchmal "Frischgeld"-Bedingung: das Geld darf nicht von einem anderen Konto bei derselben Bankengruppe kommen
Dauerzins:
- Niedrigere Zinsen (in unserem Vergleich aktuell 0,75 bis 2,00 % p.a.)
- Dauerhaft gültig für alle Kunden
- Kein Wechselaufwand
Was ist Zinshopping? Wer alle drei bis vier Monate die Bank wechselt, um jeweils den besten Aktionszins mitzunehmen, betreibt Zinshopping. Das erfordert:
- Regelmäßige Vergleiche und neue Anträge
- Identitätsverifizierung per Video-Ident (5-15 Minuten) oder Post-Ident
- Kontoaktivierung dauert in der Regel 1-3 Werktage
- Manche Banken verlangen eine Wartezeit, bevor man wieder als Neukunde gilt
Zinshopping lohnt sich für aktive Sparer, die Zeit investieren. Passiven Sparern empfehlen wir einen guten Dauerzins.
Einlagensicherung verstehen
EU-gesetzliche Sicherung: In allen EU-Ländern sind Bankguthaben bis zu 100.000 EUR pro Person und Bank gesetzlich gesichert (BaFin). Das gilt für deutsche, schwedische, finnische und alle anderen EU-Banken.
Deutsche Banken mit EdB: Mitglieder der Entschädigungseinrichtung deutscher Banken (EdB) sind automatisch bis 100.000 EUR abgesichert. Viele deutsche Privatbanken sind zusätzlich Mitglied im freiwilligen Einlagensicherungsfonds des Bundesverbandes deutscher Banken. Das erhöht den effektiven Schutz oft auf mehrere Millionen Euro.
EU-Auslandsbanken (Schweden, Finnland, etc.): Gesichert bis 100.000 EUR nach dem jeweiligen nationalen System. Im Schadensfall könnte die Abwicklung etwas länger dauern.
Nicht-EU-Banken (z.B. Großbritannien): Britische Banken sind nach dem FSCS bis 120.000 GBP gesichert (seit 1. Dezember 2025). Seit dem Brexit gilt kein EU-Recht mehr für britische Institute. Chase bietet sein Tagesgeld in Deutschland dagegen über die J.P. Morgan SE an, für die die deutsche Einlagensicherung gilt.
Wie viel maximal auf einem Tagesgeldkonto anlegen?
Die Grenze der gesetzlichen Einlagensicherung beträgt 100.000 EUR pro Person und Bank. Daraus folgt:
- Lege nie mehr als 100.000 EUR bei einer einzigen Bank an
- Eheleute oder eingetragene Lebenspartner: je 100.000 EUR pro Person, zusammen 200.000 EUR bei derselben Bank möglich, wenn Konten auf beide Namen laufen
- Sonderregelung: Nach bestimmten Lebensereignissen (Hausverkauf, Erbschaft, Heirat, Scheidung) gilt übergangsweise ein erhöhter Schutz bis 500.000 EUR für sechs Monate
Wer mehr als 100.000 EUR anlegen möchte: Beträge auf mehrere Banken aufteilen oder eine Festgeldleiter aufbauen, die verschiedene Banken und Laufzeiten kombiniert.
Neukunden-Bedingungen prüfen
Vor dem Wechsel solltest du prüfen:
- Gilt der Aktionszins wirklich für dich? Manche Angebote setzen voraus, dass du noch nie Kunde bei dieser Bank oder Bankengruppe warst.
- "Frischgeld"-Anforderung: Das angelegte Geld muss neu in die Bank kommen. Ein Transfer von einem eigenen Konto bei derselben Bankengruppe kann den Aktionszins disqualifizieren.
- Depot-Kopplung: Manche Banken koppeln den Aktionszins an die Eröffnung eines Wertpapierdepots.
- Maximale Einlage: Manchmal gilt der Aktionszins nur bis zu einem bestimmten Betrag.
Automatische Steuerabführung
Deutsche Banken führen die Abgeltungssteuer automatisch ans Finanzamt ab, soweit deine Kapitalerträge den per Freistellungsauftrag freigestellten Betrag übersteigen. Das ist praktisch und bedeutet keinen Mehraufwand.
Viele EU-Auslandsbanken und insbesondere die TF Bank (Schweden) führen die deutsche Abgeltungssteuer nicht automatisch ab. Ein Freistellungsauftrag ist dort nicht möglich. Du musst Zinserträge dann eigenständig in der Steuererklärung über Anlage KAP angeben.
Welches Tagesgeldkonto passt zu dir?
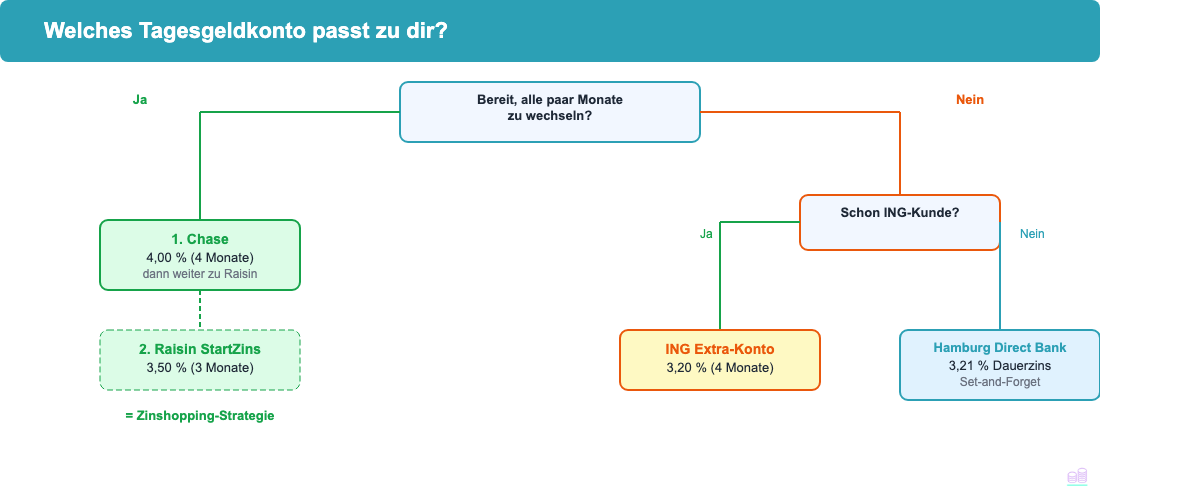
Nicht jedes Angebot passt zu jedem Sparertyp. Hier eine schnelle Orientierung:
Du willst den höchsten Zins und bist bereit, alle paar Monate zu wechseln: Starte mit Chase oder Openbank (je 4,00 %, 4 Monate) oder nutze die DKB-Aktion für Neugeld (4,00 %, Geldeingang bis 20.10.2026). Das ist klassisches Zinshopping.
Du willst einen guten Zins ohne Aufwand und langjährig: Openbank (nach der Aktion 2,00 % p.a. variabel, Openbank Girokonto nötig). Einmal eröffnen, Freistellungsauftrag einrichten, fertig.
Du bist schon ING-Kunde: ING Extra-Konto (3,20 %, 4 Monate Neukunden-Aktionszins). Lässt sich in wenigen Minuten dazu eröffnen.
Du möchtest gleichzeitig ein Depot eröffnen: Consorsbank (3,80 % für 5 Monate, Depot inklusive). Zwei Fliegen mit einer Klappe.
Dir ist Nachhaltigkeit wichtig: Umweltbank (3 % für 6 Monate bis 50.000 Euro, danach 0,75 %, deutsches Institut, klares Nachhaltigkeitsmodell).
Du willst deine Einlagen auf mehrere Länder verteilen: TF Bank als Ergänzung (3,65 %, 4 Monate, danach 1,45 %). Kein Freistellungsauftrag möglich. Steuern selbst in der Erklärung angeben.
Tagesgeldzinsen richtig versteuern
Zinserträge unterliegen der Abgeltungssteuer: 25 % plus 5,5 % Solidaritätszuschlag, also effektiv ca. 26,4 %. Kirchenmitglieder zahlen noch Kirchensteuer hinzu.
Freistellungsauftrag: Jede Person hat einen jährlichen Sparerpauschbetrag von 1.000 EUR (Singles) oder 2.000 EUR (zusammen veranlagte Ehepaare/Lebenspartner). Unterhalb dieser Grenze fallen keine Steuern auf Kapitalerträge an. Richte den Freistellungsauftrag direkt bei der Kontoeröffnung ein, nicht erst wenn die Zinsen ausgezahlt werden.
Rechenbeispiel: Du verdienst 300 EUR Zinsen im Jahr und hast einen Freistellungsauftrag über 1.000 EUR eingerichtet. Ergebnis: keine Steuer, du behältst die vollen 300 EUR.
Rechenbeispiel 2: Du verdienst 1.200 EUR Zinsen, Freistellungsauftrag 1.000 EUR. Auf die verbleibenden 200 EUR fällt Abgeltungssteuer an: ca. 53 EUR Steuer.
Du kannst den Sparerpauschbetrag auf mehrere Banken aufteilen. Das ist sinnvoll, wenn du bei mehreren Instituten Zinsen verdienst.
Nichtveranlagungs-Bescheinigung: Personen mit sehr niedrigem Gesamteinkommen können beim Finanzamt eine NV-Bescheinigung beantragen. Damit entfällt die Abgeltungssteuer komplett.
Tagesgeldkonto eröffnen: so geht es Schritt für Schritt
Ein Tagesgeldkonto eröffnest du vollständig online, ohne Postweg oder Filialbesuch. Die meisten Banken aktivieren das Konto innerhalb von ein bis drei Werktagen.
Voraussetzungen:
- Volljährigkeit (bei den meisten Banken 18 Jahre; einzelne Anbieter ab 16 mit elterlicher Zustimmung)
- Gültige Legitimationsdokumente (Personalausweis oder Reisepass)
- Ein bestehendes Girokonto als Referenzkonto (das Tagesgeldkonto ist kein alleiniges Konto)
- Steueridentifikationsnummer (auf deiner Lohnsteuerbescheinigung oder beim Finanzamt erhältlich)
Die sechs Schritte:
- Bank auswählen und aktuellen Zins prüfen: Vergleiche aktuelle Zinsen und Konditionen. Prüfe, ob du die Neukunden-Bedingungen erfüllst.
- Antrag online stellen: Fülle das Formular aus, gib deine Bankverbindung als Referenzkonto an und stimme den AGB zu.
- Identität verifizieren: Die meisten Banken bieten Video-Ident per Smartphone (ca. 5-15 Minuten, ohne Termin) oder Post-Ident beim Postamt an. Video-Ident ist schneller.
- Konto aktivieren: Nach der Prüfung erhältst du Zugangsdaten und Kontonummer (in der Regel 1-3 Werktage).
- Freistellungsauftrag einrichten: Mache das sofort bei der ersten Anmeldung. Dann fallen keine Steuern auf Zinsen innerhalb des Freibetrags an.
- Geld einzahlen: Überweise dein Erspartes vom Girokonto auf das neue Tagesgeldkonto.
Tagesgeld oder Festgeld: was ist besser?
Beide Produkte haben ihren Platz in einer durchdachten Sparstrategie. Die Entscheidung hängt davon ab, wann du das Geld benötigen könntest.
Tagesgeld: Stärken und Schwächen
- Jederzeit verfügbar (täglich kündbar)
- Variabler Zinssatz, kann steigen oder sinken
- Keine Mindestlaufzeit, kein Mindestguthaben
- Aktionszinsen bieten zeitlich begrenzte Chancen
- Ideal für Notgroschen und kurzfristige Ziele
Festgeld: Stärken und Schwächen
- Fester Zinssatz für die gesamte Laufzeit, Planungssicherheit
- Höhere Zinsen als Tagesgeld möglich (je nach Marktlage)
- Geld für Laufzeit gebunden (1 Monat bis 10 Jahre)
- Vorzeitiger Zugriff in der Regel nicht möglich
- Ideal für Beträge, die du in den nächsten Jahren nicht benötigen wirst
Unser Rat für eine einfache Struktur:
- Notgroschen (3-6 Monatsgehälter) ins Tagesgeld (jederzeit verfügbar)
- Überschussersparnisse für 1-5 Jahre: Festgeld oder Festgeldleiter
- Langfristiger Vermögensaufbau (10+ Jahre): ETFs oder andere Anlageprodukte
Die Festgeldleiter-Strategie erklärt:
Du teilst deine Ersparnisse in gleich große Teile auf und legst sie in Festgelder mit gestaffelten Laufzeiten an, zum Beispiel je ein Fünftel für 1, 2, 3, 4 und 5 Jahre. Wenn eine Tranche fällig wird, erneuerst du sie mit der längsten Laufzeit. So erreichst du regelmäßige Verfügbarkeit und trotzdem höhere Zinsen als beim Tagesgeld. Mehr dazu in unserem Ratgeber zur Festgeldleiter.
Häufig gestellte Fragen
Welche Bank bietet die besten Tagesgeldzinsen aktuell?
Den höchsten Aktionszins bieten Chase und Openbank mit je 4,00 % p.a. für vier Monate sowie die DKB mit 4,00 % p.a. für Neugeld (Eingang bis 20.10.2026). Nach Ende der Aktion zahlt in unserem Vergleich Openbank mit 2,00 % p.a. am meisten (Stand: 06.10.2026).
Wie sicher ist Tagesgeld?
Sehr sicher: In der EU sind Guthaben bis 100.000 EUR pro Person und Bank gesetzlich geschützt. Deutsche Banken in der EdB bieten meist noch umfangreicheren Schutz durch freiwillige Einlagensicherungsfonds.
Wie oft ändern sich Tagesgeldzinsen?
Tagesgeldzinsen sind variabel und können jederzeit angepasst werden. In der Praxis folgen größere Anpassungen oft den EZB-Leitzinsentscheidungen (ca. alle 6-8 Wochen). Aktionszinsen sind von Beginn an auf eine feste Laufzeit befristet und laufen danach automatisch in den Dauerzins über.
Lohnt sich Tagesgeld noch 2026?
Ja, besonders für den Notgroschen und kurzfristige Sparziele. Mit 3-4 % Zinsen liegt Tagesgeld klar über dem, was ein Girokonto bietet, und das bei voller Sicherheit bis 100.000 EUR. Für den langfristigen Vermögensaufbau über 10 Jahre sind ETFs meist die bessere Wahl, da sie historisch höhere Renditen erzielen.
Was ist Zinshopping?
Zinshopping bedeutet, alle paar Monate den Anbieter zu wechseln, um jeweils den besten Aktionszins mitzunehmen. Das Video-Ident-Verfahren dauert ca. 5-15 Minuten, die Kontoaktivierung 1-3 Werktage. Wer bereit ist, diesen Aufwand regelmäßig zu treiben, kann langfristig deutlich mehr Zinsen erzielen.
Kann ich mehrere Tagesgeldkonten haben?
Ja. Es gibt keine gesetzliche Begrenzung. Das ergibt Sinn, wenn du mehr als 100.000 EUR anlegen möchtest (Einlagensicherungsgrenze) oder wenn du aktiv Zinshopping betreibst.
Wie hoch ist der Freistellungsauftrag 2026?
Singles können 1.000 EUR pro Jahr an Kapitalerträgen steuerfrei erzielen. Zusammen veranlagte Ehepaare und eingetragene Lebenspartner können 2.000 EUR freistellen. Den Betrag kannst du auf mehrere Banken aufteilen.
Was ist der Unterschied zwischen Neukunden- und Dauerzins?
Ein Neukunden-Aktionszins gilt zeitlich begrenzt (meist 3-4 Monate) und nur für neue Kunden der Bank. Nach Ablauf sinkt der Zins automatisch auf den regulären Dauerzins. Du musst nichts tun, wirst aber auch nicht aktiv benachrichtigt. Ein Dauerzins gilt dauerhaft und ändert sich nur, wenn die Bank ihn generell anpasst.
Gibt es einen Girokonto-Anbieter mit integriertem Tagesgeld?
Ja. ING bietet mit dem Extra-Konto direkt neben dem Girokonto ein Tagesgeldkonto an. Weitere Girokonto-Anbieter wie N26 und Bunq bieten ebenfalls Sparzinsen als Teil ihres Kontomodells an, allerdings oft zu niedrigeren Sätzen. Auf unserer Übersicht zur Geldanlage findest du alle Optionen im Überblick.