


Dieser Artikel zeigt dir alle Wege zum Bargeld, nennt die tatsächlichen Gebühren mit konkreten Zahlen und erklärt, wie du dich am Automaten vor Betrug schützt.
Wie und wo kann ich Bargeld abheben?
Du hebst Bargeld am einfachsten mit deiner Girocard oder Kreditkarte am Geldautomaten ab, kannst dir das Geld aber genauso am Bankschalter auszahlen lassen oder beim Einkaufen an der Kasse mitnehmen. Welcher Weg sich lohnt, hängt vom Betrag und von der Tageszeit ab.
Am Geldautomaten
Am Geldautomaten geht es in wenigen Schritten:
- Stecke deine Girocard oder Kreditkarte in den Kartenschlitz.
- Gib deine PIN ein und verdecke dabei das Tastenfeld mit der freien Hand.
- Wähle den gewünschten Betrag oder trage eine individuelle Summe ein.
- Bestätige die Auszahlung und nimm Karte, Geld und Beleg sofort aus den Fächern.
An immer mehr Automaten, etwa bei Sparkassen, Volksbanken und einem Teil der Deutsche-Bank-Filialen, geht es sogar ohne Karte: Ist ein NFC-Symbol am Automaten zu erkennen, hältst du dein entsperrtes Smartphone mit hinterlegter Apple-Pay- oder Google-Pay-Karte kurz daran und bestätigst danach mit der PIN. Diese kontaktlose Abhebung ist in Deutschland noch nicht flächendeckend verfügbar, wird aber laufend ausgebaut.
Am Bankschalter
Am Schalter brauchst du neben deiner Bankkarte einen gültigen Ausweis, um deine Identität zu belegen. Frag vorher nach dem Tageslimit für Schalterauszahlungen und nach möglichen Gebühren, falls du einen größeren Betrag abheben willst, den der Automat gar nicht ausgeben kann.
Beim Einkaufen
Viele Supermärkte und Drogerien wie Rewe, Edeka, Aldi, dm oder Rossmann zahlen dir beim Bezahlen mit Karte zusätzlich Bargeld aus der Kasse aus. Das funktioniert meist ab einem Mindesteinkauf von 5 bis 20 Euro und bis zu einer Obergrenze von rund 150 bis 200 Euro pro Einkauf. Ohne Einkauf gibt's an der Kasse in der Regel kein Bargeld.
Wo kann ich kostenlos Geld abheben?
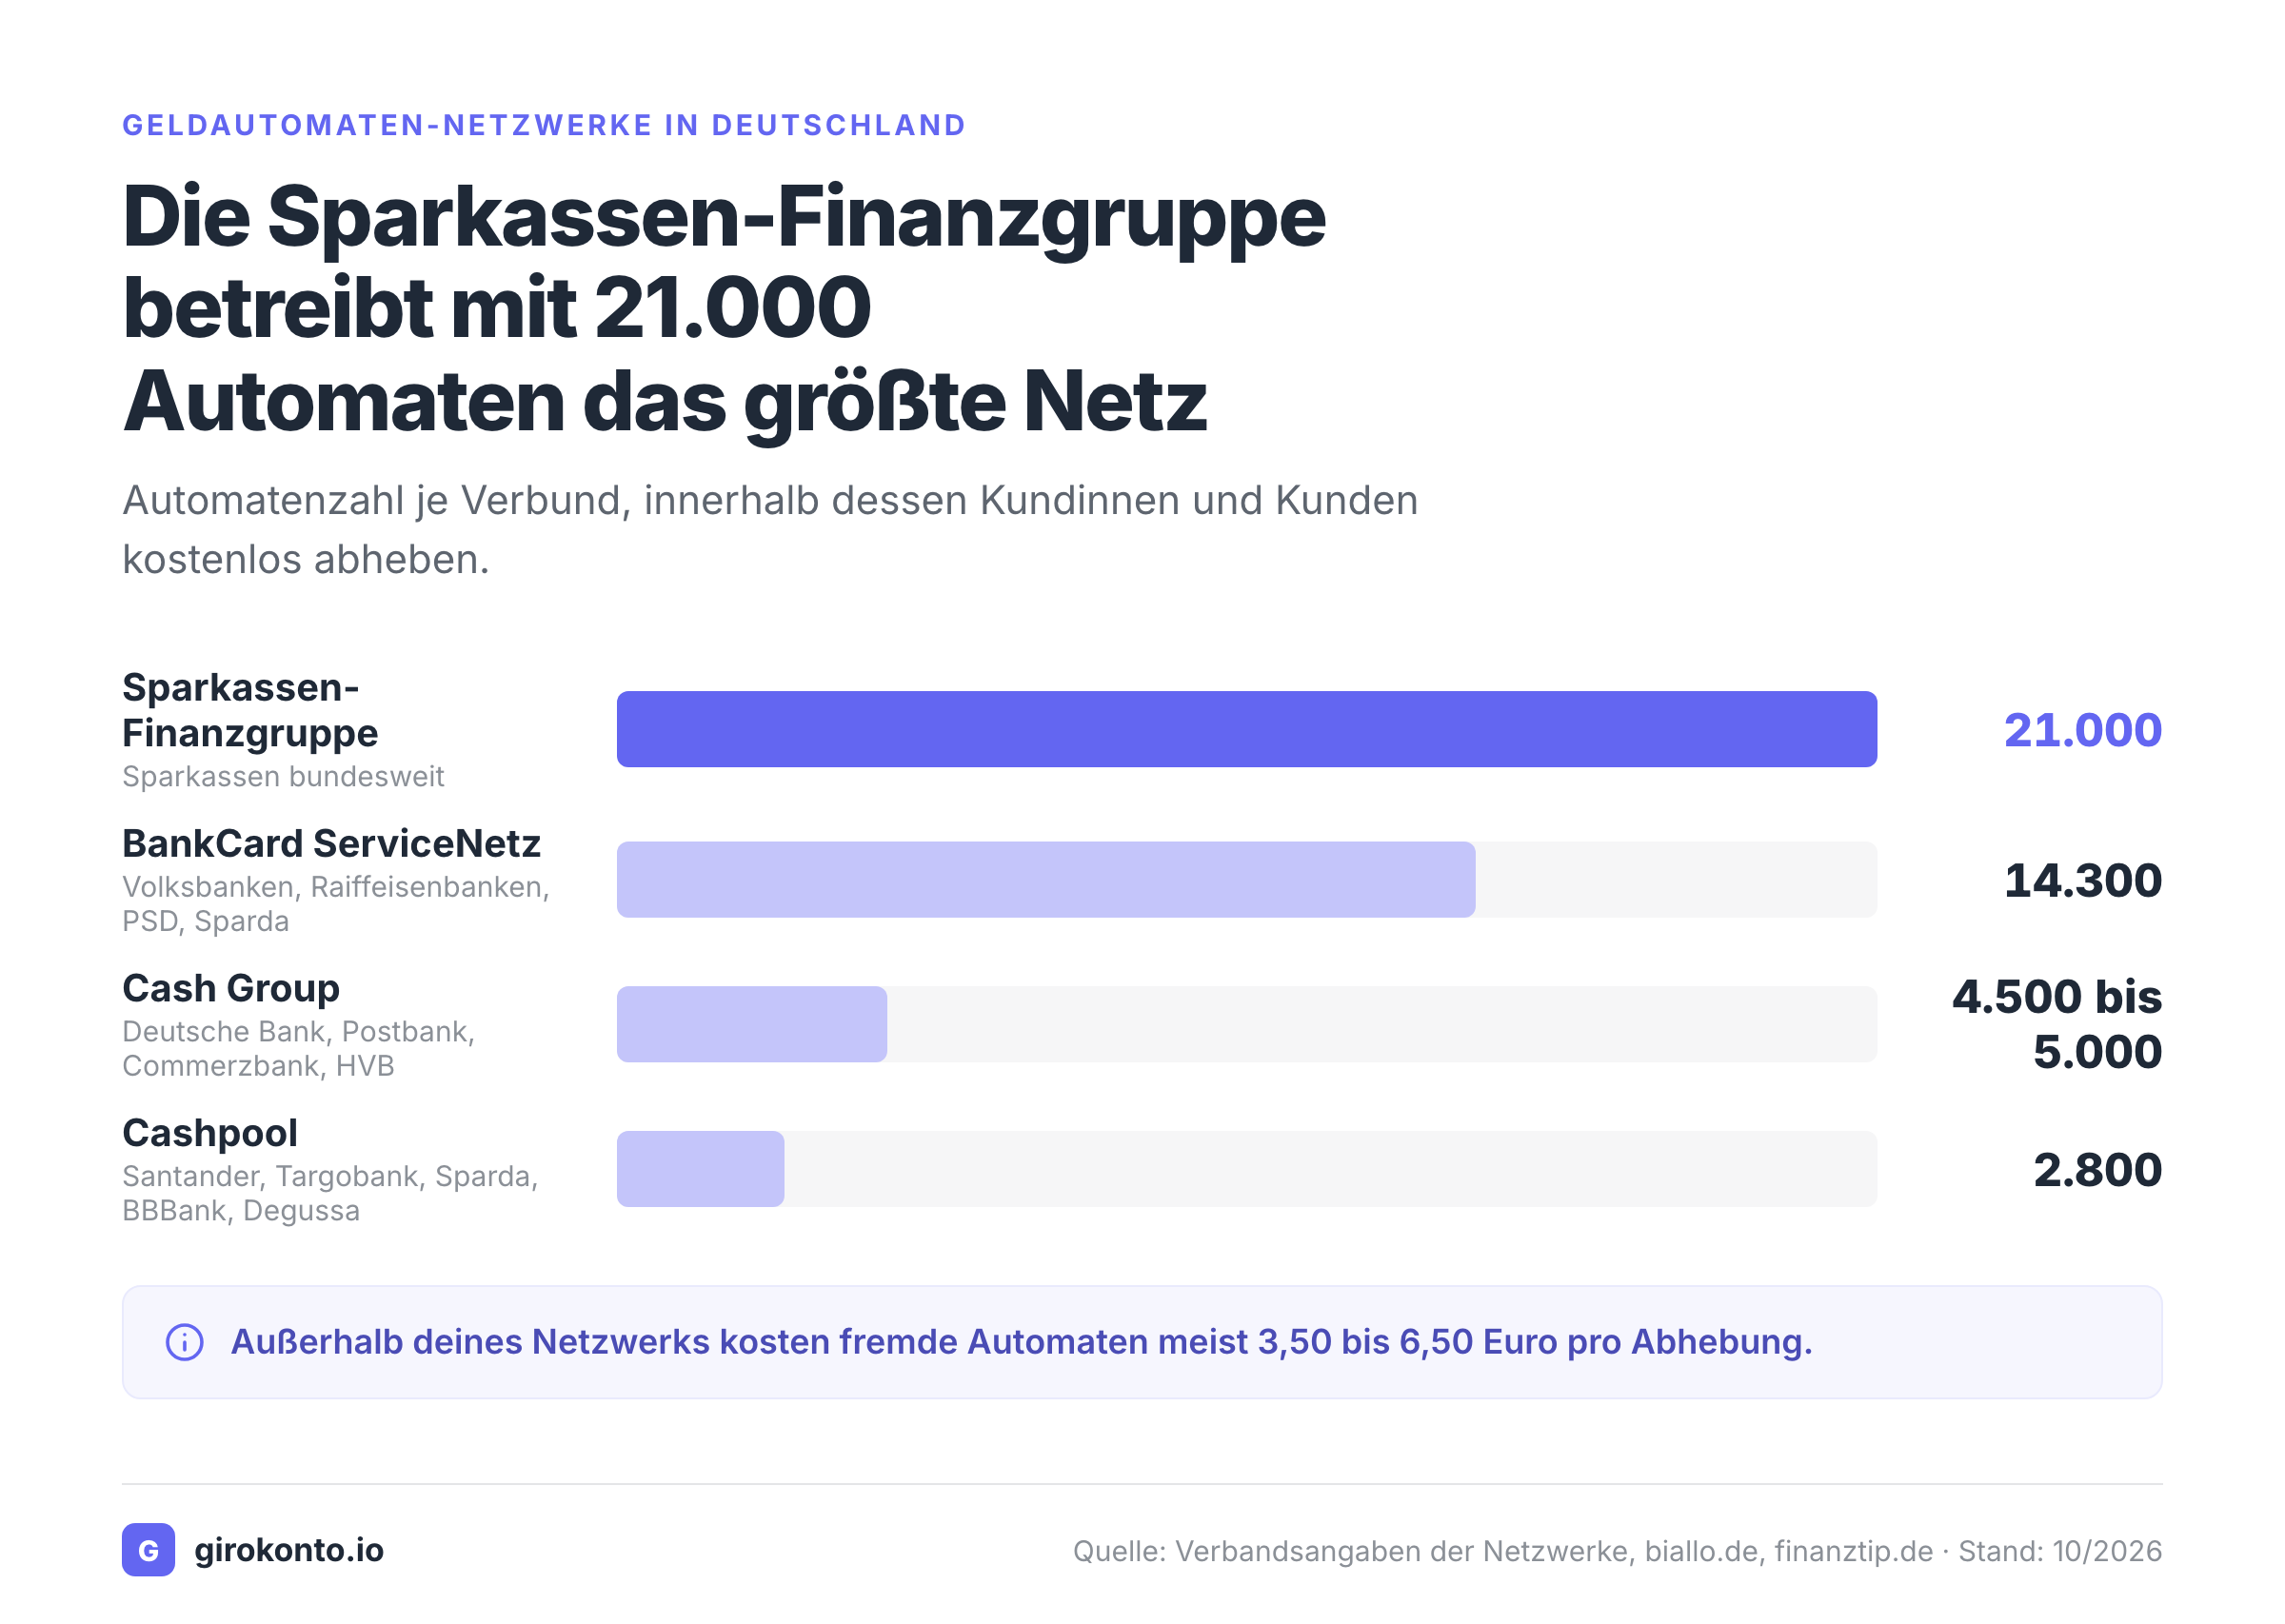
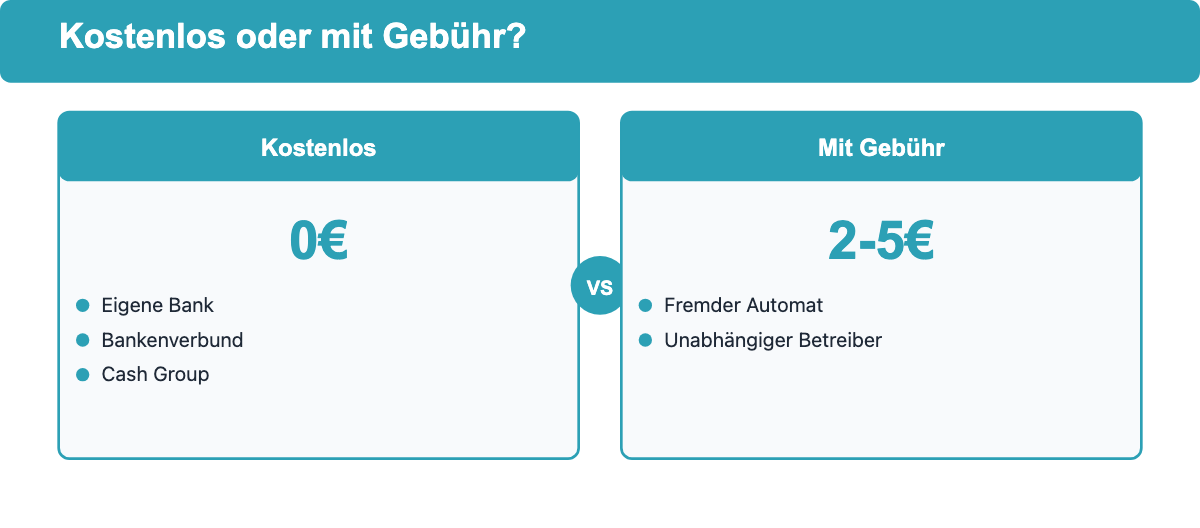
Kostenlos bleibt eine Abhebung fast immer an einem Automaten deiner eigenen Bank oder eines Geldautomatenverbunds, dem deine Bank angehört, etwa der Cash Group aus Commerzbank, Deutscher Bank, Postbank und HypoVereinsbank. Diese Verbünde betreiben zusammen mehrere tausend Automaten, an denen Kundinnen und Kunden der beteiligten Banken ohne Aufpreis abheben.
Die größten Verbünde in Deutschland sind die Sparkassen-Finanzgruppe mit rund 21.000 Geldautomaten und das BankCard ServiceNetz der Volks- und Raiffeisenbanken, PSD- und Sparda-Banken mit etwa 14.300 Automaten. Daneben betreiben die Cash Group aus Deutscher Bank, Postbank, Commerzbank und HypoVereinsbank rund 4.500 bis 5.000 Automaten, und der Cashpool kleinerer Institute wie Santander, Targobank, den Sparda-Banken, der BBBank und der Degussa Bank weitere rund 2.800. Innerhalb dieser vier Netze zahlst du nichts, außerhalb wird es schnell teuer: Sparkassen berechnen an fremden Automaten meist 3,50 bis 5 Euro, Volksbanken 3,90 bis knapp 6 Euro.
| Netzwerk | Automaten (ca.) | Mitgliedsbanken (Beispiele) |
|---|---|---|
| Sparkassen-Finanzgruppe | 21.000 | Sparkassen bundesweit |
| BankCard ServiceNetz | 14.300 | Volksbanken, Raiffeisenbanken, PSD-Banken, Sparda-Banken |
| Cash Group | 4.500 bis 5.000 | Deutsche Bank, Postbank, Commerzbank, HypoVereinsbank |
| Cashpool | 2.800 | Santander, Targobank, Sparda-Banken, BBBank, Degussa Bank u. a. |
Bei Direktbanken und Neobanken funktioniert die Kostenfreiheit oft anders, nämlich über ein monatliches Kontingent statt über ein Automatennetz. Die Berliner Neobank N26 erlaubt mit ihrem Standard-Tarif zum Beispiel zwei kostenlose Abhebungen pro Monat, danach werden 2 Euro pro Abhebung fällig, während höhere Tarife wie Smart, You oder Metal je nach Kontomodell drei bis acht kostenlose Abhebungen im Monat gewähren.
Fremde Automaten außerhalb dieser vier Netzwerke, etwa von unabhängigen Betreibern wie Euronet oder Cardpoint, verlangen dagegen oft eine eigene Gebühr, die dir der Automat vor der Bestätigung anzeigt. Ein Blick auf das Display lohnt sich deshalb auf jeden Fall, bevor du die Abhebung freigibst.
- Automaten der eigenen Bank: normalerweise gebührenfrei.
- Automaten im Bankenverbund (zum Beispiel Cash Group): meist ebenfalls gebührenfrei für Kundinnen und Kunden der Partnerbanken.
- Fremde Automaten außerhalb des Verbunds: häufig mit direkt angezeigter Extragebühr.
Einen Automaten in deiner Nähe findest du am schnellsten direkt über den Finder deines Netzwerks: Sparkassen-Finanzgruppe, Volksbanken Raiffeisenbanken, Cash Group, Cashpool oder der Direktbank ING.
Welche Gebühren fallen beim Bargeldabheben an?
Die Kosten hängen vor allem davon ab, an welchem Automaten du abhebst und mit welcher Karte du bezahlst. An einem fremden Automaten zahlst du meist zwei Gebühren gleichzeitig: ein Direktentgelt des Automatenbetreibers von 1,95 bis 4,95 Euro und eine Fremdabhebegebühr deiner eigenen Bank von 2 bis 5 Euro, sodass sich die Gesamtkosten pro Abhebung häufig auf 3,50 bis 6,50 Euro summieren, in Einzelfällen bis knapp 8 Euro. In EU-Ländern ohne Euro bewegen sich reine Wechselkursaufschläge meist zwischen 1 und 1,75 Prozent des Betrags, bei Abhebungen in Fremdwährung außerhalb der Eurozone kommen oft zusätzlich 1,5 bis 2,5 Prozent dazu.
| Gebührenart | Typische Höhe |
|---|---|
| Fremde Automaten außerhalb des Bankenverbunds | 3,50 bis 6,50 Euro pro Abhebung (Direktentgelt plus Fremdabhebegebühr) |
| Kartenabhebung in EU-Ländern ohne Euro | 1 bis 1,75 Prozent des Betrags |
| Wechselkursaufschlag bei Fremdwährung | 1,5 bis 2,5 Prozent des Betrags |
| Kreditkarten-Abhebegebühr (Cash Advance) | 2 bis 4 Prozent, mindestens 5 bis 7 Euro |
Ein Beispiel macht den Unterschied deutlich: Wer 200 Euro mit der Kreditkarte abhebt, zahlt allein durch die Abhebegebühr und den sofort einsetzenden Zins tatsächlich schon nach kurzer Zeit rund 13 Euro oder mehr, selbst wenn die Karte sonst keine Jahresgebühr hat.
Eine weitere Grenze betrifft nicht die Gebühren, sondern den Betrag selbst: Zahlst du in Deutschland deutlich mehr als 10.000 Euro in bar ein oder aus, dürfen Banken bereits heute nach dem Geldwäschegesetz einen Herkunftsnachweis für das Geld verlangen und die Transaktion melden.
Ändert die neue EU-Bargeldobergrenze etwas am Abheben?
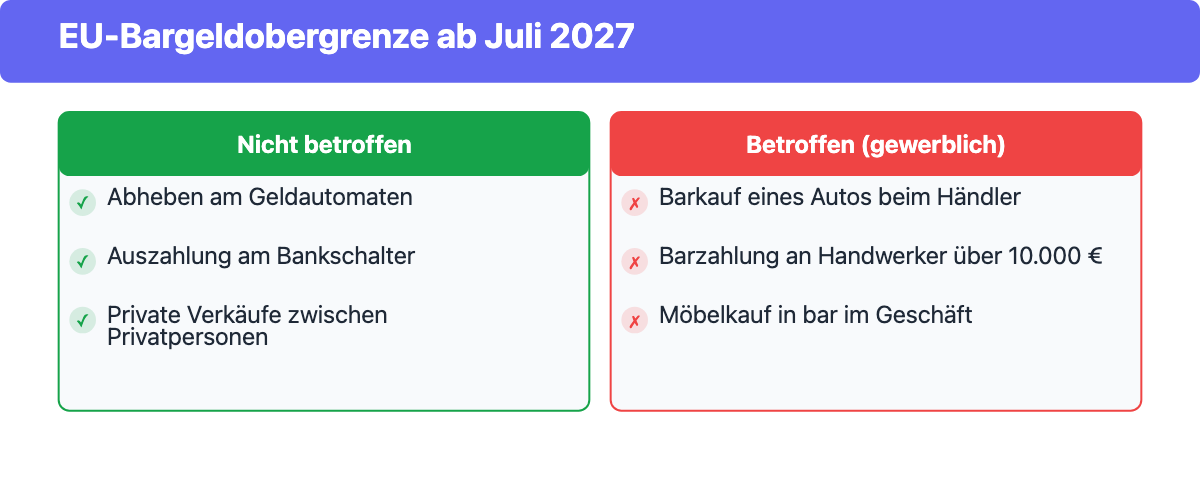
Ab dem 10. Juli 2027 gilt EU-weit eine Obergrenze von 10.000 Euro für Bargeldzahlungen aus der Geldwäscheverordnung (EU) 2024/1624, kurz AMLR. Diese Grenze betrifft ausschließlich gewerbliche Zahlungen, also zum Beispiel den Kauf eines Autos oder einer Küche in bar, bei denen mindestens eine Seite beruflich handelt. Deine eigene Bargeldabhebung am Automaten oder am Bankschalter ist davon nicht betroffen: Banken dürfen auch nach 2027 unbegrenzt Bargeld auszahlen, und die Regel gilt ausdrücklich nicht für private Verkäufe zwischen Privatpersonen. Die oben genannte Sorgfaltspflicht deiner Bank bei sehr großen Ein- und Auszahlungen besteht unabhängig davon bereits seit Längerem und ist keine Folge der neuen Verordnung.
Was kostet das Abheben mit der Kreditkarte?
Kreditkarten behandeln eine Bargeldabhebung anders als eine normale Kartenzahlung. Die meisten Anbieter berechnen eine Abhebegebühr von 2 bis 4 Prozent des Betrags, mindestens jedoch 5 bis 7 Euro, und lassen zusätzlich ab dem ersten Tag Zinsen von etwa 15 bis 25 Prozent pro Jahr laufen. Anders als beim normalen Einkauf gibt es bei einer Bargeldabhebung meist kein zinsfreies Zahlungsziel.
Für den Alltag lohnt sich die Kreditkarte am Automaten deshalb selten. Sinnvoll wird sie vor allem im Ausland, wo Girocards seltener akzeptiert werden, oder als Rückfalloption, wenn kein anderer Weg an Bargeld verfügbar ist.
Wie viel Bargeld kann ich am Tag abheben?
Die meisten Banken setzen ein Tageslimit zwischen 500 und 1.000 Euro für Kartenabhebungen an, das du im Online-Banking oder in der Banking-App selbst anpassen kannst, solange dein Kontostand und deine Bonität es zulassen. Manche Karten geben zusätzlich ein Wochenlimit vor, das die Summe aus Abhebungen und Kartenzahlungen begrenzt.
Willst du einen deutlich größeren Betrag abheben, etwa mehr als 5.000 Euro, solltest du das einige Tage vorher bei deiner Bank ankündigen. Viele Banken halten am Schalter nicht beliebig viel Bargeld vor und müssen es erst bestellen, größere Summen bis in den fünfstelligen Bereich sind mit Vorlauf aber in der Regel möglich.
Bargeld abheben im Ausland
Innerhalb der Eurozone funktioniert das Abheben genauso wie zu Hause, meist ohne zusätzliche Wechselkursgebühr. Außerhalb der Eurozone rechnet der Automat den Betrag in eine Fremdwährung um, wodurch die oben genannten Wechselkursaufschläge von 1,5 bis 2,5 Prozent greifen, zusätzlich zur Auszahlungsgebühr des lokalen Betreibers.
Am Automaten fragt dich das Display häufig, ob die Abrechnung in Euro oder in der Landeswährung erfolgen soll. Wähle hier immer die Landeswährung. Die Euro-Option, auch Dynamic Currency Conversion genannt, klingt bequem, kostet dich durch den eingerechneten schlechteren Wechselkurs aber häufig 3 bis 7 Prozent mehr, als wenn du die Landeswährung wählst und deine eigene Bank oder Kartenorganisation den Kurs stellt.
Mit welcher Karte komme ich im Ausland gut an Geldautomaten?
Im Ausland hebst du am zuverlässigsten mit einer Kreditkarte oder einer Debitkarte mit Visa- oder Mastercard-Logo ab, weil diese beiden Systeme weltweit nahezu überall akzeptiert werden. Deine klassische Girocard trägt dafür meist ein zusätzliches internationales System wie Maestro oder V-Pay, und genau hier lohnt sich vor der Reise ein Blick auf die Gültigkeit.
Seit dem 1. Juli 2023 geben die meisten Banken keine neuen Girocards mit Maestro-Funktion mehr aus, nur einzelne Großbanken haben dafür einen Aufschub unbekannter Dauer erhalten. Bereits ausgegebene Maestro-Karten bleiben bis zum Ablauf ihrer Gültigkeit nutzbar, spätestens aber bis 2027, bei manchen Banken auch früher. An die Stelle von Maestro tritt bei neuen Karten meist eine Mastercard- oder Visa-Debitfunktion mit eigener 16-stelliger Kartennummer, die im Ausland wie eine klassische Kreditkarte funktioniert. V-Pay, die Alternative von Visa, ist dagegen vor allem auf Europa ausgelegt und wird außerhalb des Kontinents deutlich seltener akzeptiert.
- Prüfe vor der Reise, welches internationale System auf deiner Girocard hinterlegt ist (Maestro, V-Pay oder eine Mastercard-/Visa-Debitfunktion).
- Nimm für Reisen außerhalb Europas zusätzlich eine klassische Kreditkarte mit, falls deine Girocard dort nicht akzeptiert wird.
- Einige Banken kooperieren im Ausland mit Partnerbanken, etwa die HypoVereinsbank über die UniCredit Group oder die Deutsche Bank mit der BNP Paribas in Frankreich und der Barclays Bank in Großbritannien, sodass du dort kostenlos abheben kannst.
Welche Sicherheitstipps sollte ich beachten?
Am Geldautomaten drohen vor allem zwei Betrugsmaschen: Beim Shoulder Surfing schauen dir Fremde bei der PIN-Eingabe über die Schulter, beim Skimming manipulieren Kriminelle den Kartenschlitz oder das Tastenfeld mit unauffälligen Aufsätzen, um Kartendaten und PIN gleichzeitig abzugreifen. Mit ein paar einfachen Regeln lässt sich beides weitgehend vermeiden.

- Verdecke die PIN-Eingabe immer mit der freien Hand oder dem Geldbeutel.
- Prüfe Kartenschlitz und Tastenfeld kurz auf lose sitzende oder ungewöhnliche Aufsätze, bevor du deine Karte einführst.
- Notiere deine PIN nirgendwo und gib sie niemals an Dritte weiter, auch nicht am Telefon.
- Steck Geld, Karte und Beleg sofort ein und zähl das Geld erst, wenn du vom Automaten weg bist.
- Lass dich nicht in Gespräche verwickeln und nimm keine Hilfe von Fremden am Automaten an.
Behält der Automat deine Karte oder das Geld ein, entferne dich nicht einfach. Ruf sofort die bundesweite Sperr-Hotline 116 116 an, um die Karte sperren zu lassen, notiere dir Uhrzeit und Standort des Automaten und wende dich anschließend direkt an deine Bank. Bei einem begründeten Betrugsverdacht solltest du außerdem Anzeige bei der Polizei erstatten, das erleichtert später die Erstattung.
Was mache ich, wenn der Automat kein Geld auszahlt, aber die Abbuchung erscheint?
Zahlt der Automat kein Geld aus, obwohl die Abbuchung auf deinem Konto erscheint, liegt meist einer von drei Gründen vor: ein technischer Fehler des Automaten, ein automatischer Einzug der Scheine nach Ablauf eines Zeitlimits, wenn du sie nicht rechtzeitig entnimmst, oder in seltenen Fällen eine Manipulation durch Cash Trapping. Wende dich in jedem Fall sofort an deine Bank und schildere Uhrzeit, Standort und genauen Betrag der Abhebung.
Die Beweislast liegt dabei nicht bei dir: Laut einem Urteil des Amtsgerichts Aachen (Az. 105 C 278/15) muss die Bank nachweisen, dass der Automat den Betrag tatsächlich ausgezahlt hat, wenn du eine Fehlbuchung reklamierst. Im entschiedenen Fall reichte selbst ein Sachverständigengutachten, das einen korrekten Automatenbetrieb nur mit hoher Wahrscheinlichkeit bestätigte, nicht aus, weil das Gericht keine Beweiserleichterung für die Bank zuließ. Die Bank musste den Betrag zurückerstatten.
- Kontaktiere sofort deine Bank oder die Sperr-Hotline und schildere den Vorfall.
- Notiere dir Uhrzeit, Automatenstandort und den genauen Betrag.
- Bestehe auf eine Prüfung des Automatenprotokolls, falls die Bank die Fehlbuchung zunächst nicht anerkennt.
Häufig gestellte Fragen und Antworten rund um das Geldauszahlen
Ist es möglich, Geld von meinem Tagesgeldkonto abzuheben?
Ja, du kannst Geld von deinem Tagesgeldkonto abheben. Allerdings funktioniert dies etwas anders als bei einem Girokonto. Direkte Bargeldabhebungen sind nicht möglich, da es keine zugehörige Karte gibt und das Tagesgeldkonto kein Girokonto ist. Stattdessen erfolgt die Verfügbarkeit über eine Überweisung auf das Referenzkonto, in der Regel dein Girokonto. Das bedeutet, dass der Betrag, den du abheben möchtest, zunächst elektronisch vom Tagesgeld- auf das Referenzkonto gebucht wird. Die Dauer dieser Überweisung kann variieren. In den meisten Fällen steht dir jedoch das Geld innerhalb von 1-2 Bankarbeitstagen zur Verfügung.
Ist es möglich, Geld von einem Sparbuch abzuheben?
Ja, du kannst Geld von deinem Sparbuch abheben. Dies ist jedoch in der Regel nur bei der Sparkasse oder Zweigstelle möglich, die das Sparbuch ausgestellt hat. Hast du eine SparCard, kannst du auch am Geldautomaten Geld abheben.
Doch beachte: Das Sparbuch hat ein Abhebungslimit. Ohne Kündigung darfst du in der Regel maximal 2.000 € pro Kalendermonat abheben. Bei höheren Beträgen berechnen Banken üblicherweise Vorschusszinsen.
Falls du den gesamten Betrag benötigst, hast du die Möglichkeit dein Sparbuch mit einer Kündigungsfrist von drei Monaten zu kündigen.
Wie viel Geld kann ich abheben?
Die meisten Banken erlauben ein Tageslimit zwischen 500 und 1.000 Euro am Geldautomaten, die genaue Höhe hängt von deinem Kartentyp, den Richtlinien deiner Bank und deinem Kontostand ab. Im Online-Banking kannst du das Limit meist selbst anpassen.
Kann ich mein Abhebelimit individuell anpassen?
Ja, du kannst dein Abhebelimit in der Regel selbst anpassen. Nutze dafür das Online-Banking oder die Banking-App deiner Bank, oder kontaktiere den Kundenservice, wenn du dauerhaft ein höheres Limit brauchst.
Gibt es Alternativen zum Bargeldabheben?
Alternativen zum klassischen Abheben sind Bargeld an der Supermarktkasse beim Einkaufen, Überweisungen, mobile Zahlungsapps und kontaktloses Bezahlen mit Karte oder Smartphone. Für kleinere Beträge lohnt sich oft der Griff zur Kasse statt zum Automaten.
Kann ich ohne Karte Geld abheben?
Ohne Karte Geld abheben geht auf zwei Wegen: am Schalter mit einem gültigen Ausweis während der Öffnungszeiten, oder kontaktlos mit dem Smartphone an NFC-fähigen Automaten, wenn deine Karte in Apple Pay oder Google Pay hinterlegt ist.
Ist es möglich, mit dem Handy Geld auszahlen zu lassen?
Ja, mit dem Handy Geld auszahlen zu lassen funktioniert an Automaten mit NFC-Symbol, etwa bei vielen Sparkassen und Volksbanken. Halte dein entsperrtes Smartphone mit hinterlegter Apple-Pay- oder Google-Pay-Karte an das Lesegerät und bestätige mit deiner PIN.
Kann ich auch in einer anderen Währung Geld abheben?
An Automaten außerhalb der Eurozone kannst du eindeutig in der jeweiligen Landeswährung abheben. Wähle am Display immer die Landeswährung statt der angebotenen Euro-Umrechnung, sonst zahlst du über die sogenannte Dynamic Currency Conversion einen schlechteren Kurs.
Wie vermeide ich Gebühren beim Geldabheben bei einer fremden Bank?
Um Gebühren bei einer fremden Bank zu vermeiden, hebst du am besten an Automaten deiner eigenen Bank oder eines Bankenverbunds wie der Cash Group ab, nutzt alternativ die kostenlose Bargeldauszahlung an der Supermarktkasse und meidest unabhängige Automatenbetreiber außerhalb dieser Netzwerke.
Gilt die neue EU-Bargeldobergrenze auch für Geldautomaten?
Nein. Die ab dem 10. Juli 2027 geltende Obergrenze von 10.000 Euro aus der EU-Geldwäscheverordnung (AMLR) betrifft ausschließlich gewerbliche Bargeldzahlungen zwischen Privatpersonen und Unternehmen, etwa beim Autokauf. Das Abheben am Geldautomaten oder am Bankschalter ist davon nicht betroffen, Banken dürfen weiterhin unbegrenzt Bargeld auszahlen.
Kann ich 10.000 Euro auf einmal abheben?
Ja, du kannst grundsätzlich auch 10.000 Euro oder mehr auf einmal abheben, solltest das aber einige Tage vorher bei deiner Bank ankündigen, da Filialen nicht beliebig viel Bargeld vorrätig halten. Ab dieser Schwelle dürfen Banken nach dem Geldwäschegesetz einen Herkunftsnachweis verlangen und die Abhebung melden, das Abheben selbst bleibt aber erlaubt und unbegrenzt.
Kann ich 2.000 Euro auf einmal abheben?
Ja, 2.000 Euro liegen meist über dem automatischen Tageslimit von 500 bis 1.000 Euro am Automaten, lassen sich aber im Online-Banking oder in der Banking-App selbst hochsetzen oder am Bankschalter mit gültigem Ausweis auszahlen.